猜你想问
这份报告主要分析了哪些主动量化策略?
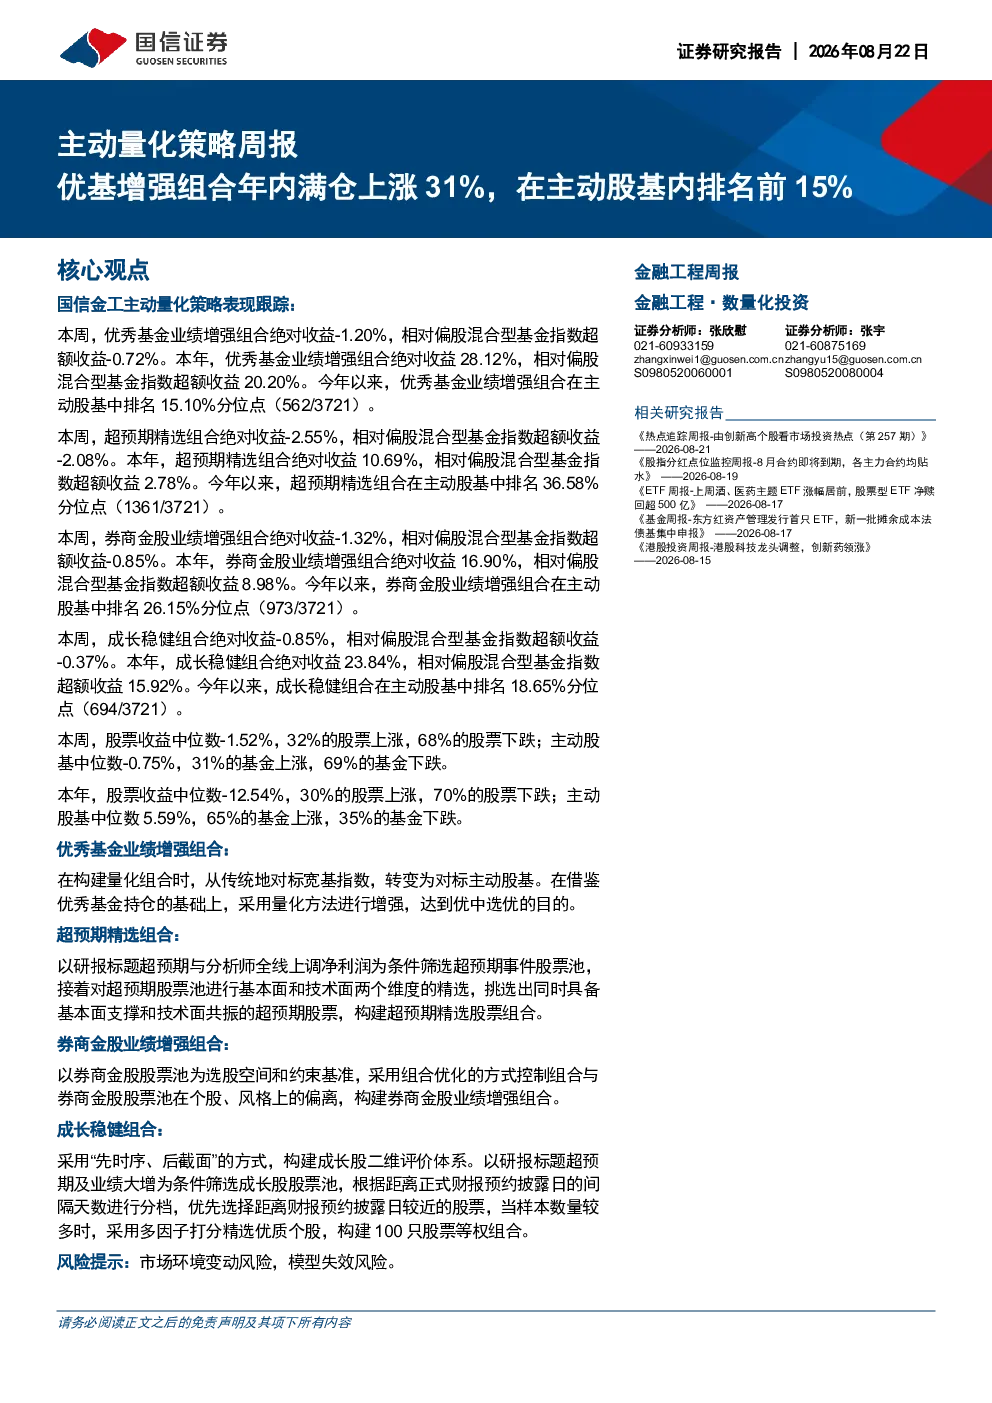
本报告分析了国信金工的四种主动量化策略:优秀基金业绩增强组合、超预期精选组合、券商金股业绩增强组合和成长稳健组合。这些策略以公募主动股基为业绩基准,目标为战胜主动股基中位数。优秀基金业绩增强组合通过业绩分层优选基金并量化增强持仓;超预期精选组合聚焦业绩超预期事件进行基本面和技术面双层精选;券商金股业绩增强组合以券商金股为选股空间进行组合优化;成长稳健组合采用“先时序、后截面”方式对成长股进行双重评价,优先布局超额收益释放黄金期。各组合均取得正收益,超额收益分别为20.20%至15.92%,显著跑赢偏股混合型基金指数(7.92%)。
当前量化策略赛道的发展趋势如何?
当前量化策略赛道呈现多元化发展趋势。一方面,策略类型不断丰富,从传统的市场中性、多因子策略,向事件驱动、高频交易等方向拓展;另一方面,量化策略更加注重结合基本面分析,通过“主动量化”方式提升收益。国信金工的四种策略体现了这一趋势,如超预期精选组合通过基本面和技术面双层优选捕捉超额收益机会,成长稳健组合则采用“先时序、后截面”方法对成长股进行双重评价。此外,量化策略的回测周期也在延长,更注重长期稳定收益,而非短期波动。
报告中重点分析了哪些方向?
本报告重点分析了国信金工四种主动量化策略的业绩表现和策略逻辑。优秀基金业绩增强组合通过借鉴优秀基金持仓并量化增强实现稳定超越;超预期精选组合通过筛选业绩超预期事件股票进行双层优选;券商金股业绩增强组合以券商金股为选股空间进行组合优化;成长稳健组合采用“先时序、后截面”方式对成长股进行双重评价。报告还分析了各组合本周表现、本年表现及排名情况,显示各组合均取得正收益,超额收益分别为20.20%至15.92%,排名均处于主动股基中上水平。
当前市场环境对量化策略有何影响?
当前市场环境对量化策略的影响主要体现在波动性和结构性机会方面。一方面,市场波动加大使得量化策略的回测效果与实盘表现可能存在偏差,需要动态调整模型参数;另一方面,结构性机会增多为量化策略提供了更多超额收益来源。国信金工的四种策略对此做出应对:优秀基金业绩增强组合通过量化增强提升稳定性;超预期精选组合捕捉短期结构性机会;券商金股业绩增强组合聚焦行业龙头;成长稳健组合则提前布局超额收益释放黄金期。总体而言,量化策略仍需结合市场环境灵活调整。
本报告提示了哪些风险?
本报告提示的主要风险包括市场环境变动风险和模型失效风险。市场环境变动风险指宏观经济、政策调控、行业趋势等外部因素可能导致量化策略失效,如市场风格切换可能影响多因子策略的选股效果。模型失效风险则指模型参数老化、数据质量下降或黑天鹅事件等可能导致策略表现不及预期。国信金工的四种策略虽表现稳健,但仍需关注这些风险。例如,优秀基金业绩增强组合可能受限于优秀基金持仓的局限性;超预期精选组合可能因事件驱动策略的短期性而波动较大;券商金股业绩增强组合受限于券商金股的覆盖范围;成长稳健组合则需警惕成长股集中回调的风险。