猜你想问
恒玄科技2026年投资者关系活动记录表主要讲了什么内容?
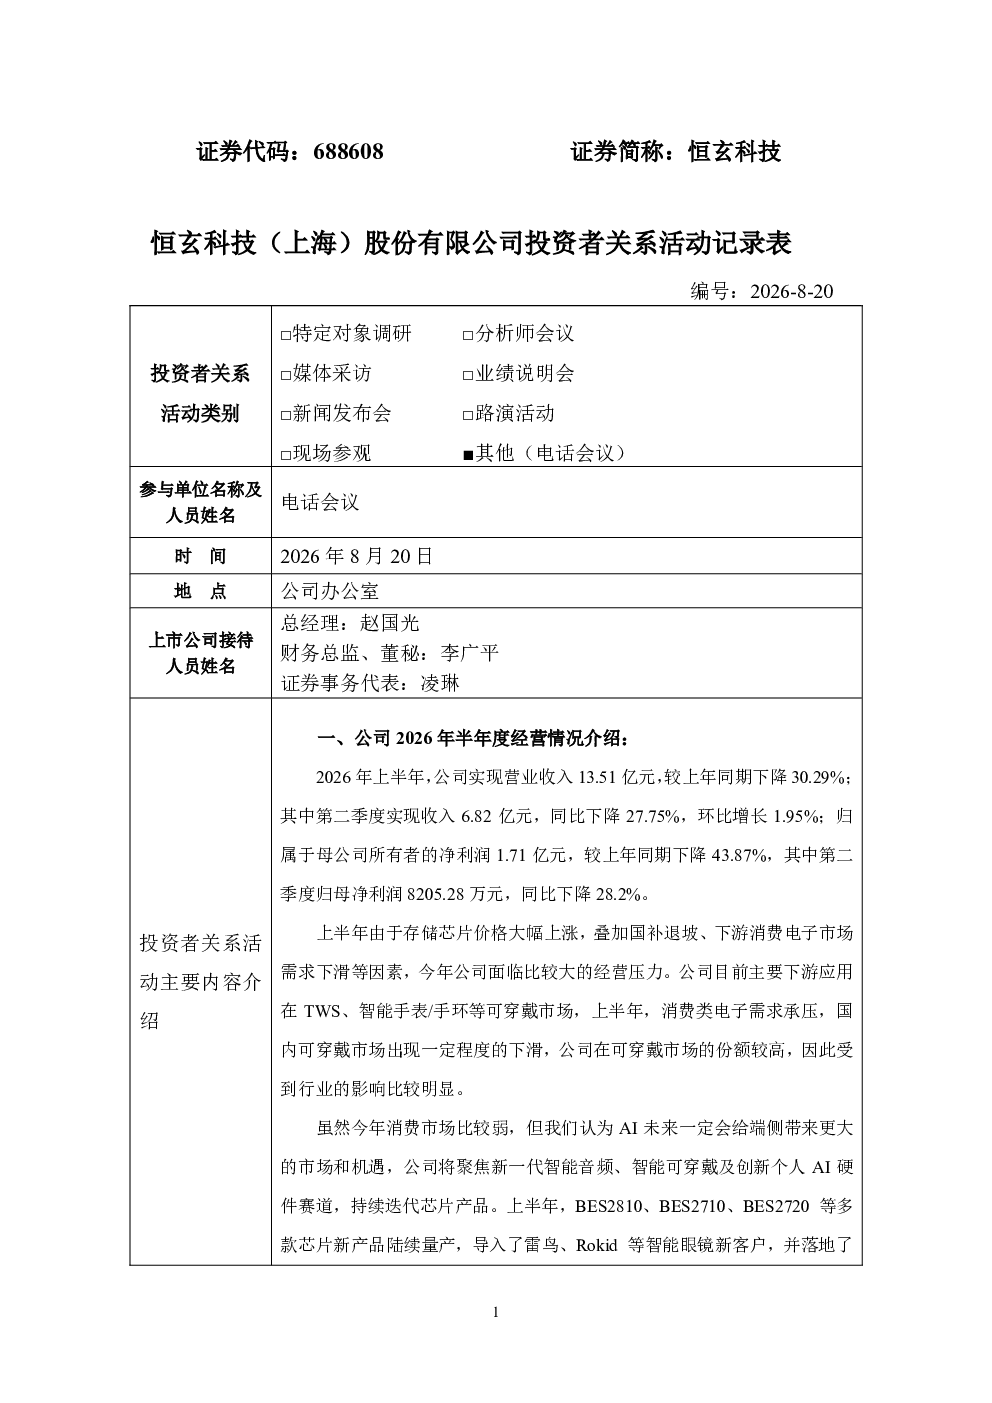
该报告显示恒玄科技上半年因产品结构优化,销售毛利率提升至42.47%,主要受消费电子市场存储成本上涨影响,收入有所下降。耳机业务受影响较小,手表业务受影响较大;WiFi音频、智能眼镜、智能硬件等新市场持续成长。公司通过部分芯片涨价传导成本压力,并坚持研发迭代、推进先进工艺构筑技术壁垒。AI个人硬件对SoC芯片提出更高要求,公司技术储备可满足需求。公司启动平台化建设以摆脱大客户依赖,并认为端侧AI将采用端云结合路线。
消费电子行业未来发展趋势如何?
消费电子行业未来发展趋势显示存储成本上涨将持续影响产品定价,但新市场如WiFi音频、智能眼镜、智能硬件等将提供增长动力。AI个人硬件对SoC芯片提出更高要求,需支持多模式无线连接、多模态感知交互能力,并实现超低功耗。行业景气度变化将影响下半年业绩表现,公司通过平台化建设和技术迭代应对市场变化。
恒玄科技报告重点分析了哪些方向?
报告重点分析了公司产品结构优化带来的毛利率提升、存储成本上涨对业务的影响、新市场成长潜力、AI个人硬件技术需求以及平台化建设战略。公司通过芯片涨价传导成本、研发迭代构筑技术壁垒、启动芯片和软件平台化以降低客户开发门槛并赋能生态,展现应对行业挑战和把握新机遇的布局。
当前市场对恒玄科技有何现状判断?
当前市场判断显示恒玄科技在消费电子领域面临存储成本上涨压力,但通过产品结构优化和新市场拓展展现韧性。公司技术储备满足AI硬件需求,平台化建设有助于拓展客户群体。行业整体景气度变化将影响短期业绩,但公司通过研发和技术壁垒构建长期竞争力,新市场成长提供未来增长空间。
恒玄科技报告提示了哪些风险?
报告提示的风险包括存储和代工价格上涨带来的成本压力,部分芯片已涨价传导成本;手表业务受存储涨价影响较大;大客户依赖问题仍需通过平台化建设逐步解决;AI个人硬件技术要求高,需持续投入研发;行业景气度变化可能影响下半年业绩表现。公司正通过技术迭代和平台化应对这些风险。