猜你想问
一博科技最新投资者关系活动记录表核心内容是什么?
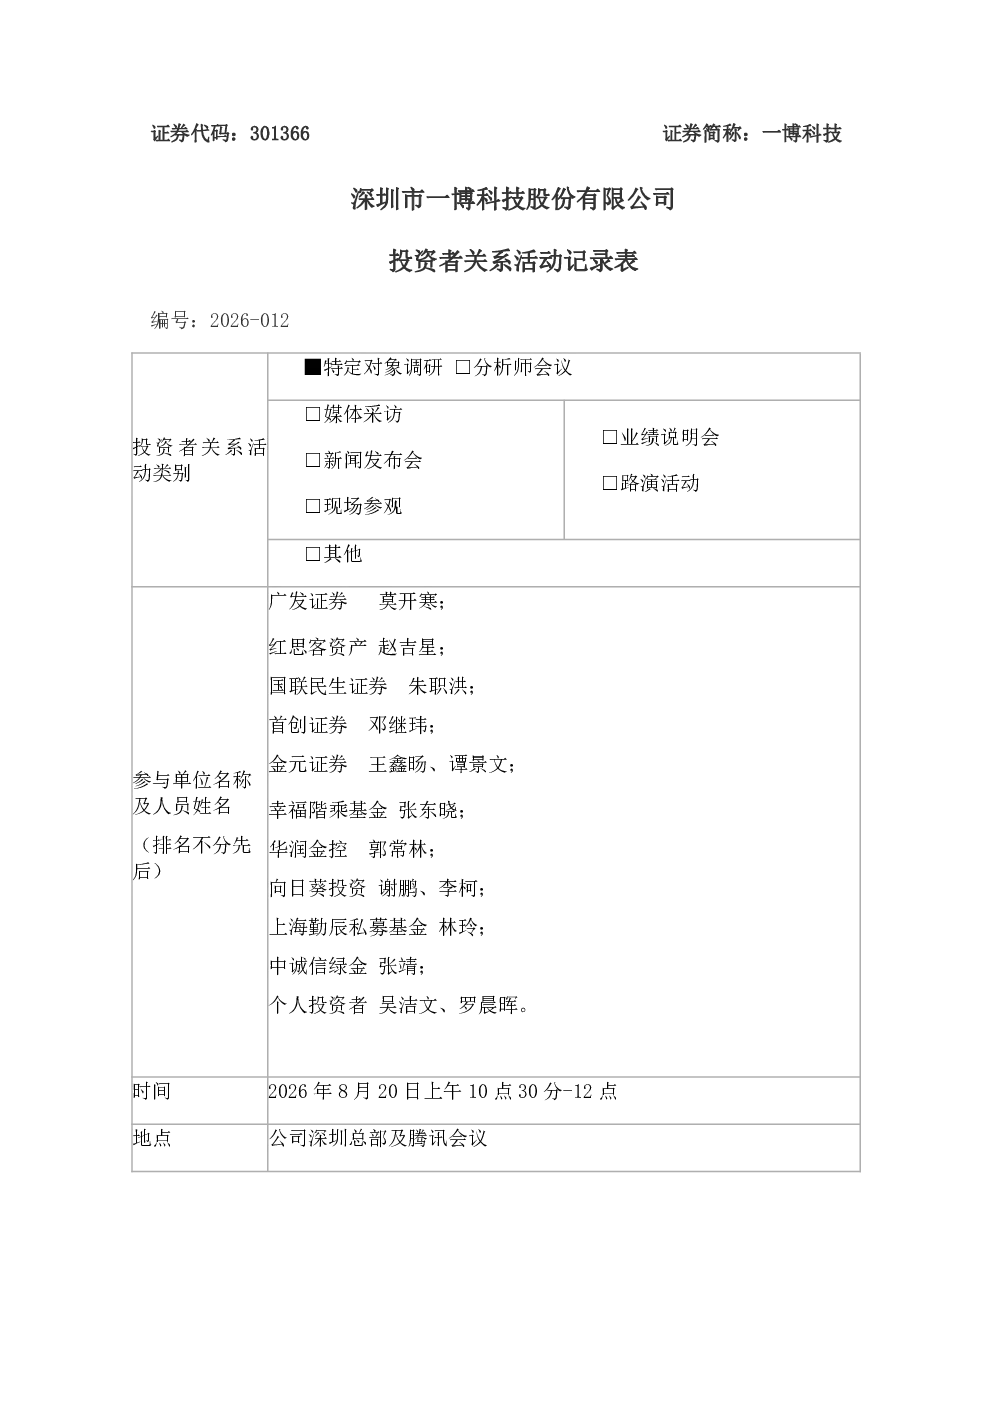
一博科技在2026年8月20日的投资者关系活动中披露,公司业务保持较高增长,尤其在服务器、光模块和汽车电子领域。机器人业务增长显著,与行业头部企业合作,订单规模和金额明显提升。光模块业务与国内头部厂商合作,珠海PCBA工厂订单快速增长。EDA软件方面,公司与国内领先厂商合作,持续研发投入以提升技术优势。公司注重中长期稳健发展,预计未来两年业绩将延续中高速增长,毛利率水平高于行业平均水平,主要得益于高品质研发快件业务定位和综合服务能力。珠海PCB板厂一期产能目标8-10亿,订单增长良好,部分工序已满产,扩产设备正在添置中。资金来源前期为公司自有资金及自筹资金,后续将结合银行融资和资本市场融资。
一博科技所处赛道行业发展趋势如何?
一博科技所处的服务器、光模块和汽车电子领域均处于快速发展阶段。服务器市场受益于云计算和大数据发展持续扩张,光模块作为光通信核心部件需求稳定增长,汽车电子则随着智能化、网联化趋势加速渗透。公司机器人业务与行业头部企业合作,订单规模和金额明显提升,显示该领域市场潜力巨大。EDA软件方面,国内厂商与国外巨头竞争加剧,持续研发投入是保持技术优势的关键。整体来看,一博科技所处赛道未来几年有望保持较高景气度,公司业务布局符合行业发展趋势。
一博科技报告重点分析了哪些方向?
报告重点分析了公司三大业务板块的增长情况。服务器业务方面,公司产品在性能和稳定性上表现突出,与多家头部企业保持稳定合作。光模块业务聚焦国内头部厂商供应链,珠海PCBA工厂订单快速增长,显示其产能扩张和客户拓展成效显著。机器人业务增长尤为突出,与行业头部企业合作带来订单规模和金额的明显提升。此外,EDA软件方面,公司持续加大研发投入,与国内领先厂商合作,旨在提升技术优势,未来可能成为新的增长点。公司还披露了珠海PCB板厂一期产能目标和资金来源规划,显示其注重中长期稳健发展。
一博科技当前市场现状如何?
从市场现状来看,一博科技在多个业务领域均保持较高增长。服务器、光模块和汽车电子市场需求持续旺盛,公司产品与行业头部企业合作紧密,订单规模和金额明显提升。珠海PCBA工厂订单快速增长,显示其产能扩张和客户拓展成效显著。EDA软件方面,公司持续研发投入以提升技术优势,未来可能成为新的增长点。公司毛利率水平高于行业平均水平,主要得益于高品质研发快件业务定位和综合服务能力。整体来看,一博科技市场地位稳固,业务增长稳健,未来发展前景较好。
一博科技研报存在哪些风险提示?
研报中未直接披露具体风险,但可从公司业务布局和资金来源规划中推断潜在风险。首先,公司业务高度依赖头部企业订单,若头部企业采购策略调整可能影响公司业绩。其次,珠海PCB板厂一期产能目标较高,若市场需求不及预期可能导致产能闲置。此外,EDA软件作为新兴业务,研发投入大但市场回报存在不确定性。资金来源前期依赖自有资金及自筹资金,后续将结合银行融资和资本市场融资,需关注融资成本和资金使用效率。这些因素可能对公司未来业绩产生一定影响。