猜你想问
这份研报的核心内容是什么?
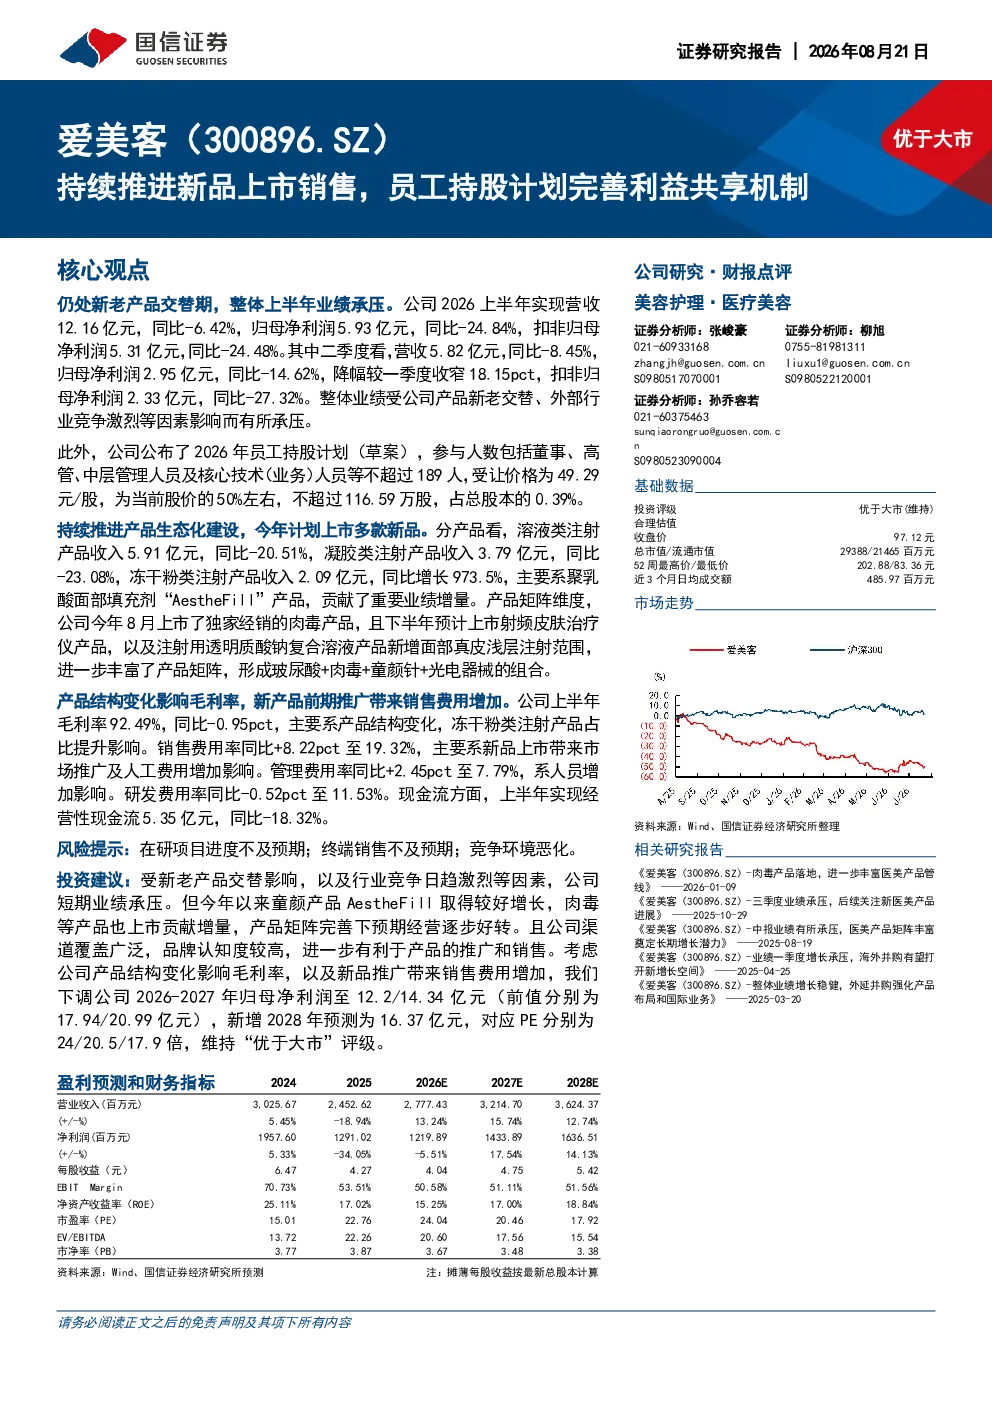
研报指出公司持续推进新品上市销售,员工持股计划完善利益共享机制。上半年业绩受产品新老交替和行业竞争影响承压,但童颜产品AestheFill增长显著,肉毒等产品上市贡献增量,产品矩阵完善后预期经营逐步好转。具体数据显示,2026上半年营收12.16亿元,同比-6.42%;归母净利润5.93亿元,同比-24.84%。二季度营收5.82亿元,同比-8.45%;归母净利润2.95亿元,同比-14.62%。溶液类注射产品收入5.91亿元,同比-20.51%;凝胶类注射产品收入3.79亿元,同比-23.08%;冻干粉类注射产品收入2.09亿元,同比增长973.5%。毛利率92.49%,同比-0.95pct;销售费用率19.32%,同比+8.22pct;管理费用率7.79%,同比+2.45pct;研发费用率11.53%。经营性现金流5.35亿元,同比-18.32%。
商贸零售行业的发展趋势如何?
研报分析,商贸零售行业正经历产品结构优化和竞争格局重塑阶段。公司通过新品上市和产品矩阵完善,如童颜产品AestheFill的显著增长和冻干粉类注射产品的爆发式增长,展现出适应市场变化的能力。行业竞争加剧导致部分传统产品收入下滑,但创新产品的高增长为行业带来新的增长点。未来,产品差异化、渠道优化和品牌建设将是行业关键竞争要素,公司完善的产品线和利益共享机制有助于增强市场竞争力。
研报重点分析了哪些方向?
研报重点分析了公司新品上市销售进展、员工持股计划对利益共享机制的完善效果,以及业绩承压的原因和改善预期。具体包括:1)童颜产品AestheFill和肉毒等新产品的市场表现;2)溶液类、凝胶类和冻干粉类注射产品的收入结构变化;3)费用率变动对盈利能力的影响;4)产品矩阵完善后的长期经营预期。报告通过关键数据如营收、净利润、毛利率、费用率和现金流等,全面评估了公司当前经营状况和未来增长潜力。
当前市场对爱美客的判断是什么?
市场对爱美客的判断显示短期业绩承压但长期潜力受认可。报告指出,尽管2026上半年营收和净利润同比下滑,但新品上市和产品矩阵完善将逐步改善经营。冻干粉类注射产品的高增长(同比增长973.5%)表明公司创新能力强,未来经营有望逐步好转。市场下调2026-2027年归母净利润预测至12.2/14.34亿元,但新增2028年预测为16.37亿元,对应PE分别为24/20.5/17.9倍,维持“优于大市”评级。这表明市场认可公司长期发展潜力,但短期经营压力需关注。
研报提示了哪些风险?
研报提示的主要风险包括:1)在研项目进度不及预期,可能导致新品上市计划延迟或效果不及预期;2)终端销售不及预期,市场竞争加剧可能影响产品市场渗透率;3)竞争环境恶化,同类产品竞争加剧可能压缩利润空间。此外,销售费用率上升(同比+8.22pct)和经营性现金流下降(同比-18.32%)也需关注,这可能反映公司在市场拓展阶段的投入增加和短期资金压力。这些风险需持续跟踪,可能影响公司业绩改善进程。