猜你想问
中航光电的研报核心内容是什么?
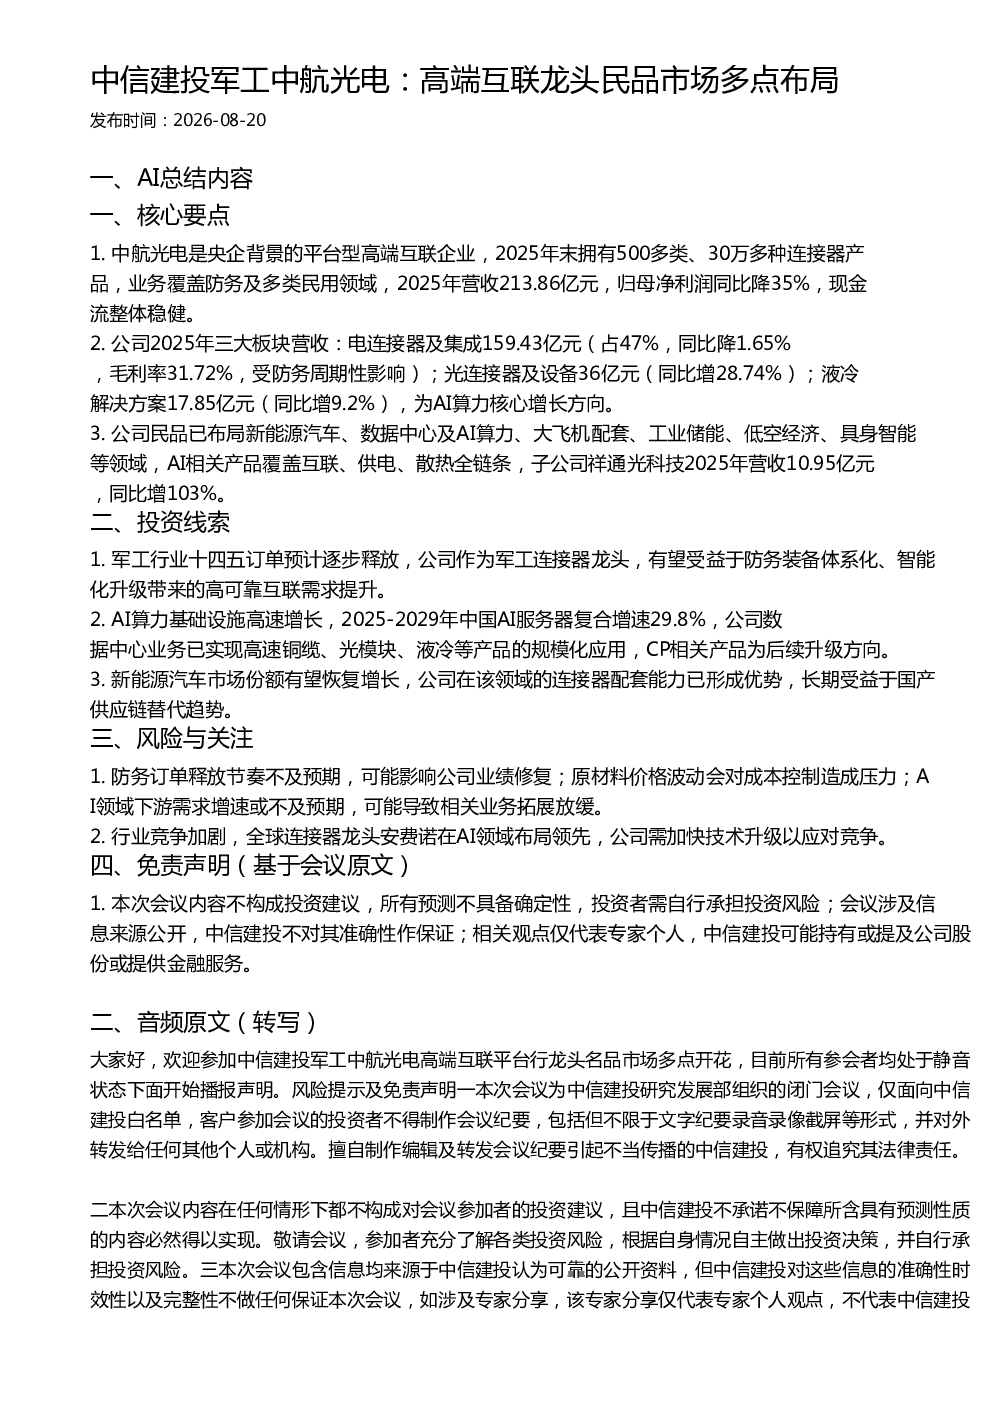
中航光电是央企背景的高端互联企业,2025年末拥有500多类、30万多种连接器产品,业务覆盖防务及民用领域,2025年营收213.86亿元,归母净利润同比降35%,现金流整体稳健。公司三大板块营收:电连接器及集成159.43亿元(占47%,同比降1.65%,毛利率31.72%);光连接器及设备36亿元(同比增28.74%);液冷解决方案17.85亿元(同比增9.2%),为AI算力核心增长方向。公司民品已布局新能源汽车、数据中心及AI算力、大飞机配套、工业储能、低空经济、具身智能等领域,AI相关产品覆盖互联、供电、散热全链条,子公司祥通光科技2025年营收10.95亿元,同比增103%。
高端互联赛道行业发展趋势如何?
高端互联赛道行业发展趋势向好,AI算力基础设施高速增长,2025-2029年中国AI服务器复合增速29.8%。中航光电数据中心业务已实现高速铜缆、光模块、液冷等产品的规模化应用,AI相关产品覆盖互联、供电、散热全链条。新能源汽车、数据中心及AI算力、大飞机配套、工业储能、低空经济、具身智能等领域均呈现高速发展态势,为公司民品市场多点布局提供广阔空间。
研报重点分析了哪些方向?
研报重点分析了中航光电的三大业务板块营收结构及增长趋势,包括电连接器及集成、光连接器及设备、液冷解决方案。特别关注了公司在民品市场的多点布局,如新能源汽车、数据中心及AI算力、大飞机配套、工业储能、低空经济、具身智能等领域,以及AI相关产品的全链条覆盖能力。同时,分析了公司在军工领域的龙头地位及未来受益于防务装备体系化、智能化升级带来的高可靠互联需求提升。
目前高端互联市场现状如何?
目前高端互联市场呈现多元化发展态势,AI算力基础设施需求旺盛,中国AI服务器市场高速增长。中航光电在数据中心、新能源汽车等民品市场已形成规模化应用,并在AI算力、大飞机配套等领域具备领先优势。公司民品市场份额有望恢复增长,长期受益于国产供应链替代趋势。但行业竞争加剧,全球连接器龙头安费诺在AI领域布局领先,公司需加快技术升级以应对竞争。
研报提示了哪些风险?
研报提示了中航光电面临的风险,包括防务订单释放节奏不及预期可能影响公司业绩修复;原材料价格波动会对成本控制造成压力;AI领域下游需求增速或不及预期,可能导致相关业务拓展放缓。此外,行业竞争加剧也是重要风险,全球连接器龙头安费诺在AI领域布局领先,公司需加快技术升级以应对竞争压力。