猜你想问
这份研报主要分析了什么内容?
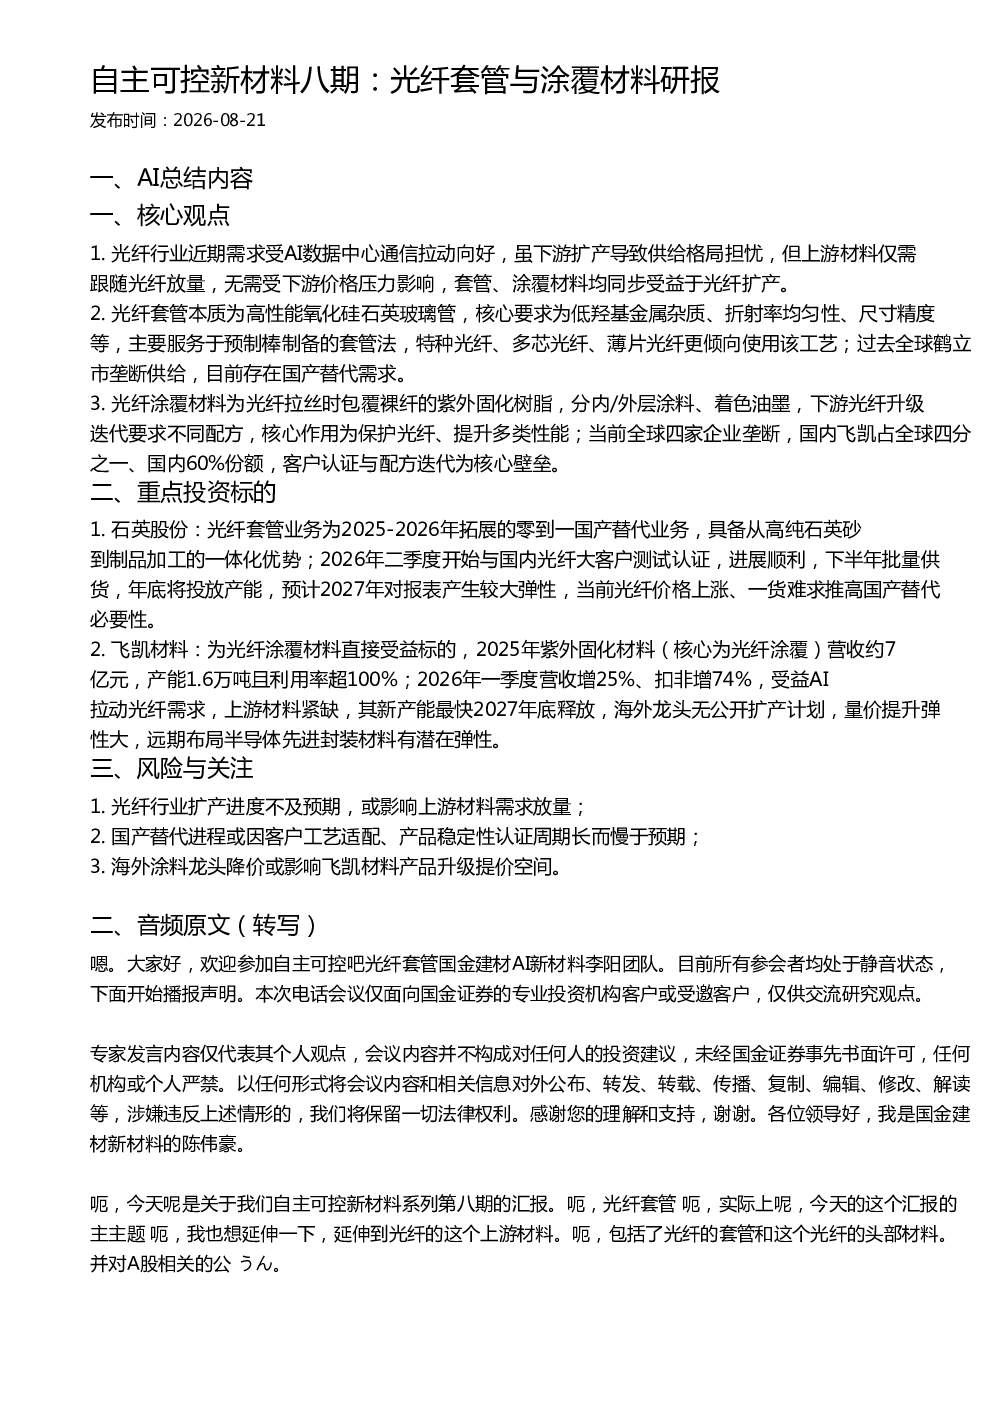
这份研报主要分析了光纤套管与涂覆材料行业的发展趋势、核心技术与市场格局。报告指出,光纤行业需求受AI数据中心通信拉动向好,上游材料仅需跟随光纤放量,无需受下游价格压力影响。光纤套管本质为高性能氧化硅石英玻璃管,核心要求为低羟基金属杂质、折射率均匀性、尺寸精度等,主要服务于预制棒制备的套管法;特种光纤、多芯光纤、薄片光纤更倾向使用该工艺。过去全球鹤立市垄断供给,目前存在国产替代需求。光纤涂覆材料为光纤拉丝时包覆裸纤的紫外固化树脂,分内/外层涂料、着色油墨,下游光纤升级迭代要求不同配方,核心作用为保护光纤、提升多类性能。当前全球四家企业垄断,国内飞凯占全球四分之一、国内60%份额,客户认证与配方迭代为核心壁垒。
光纤行业未来发展趋势如何?
光纤行业未来发展趋势向好,主要受AI数据中心通信拉动。虽然下游扩产可能导致供给格局担忧,但上游材料如光纤套管与涂覆材料仅需跟随光纤放量,无需直接受下游价格压力影响,因此均同步受益于光纤扩产。光纤套管市场存在国产替代需求,目前全球主要由少数企业垄断,国内企业如石英股份和飞凯材料正逐步推进国产化进程。光纤涂覆材料市场同样由少数企业主导,国内飞凯材料占据较大市场份额,但客户认证与配方迭代仍是核心壁垒。随着技术进步和市场需求增长,光纤套管与涂覆材料行业有望迎来更多发展机遇。
研报重点分析了哪些投资方向?
研报重点分析了石英股份和飞凯材料两家企业的投资方向。石英股份的光纤套管业务为2025-2026年拓展的零到一国产替代业务,具备从高纯石英砂到制品加工的一体化优势。2026年二季度开始与国内光纤大客户测试认证,进展顺利,下半年批量供货,年底将投放产能,预计2027年对报表产生较大弹性。飞凯材料为光纤涂覆材料直接受益标的,2025年紫外固化材料(核心为光纤涂覆)营收约7亿元,产能1.6万吨且利用率超100%。2026年一季度营收增25%、扣非增74%,受益AI拉动光纤需求,上游材料紧缺,其新产能最快2027年底释放,海外龙头无公开扩产计划,量价提升弹性大。
当前光纤套管与涂覆材料市场现状如何?
当前光纤套管与涂覆材料市场呈现以下特点:光纤行业需求受AI数据中心通信拉动向好,但下游扩产致供给格局担忧。光纤套管本质为高性能氧化硅石英玻璃管,核心要求为低羟基金属杂质、折射率均匀性、尺寸精度等,主要服务于预制棒制备的套管法,特种光纤、多芯光纤、薄片光纤更倾向使用该工艺。过去全球鹤立市垄断供给,目前存在国产替代需求。光纤涂覆材料为光纤拉丝时包覆裸纤的紫外固化树脂,分内/外层涂料、着色油墨,下游光纤升级迭代要求不同配方,核心作用为保护光纤、提升多类性能。当前全球四家企业垄断,国内飞凯占全球四分之一、国内60%份额,客户认证与配方迭代为核心壁垒。市场格局较为集中,国产替代空间较大。
研报提示了哪些风险?
研报提示了以下风险:首先,光纤行业扩产进度不及预期,或影响上游材料需求放量。其次,国产替代进程或因客户工艺适配、产品稳定性认证周期长而慢于预期。最后,海外涂料龙头降价或影响飞凯材料产品升级提价空间。这些风险需关注,但报告强调,光纤套管与涂覆材料行业整体发展前景仍较为乐观,随着技术进步和市场需求增长,行业有望迎来更多发展机遇。