猜你想问
这份研报的核心内容是什么?
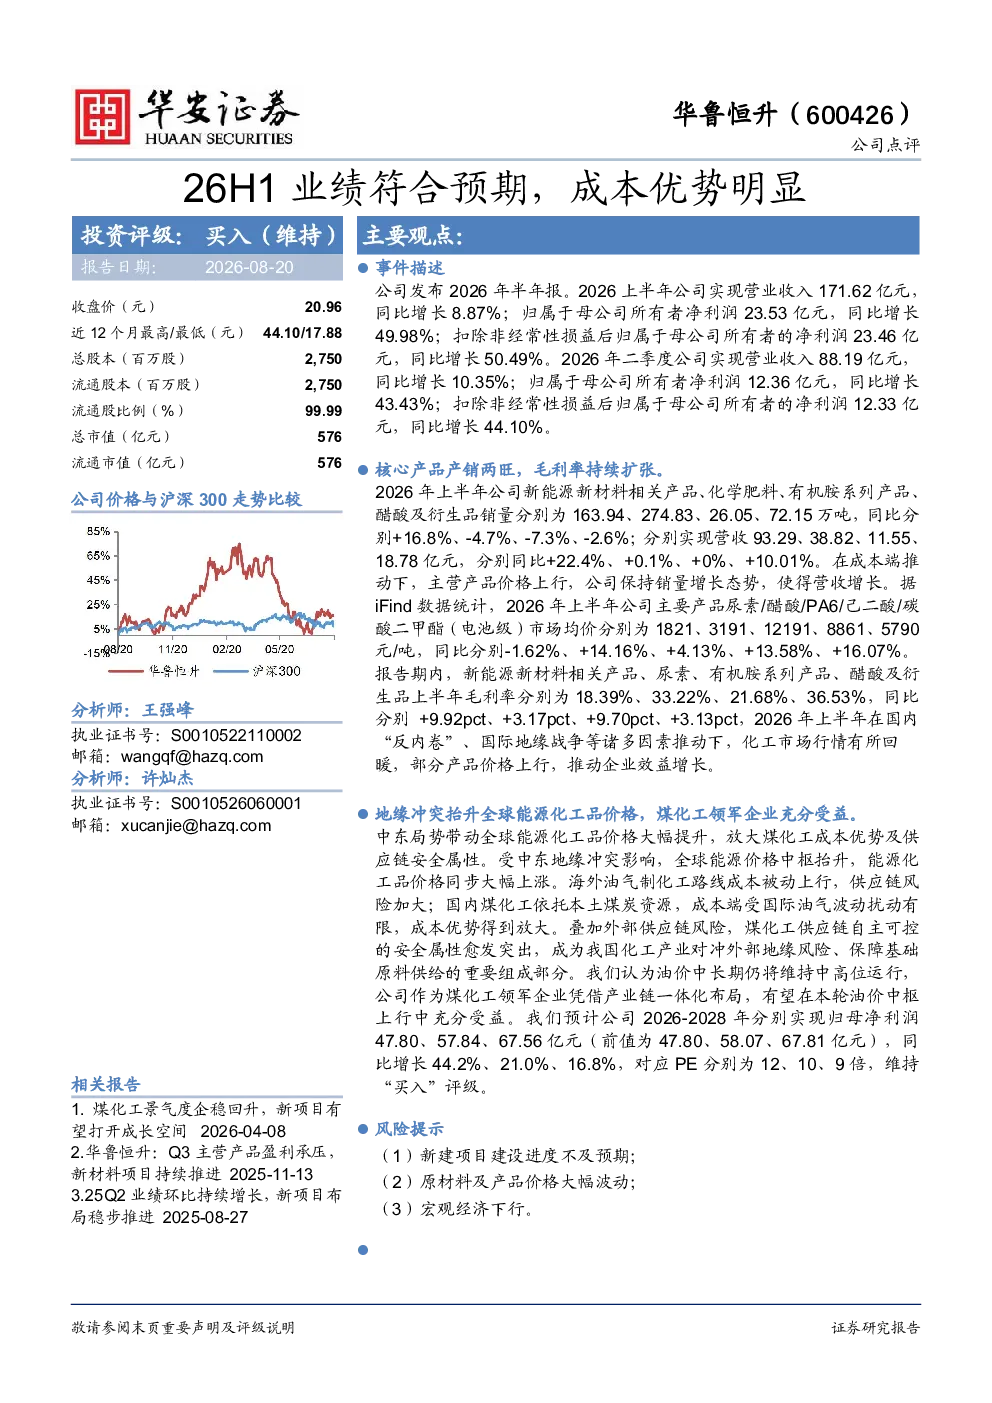
这份研报指出,华鲁恒升2026年上半年业绩符合预期,扣非净利润同比增长50.49%,二季度营收和净利润分别同比增长10.35%和43.43%。核心产品产销两旺,毛利率持续扩张,尿素、醋酸等主要产品市场均价同比提升明显。地缘冲突推高全球能源化工品价格,放大了公司作为煤化工领军企业的成本优势。
煤化工赛道未来发展趋势如何?
煤化工赛道受益于全球能源化工品价格上涨,成本优势凸显。公司核心产品如尿素、醋酸等市场均价持续提升,毛利率扩张明显。未来,煤化工企业在供应链安全和成本控制方面将更具竞争力,尤其是在油价中枢上行的背景下,有望充分受益。
研报重点分析了哪些方面?
研报重点分析了华鲁恒升2026年上半年的业绩表现,包括营收、净利润增长情况,以及核心产品的产销和毛利率变化。同时,报告还分析了地缘冲突对全球能源化工品价格的影响,以及公司在煤化工领域的成本优势。此外,报告还预测了公司未来几年的净利润增长和估值水平。
当前煤化工市场现状如何?
当前煤化工市场受到全球能源化工品价格上涨的推动,成本优势愈发明显。华鲁恒升作为煤化工领军企业,其核心产品尿素、醋酸等市场均价同比提升显著,毛利率持续扩张。新能源新材料相关产品销量增长迅速,显示出行业向高附加值产品转型的趋势。
研报提到了哪些风险提示?
研报提示了新建项目建设进度不及预期、原材料及产品价格大幅波动、宏观经济下行等风险。这些因素可能对公司业绩产生不利影响。此外,地缘冲突带来的不确定性也可能对全球能源化工品价格和市场供需关系产生影响,进而影响公司经营状况。
你可能感兴趣
2022年报点评:电解液成本优势明显,业绩符合市场预期
基础化工东吴证券2023-04-11
业绩符合预期,成本优势明显
化石能源安信证券2019-04-23
年报点评:年报符合预期,“成本+技术”优势明显,助力光伏平价上网
建筑建材新时代证券2018-03-29
26H1业绩稳健表现,一体化竞争优势明显
华安证券2026-08-20
2019年中报点评:中报业绩超预期,公司成本优势明显
基础化工西南证券2019-08-07
17年业绩符合预期,移动阅读平台优势明显
文化传媒山西证券2018-04-23
三季度点评:业绩符合预期,卡位优势明显的充电运营龙头
电气设备中泰证券2017-10-27
工控龙头优势明显,业绩增长符合预期
电子设备国泰君安证券2018-07-17
2017年业绩符合预期,头部剧龙头优势地位明显
文化传媒群益证券2018-02-08
业绩符合预期,估值优势明显
钢铁天相投顾2010-02-09