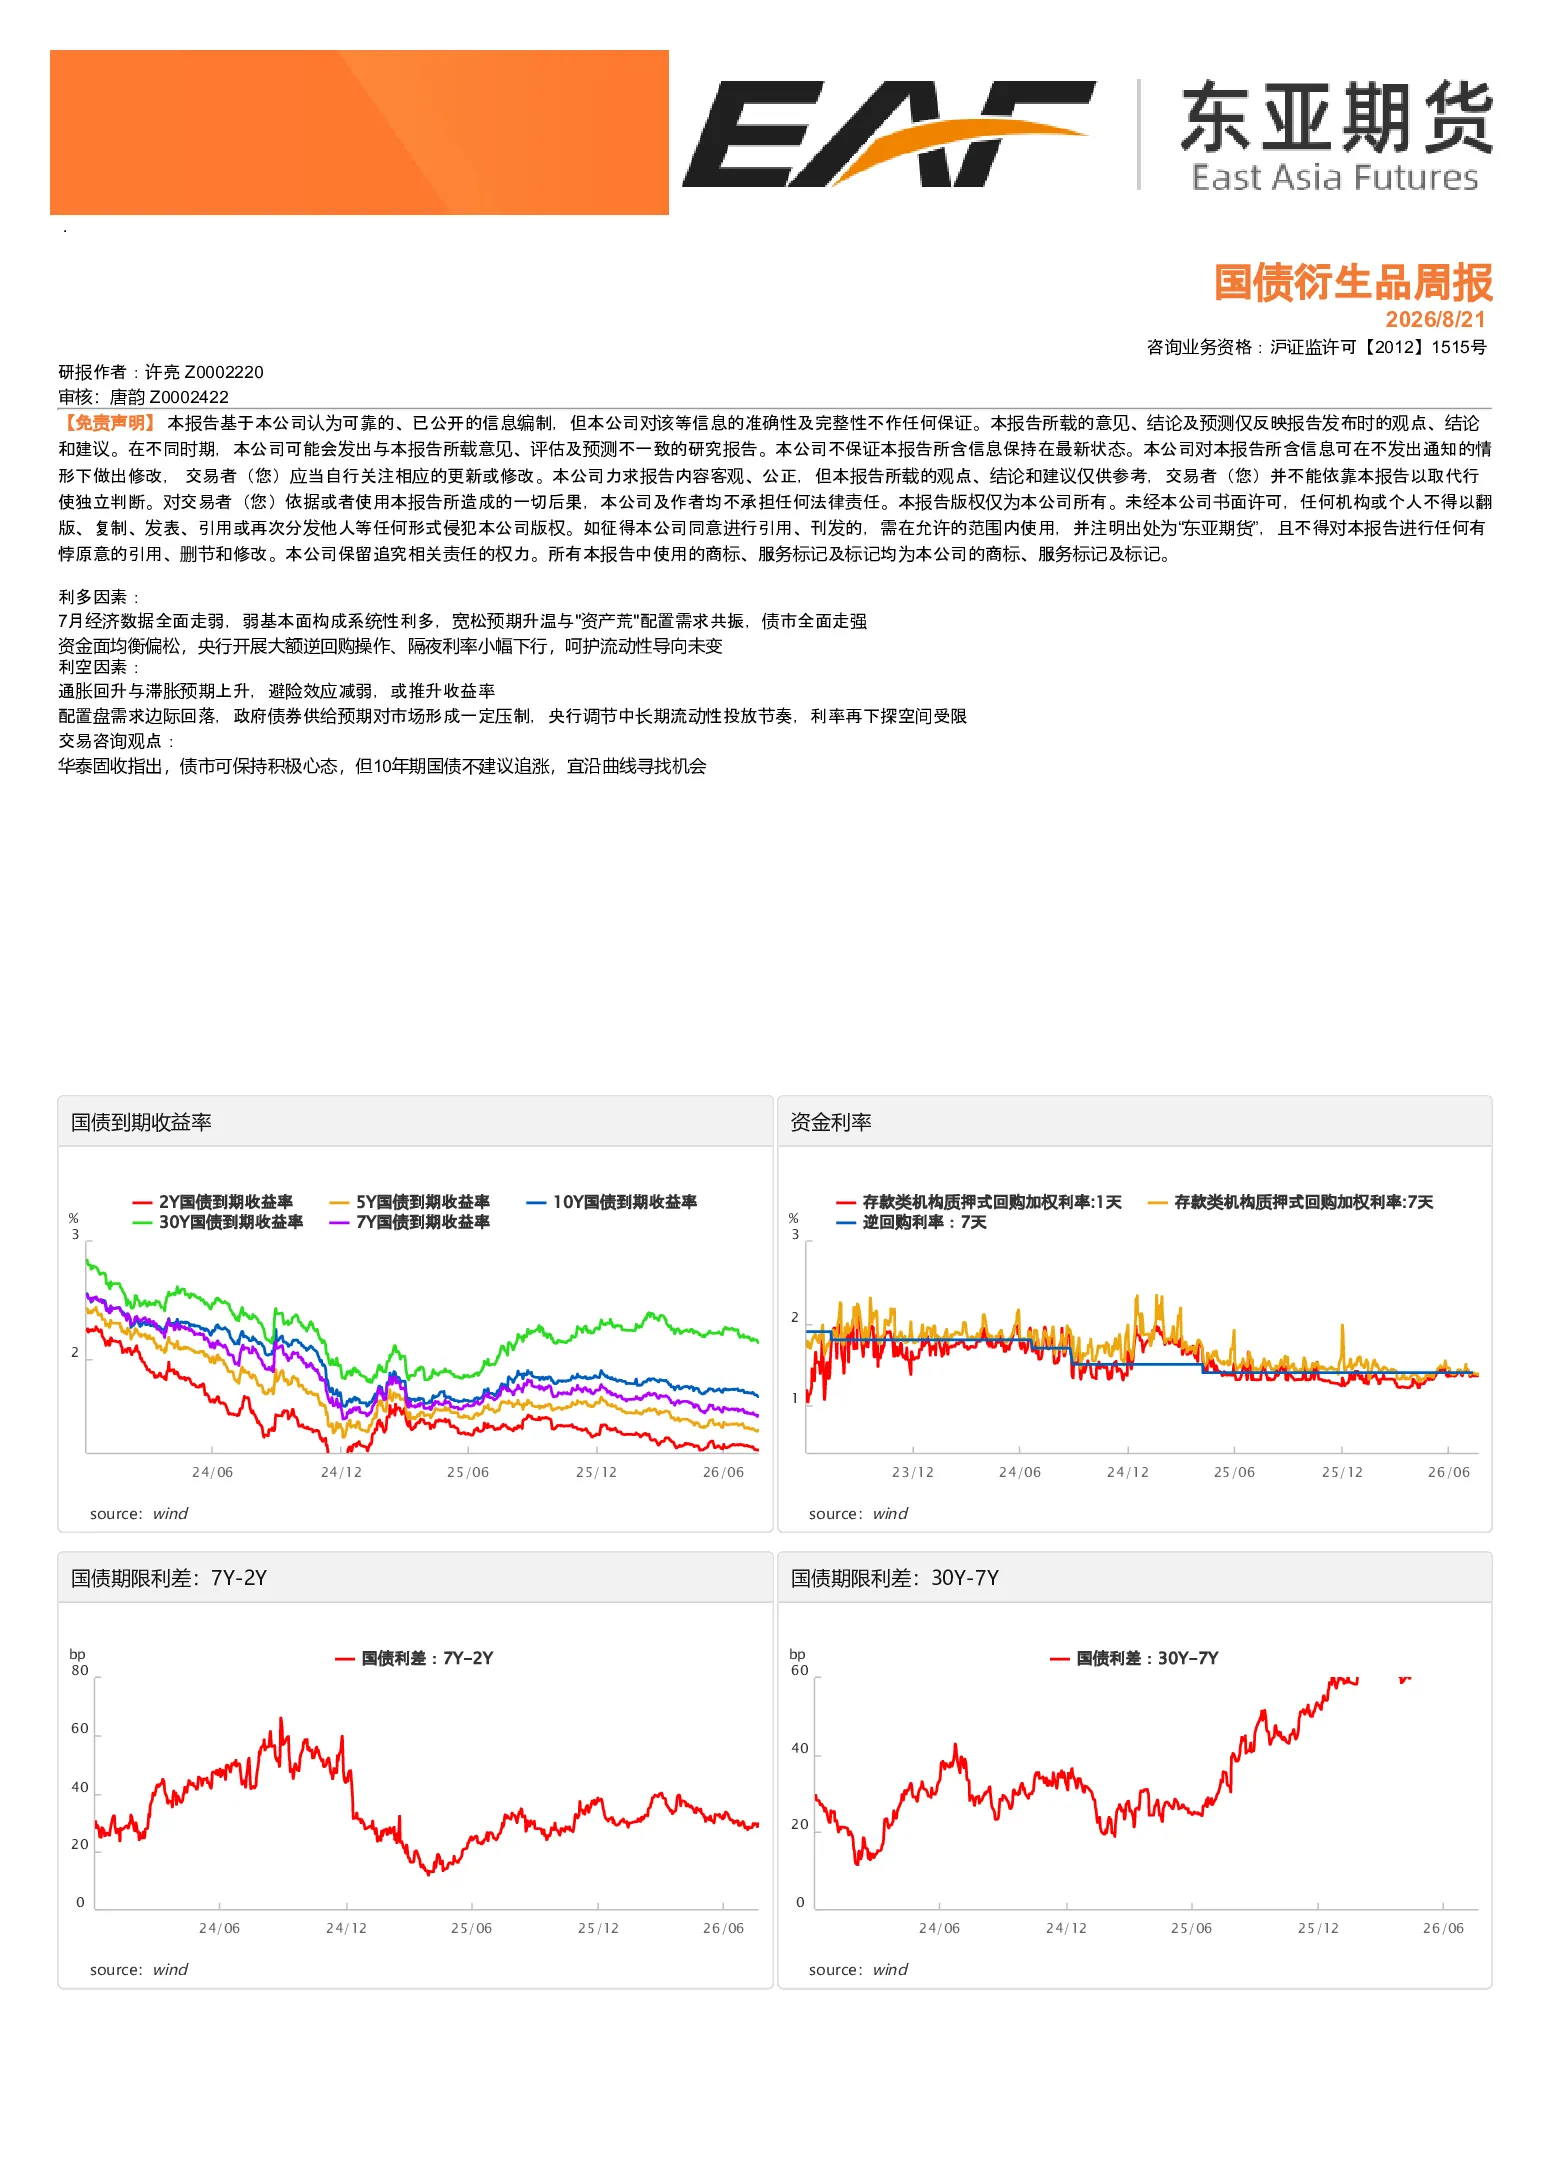
核心观点与市场分析
- 利多因素:7月经济数据全面走弱,弱基本面支撑宽松预期,与"资产荒"配置需求共振,推动债市走强。资金面均衡偏松,央行开展大额逆回购操作,隔夜利率小幅下行,显示呵护流动性导向未变。
- 利空因素:通胀回升与滞胀预期上升,避险效应减弱,或推升收益率配置盘需求边际回落。政府债券供给预期对市场形成压制,央行调节中长期流动性投放节奏,限制利率下探空间。
研究结论与投资建议
- 华泰固收建议债市可保持积极心态,但10年期国债不建议追涨,宜沿曲线寻找机会。
关键数据
- 国债到期收益率(Wind数据):
- 2年期:[数据缺失]
- 5年期:[数据缺失]
- 10年期:[数据缺失]
- 30年期:[数据缺失]
- 7年期:[数据缺失]
- 资金利率(Wind数据):
- 存款类机构质押式回购加权利率(1天):[数据缺失]
- 存款类机构质押式回购加权利率(7天):[数据缺失]
- 逆回购利率(7天):[数据缺失]
- 国债期限利差(Wind数据,单位:BP):
- 7Y-2Y:[数据缺失]
- 30Y-7Y:[数据缺失]
- 国债期货持仓(Wind数据,单位:手):
- 2年期:[数据缺失]
- 5年期:[数据缺失]
- 10年期:[数据缺失]
- 30年期:[数据缺失]
- 国债期货成交(Wind数据,单位:手):
- 2年期:[数据缺失]
- 5年期:[数据缺失]
- 10年期:[数据缺失]
- 30年期:[数据缺失]
- 国债期货基差(Wind数据,单位:元):
- 2年期(当季合约):[数据缺失]
- 5年期(当季合约):[数据缺失]
- 10年期(当季合约):[数据缺失]
- 30年期(当季合约):[数据缺失]
- 国债期货跨期价差(Wind数据,单位:元):
- 2年期(当季-下季):[数据缺失]
- 5年期(当季-下季):[数据缺失]
- 10年期(当季-下季):[数据缺失]
- 30年期(当季-下季):[数据缺失]
- 跨品种价差(Wind数据,单位:元):
- TS*4-T:[数据缺失]
- T*3-TL:[数据缺失]