猜你想问
焦煤焦炭产业周报核心内容是什么?
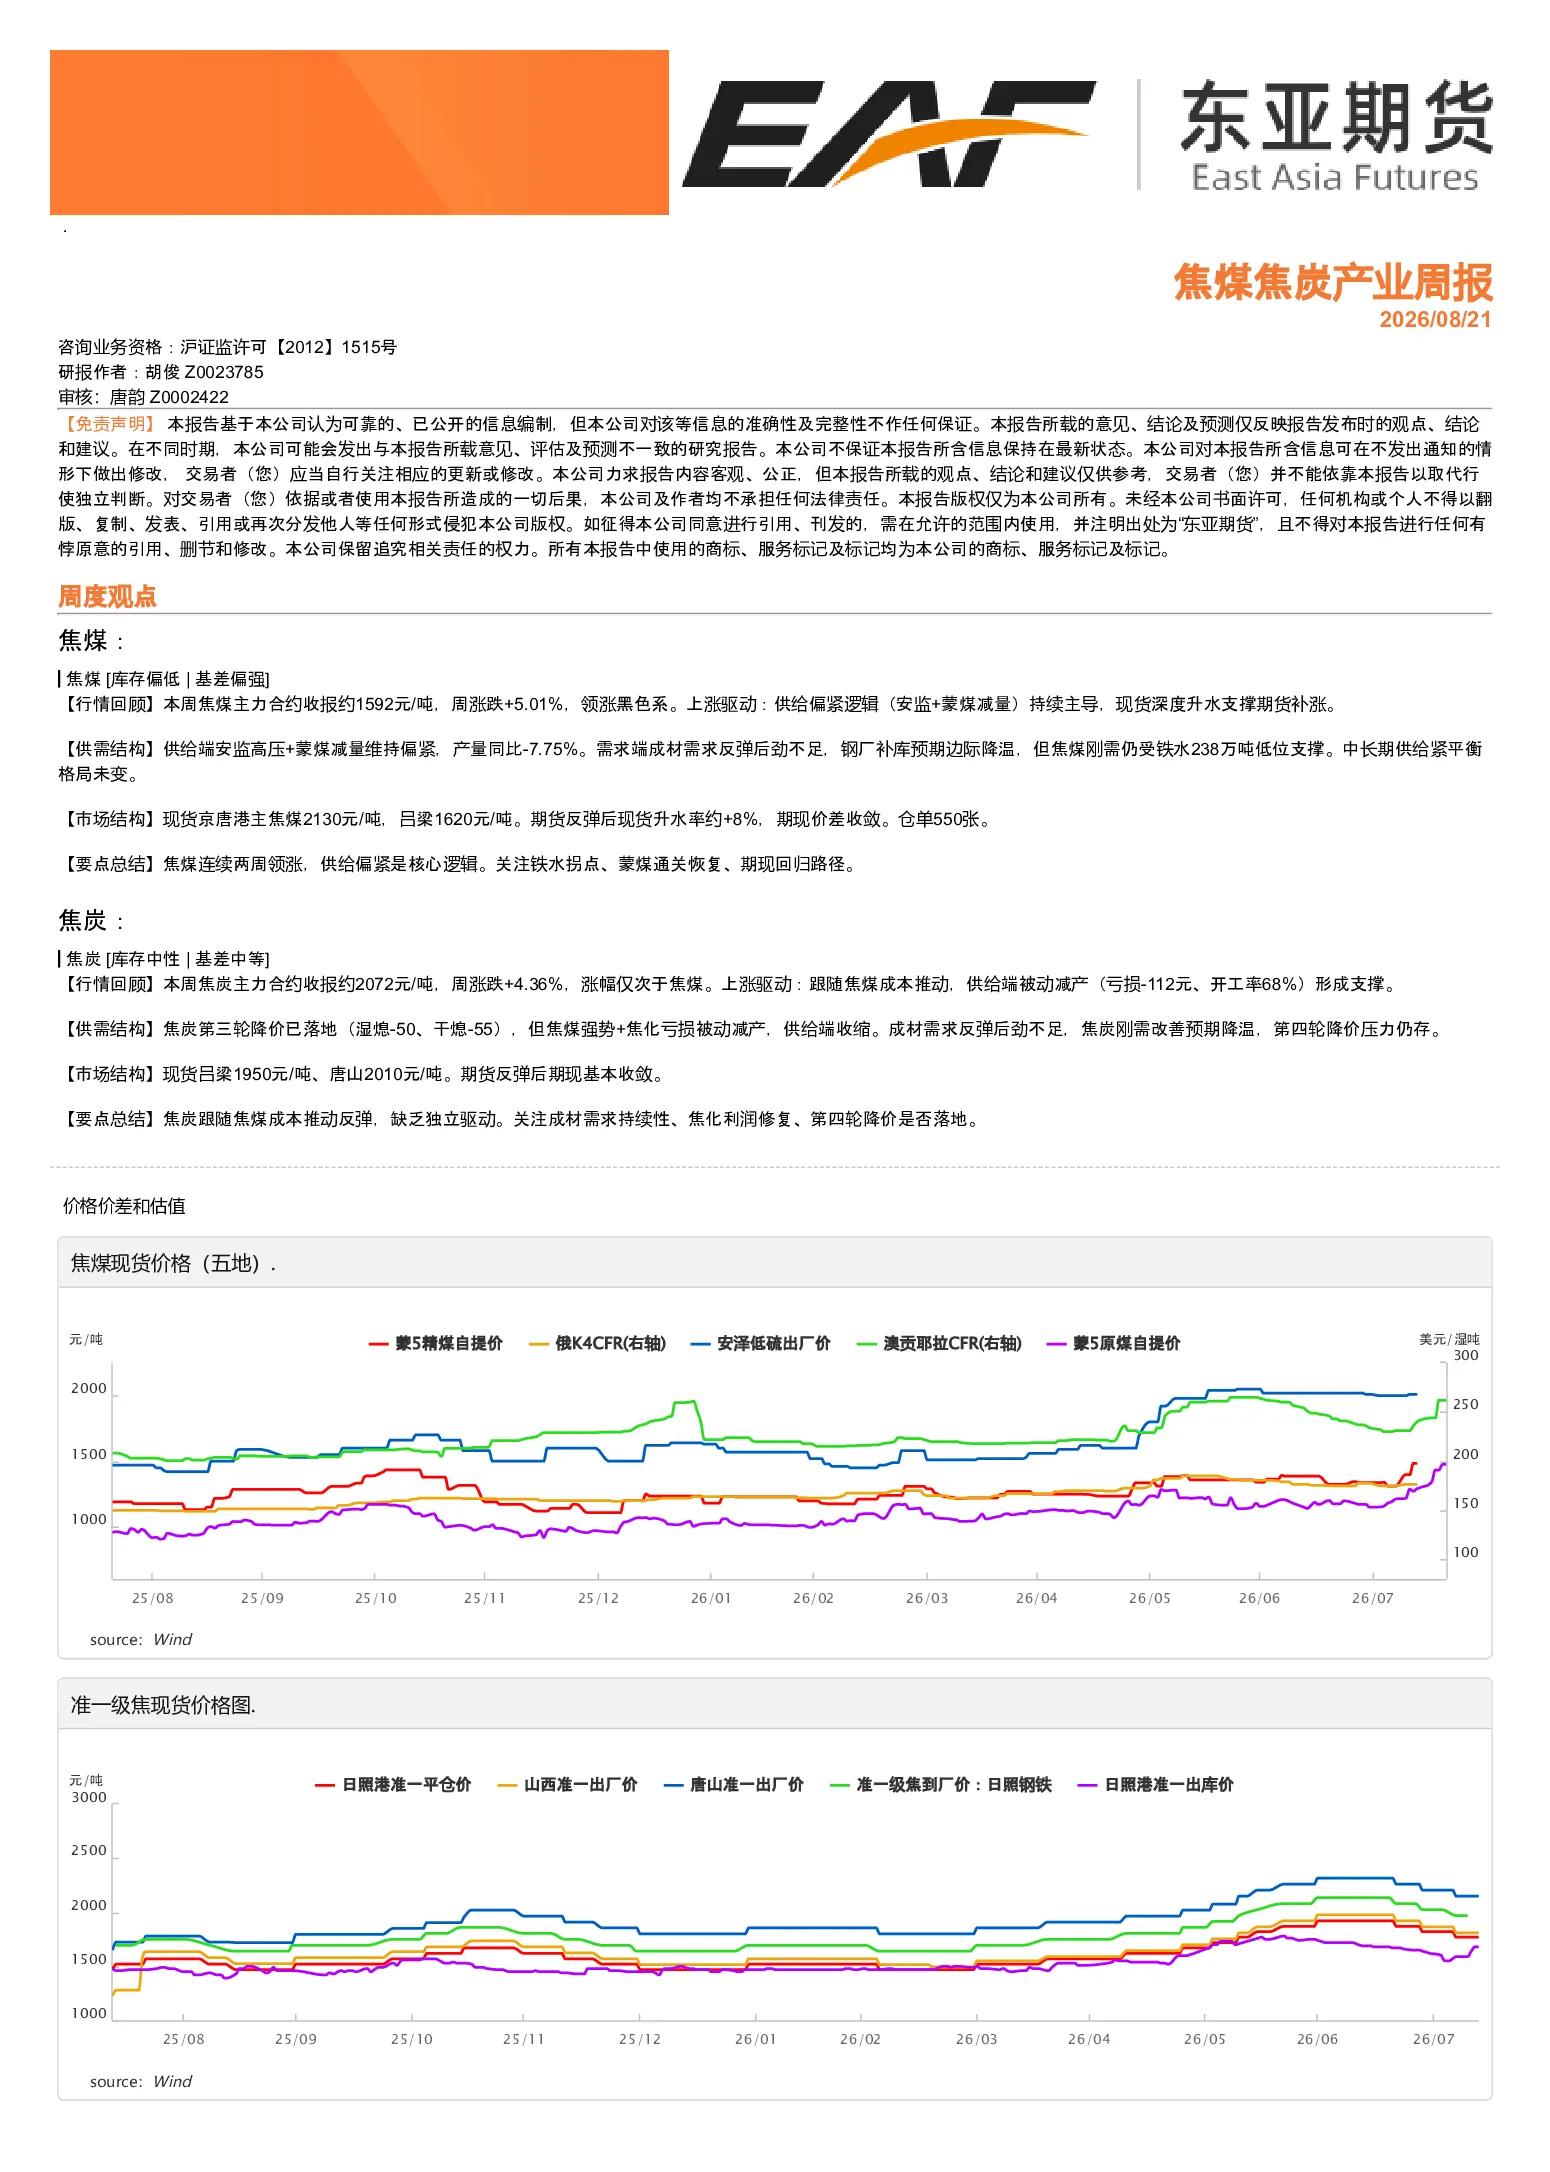
本报告分析了焦煤焦炭产业的最新行情。焦煤方面,主力合约收报约1592元/吨,周涨5.01%,上涨驱动为供给偏紧(安监+蒙煤减量)和现货深度升水。焦炭方面,主力合约收报约2072元/吨,周涨4.36%,上涨驱动为跟随焦煤成本推动,供给端被动减产形成支撑。报告还提供了焦煤和焦炭的供需结构、市场结构、价格价差、进出口等详细数据。
焦煤焦炭行业未来发展趋势如何?
焦煤行业中长期供给紧平衡格局未变,关注铁水拐点、蒙煤通关恢复、期现回归路径。焦炭行业缺乏独立驱动,跟随焦煤成本推动反弹,关注成材需求持续性、焦化利润修复、第四轮降价是否落地。进出口方面,关注内外焦煤价差、俄罗斯、澳大利亚、蒙古进口利润理论值等。
本报告重点分析了哪些方向?
报告重点分析了焦煤和焦炭的行情回顾、供需结构、市场结构、价格价差和估值、进出口数据以及研究结论。焦煤方面,关注供给偏紧逻辑、铁水拐点、蒙煤通关恢复、期现回归路径;焦炭方面,关注成材需求持续性、焦化利润修复、第四轮降价压力。
当前焦煤焦炭市场现状如何判断?
焦煤市场现状为供给偏紧支撑价格,主力合约收报约1592元/吨,周涨5.01%,现货京唐港主焦煤2130元/吨,期货反弹后期现升水率约+8%。焦炭市场现状为跟随焦煤成本推动反弹,主力合约收报约2072元/吨,周涨4.36%,现货吕梁1950元/吨,期货反弹后期现基本收敛。
焦煤焦炭产业周报有哪些风险提示?
焦煤风险提示包括铁水拐点可能导致需求减弱、蒙煤通关恢复可能增加供给、期现回归路径不确定性。焦炭风险提示包括成材需求持续性不足、焦化利润修复缓慢可能影响供给、第四轮降价压力可能导致价格承压。关注进出口政策变化对价格的影响。
你可能感兴趣
焦煤焦炭产业周报
东亚期货2026-07-17
焦煤焦炭产业周报
东亚期货2026-07-10
焦煤焦炭周报:黑色产业信心不足 宽松格局难见改观
华泰期货2023-05-21
焦煤焦炭产业周报:钢厂负反馈兑现,震荡寻底
南华期货2023-04-23
焦煤焦炭周报:黑色产业信心不足 宽松格局难见改观
华泰期货2023-05-28
焦煤焦炭产业周报:支撑在哪里?
南华期货2023-05-07
焦煤焦炭产业周报:蒙煤通关下滑与宏观带动反弹
南华期货2023-05-14
焦煤焦炭产业周报:补库需求支撑,短期反弹
南华期货2023-02-05
焦煤焦炭产业周报:只要预期够高,就总会有失望
南华期货2023-03-05
焦煤焦炭产业周报
东亚期货2026-08-14