猜你想问
2026年7月社会消费品零售总额同比增速是多少?
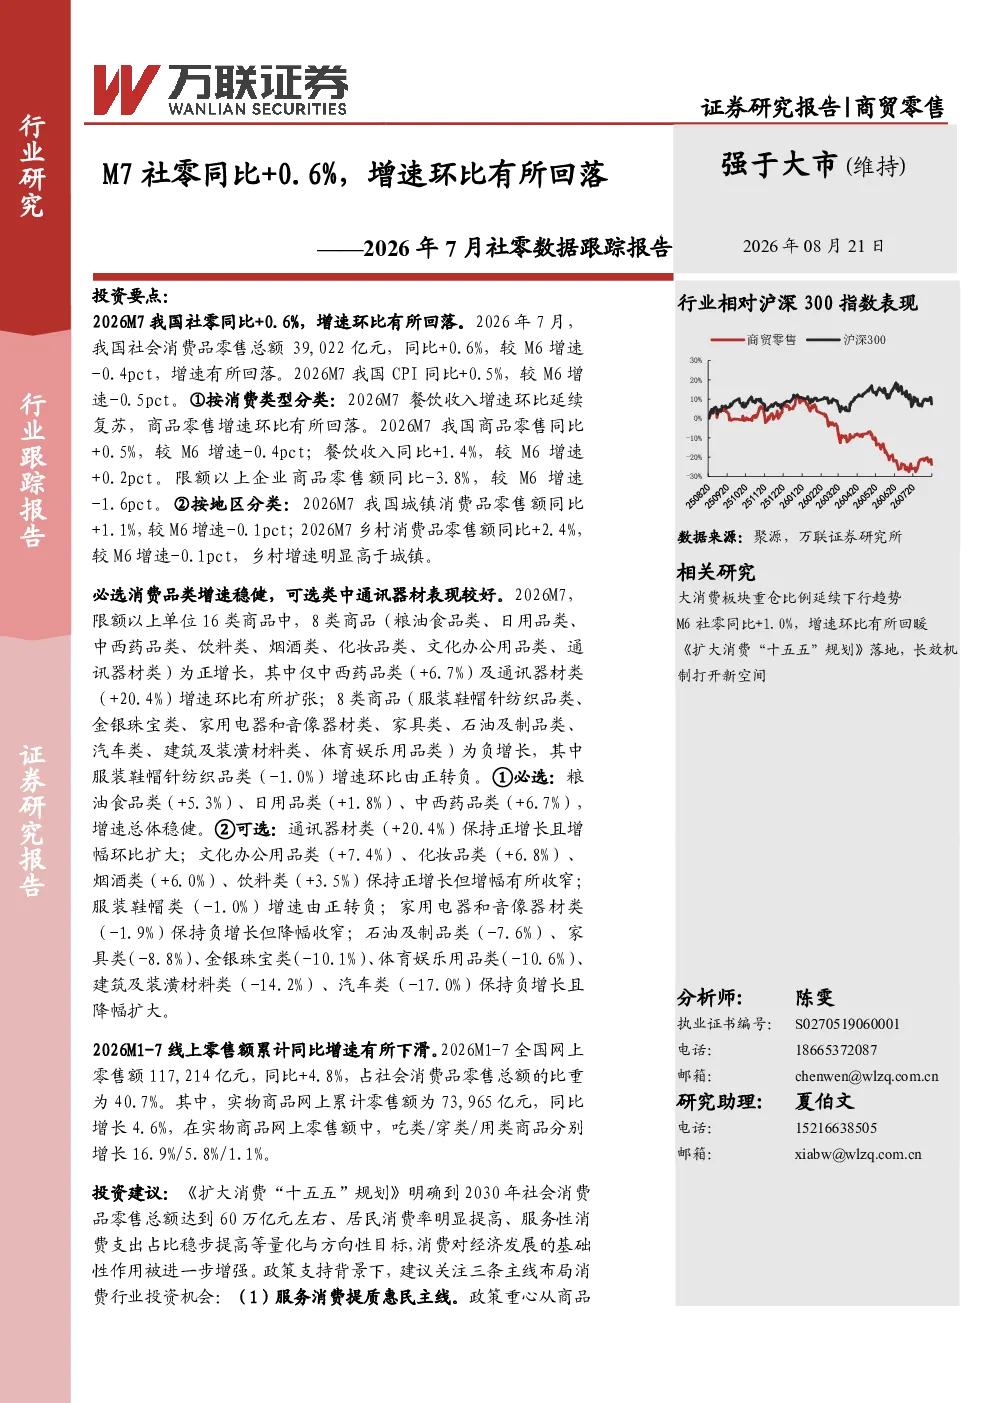
2026年7月,我国社会消费品零售总额同比增速为+0.6%。商品零售同比+0.5%,餐饮收入同比+1.4%。限额以上企业商品零售额同比-3.8%。整体增速环比回落0.4个百分点,显示出消费市场增速有所放缓。
7月消费市场有哪些细分品类表现突出?
7月消费市场细分品类表现分化。其中,通讯器材类增速环比扩张,达到+20.4%;中西药品类增长稳健,同比+6.7%。必选消费方面,粮油食品类、日用品类、中西药品类增速稳健。可选消费中,通讯器材类保持正增长且增幅扩大,但服装鞋帽类增速由正转负。网上零售额同比+4.8%,实物商品网上零售额同比增长4.6%
报告对消费行业有哪些重点分析方向?
报告重点分析了消费类型、地区和细分品类。按消费类型,商品零售和餐饮收入表现不同;按地区,乡村消费品零售额增速明显高于城镇。细分品类中,8类正增长,8类负增长。报告还关注了网上零售发展趋势,实物商品网上零售额同比增长4.6%,占社会消费品零售总额的比重为40.7%
当前消费市场现状如何判断?
当前消费市场呈现增速放缓但结构分化的特点。整体社零增速环比回落,但细分品类和地区间存在差异。通讯器材、中西药品等品类增长较快,而服装鞋帽、汽车等品类表现不佳。网上零售持续增长,成为消费市场的重要支撑。乡村消费增速明显高于城镇,显示出区域消费活力差异。
报告提示了哪些投资风险?
报告提示了消费行业投资的三条主线,包括服务消费提质惠民主线、情绪消费与国货潮品主线、需求复苏主线。同时,也提示了相关风险因素,包括政策力度不及预期风险、消费复苏不及预期风险、宏观经济增长不及预期风险。这些风险因素可能对消费行业的投资机会产生影响
你可能感兴趣
2026年8月社零数据跟踪报告:M8社零同比+0.4%,增速环比有所降低
商贸零售万联证券2026-09-16
2026年6月社零数据跟踪报告:M6社零同比+1.0%,增速环比有所回暖
商贸零售万联证券2026-07-16
2026年5月社零数据跟踪报告:M5社零同比-0.6%,增速由正转负
商贸零售万联证券2026-06-25
商贸零售行业2026年3月社零数据跟踪报告:3月社零同比+1.7%,增速较1-2月有所回落
商贸零售万联证券2026-04-17
2025年11月社零数据跟踪报告:11月社零总额同比+1.3%,只有中西药品类增速环比有所上升
商贸零售万联证券2025-12-16
2026年1-2月社零数据跟踪报告:1-2月社零总额同比+2.8%,增速环比回升
商贸零售万联证券2026-03-17
2025年7月社零数据跟踪报告:7月社零总额同比+3.7%,增速同比提升、环比下降
商贸零售万联证券2025-08-19
纺织服装社零数据点评:7月国内社零同比增长0.6%,可选品类增速普遍回落
纺织服装山西证券2026-08-17
社零数据点评:5月国内社零同比下降0.6%,纺织服装社零增速环比小幅回升
纺织服装山西证券2026-06-16
7月食品饮料行业社零数据点评:淡季酒类增速环比有所回落,期待旺季到来
食品饮料山西证券2020-08-14