猜你想问
361度2026年上半年的主要业绩表现如何?
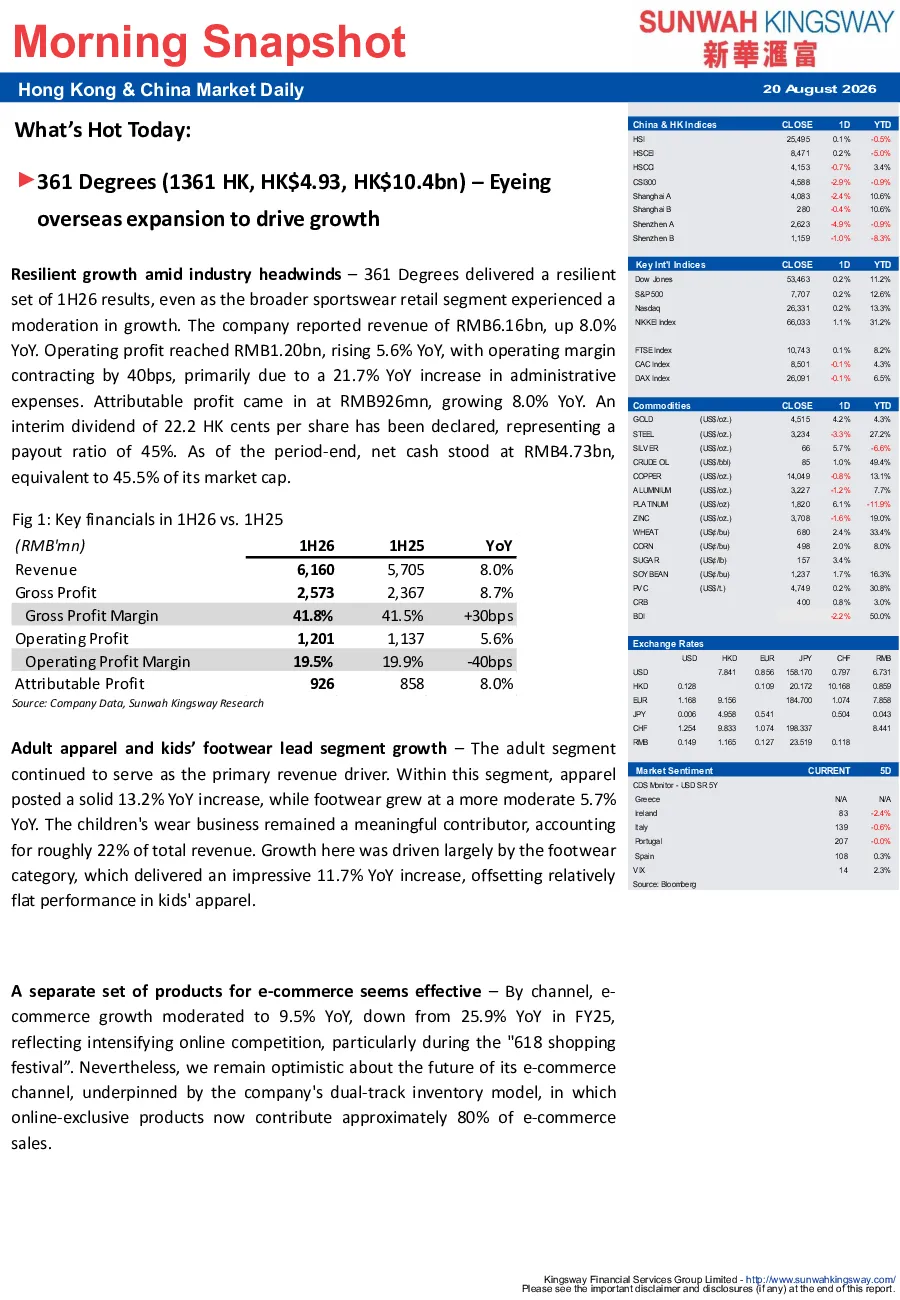
361度2026年上半年展现出稳健运营表现,总收入达61.6亿人民币,同比增长8.0%;营业利润为12亿人民币,增长5.6%。尽管营业利润率下降40个基点,主要由于管理费用同比增长21.7%,但归属于母公司股东的净利润仍增长8.0%,达到9.26亿人民币。公司宣布每股派息0.222港元,派息率为45%。截至期末,净现金为47.3亿人民币,相当于市值的45.5%
361度的核心业务增长动力来自哪些方面?
361度的核心业务增长主要来自成人服装和童鞋业务,其中成人服装同比增长13.2%,童鞋同比增长11.7%,有效抵消了童装业务的平淡表现。童装业务占总收入约22%,增长主要来自鞋类。电商渠道增长放缓至9.5%(2025财年为25.9%),但线上独家产品占比已提升至约80%,公司仍对电商前景保持乐观
361度的海外扩张策略及进展如何?
361度正积极推动海外扩张,任命前耐克大中华区高管孟利军为CEO,负责国际业务和渠道发展。目前海外门店达1167家,占总线下门店13.5%,主要分布在东南亚、美洲和欧洲,其中加盟店占多数。公司目标在未来3-5年内将海外业务占比提升至30%-50%(年复合增长率约65%-130%),2026年上半年海外收入同比增长超80%,预计年底占比可达4%-5%
当前361度所处行业的发展趋势如何?
361度所处行业面临逆风,但公司仍实现营收和利润增长。成人服装和童鞋业务成为增长引擎,电商渠道虽增长放缓但线上独家产品占比提升,显示品牌化策略成效。行业整体需应对竞争加剧和消费者偏好变化,361度的海外扩张策略为长期发展提供新动力
361度研报中提示的主要风险有哪些?
361度研报显示的主要风险包括管理费用增长过快导致利润率下降,电商渠道增长放缓可能影响未来收入增速,以及海外扩张策略的执行风险。此外,行业竞争加剧和消费者偏好变化也可能对公司业绩产生影响,需持续关注成本控制和海外市场拓展的进展
你可能感兴趣
361度:业绩稳健增长,全渠道与国际化协同驱动
信达证券2026-08-19
赤子城科技-Q2增长延续海外扩张与AI新项目双轮驱动
未知机构2026-07-20
创新产品驱动业绩增长,海外渠道扩张彰显格局
医药生物信达证券2022-08-28
非车业务结构转型与海外扩张双轮驱动,开启第二增长曲线
第一上海证券2025-11-11
优秀的IP运营能力再次得到验证,海外扩张将驱动持续高速增长
浦银国际2024-08-21
海外业务放量扩张,研发驱动业绩增长
西南证券2023-05-12
高端毛纺龙头,海外扩张与品类多元化驱动增长
国信证券2023-12-25
海外扩张与客户开拓,驱动盈利回升与份额增长
国信证券2023-10-26
【国信纺服】新澳股份深度报告:高端毛纺龙头,海外扩张与品类多元化驱动增长
未知机构2023-12-25
多区域扩张与海外布局驱动公司业绩增长,2025年归母净利润同比+37.52%
基础化工开源证券2026-04-21