猜你想问
奥普特26年中报核心数据有哪些?
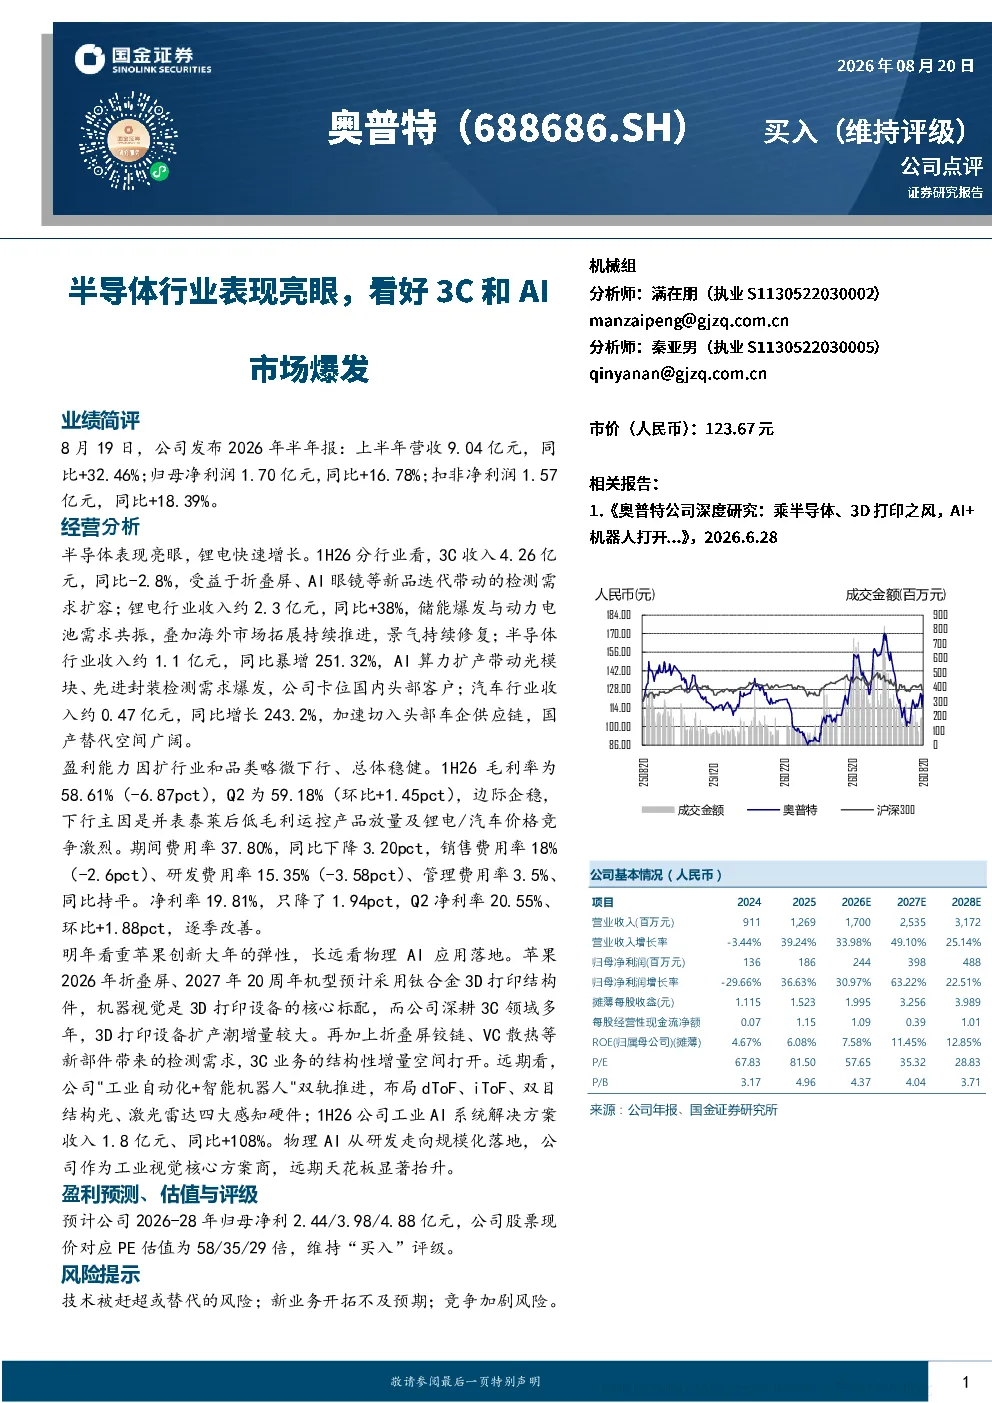
奥普特2026年上半年营收9.04亿元,同比增长32.46%;归母净利润1.70亿元,同比增长16.78%;扣非净利润1.57亿元,同比增长18.39%。分行业看,3C收入4.26亿元,同比-2.8%;锂电收入约2.3亿元,同比+38%;半导体收入约1.1亿元,同比暴增251.32%;汽车收入约0.47亿元,同比增长243.2%。毛利率58.61%(-6.87pct),净利率19.81%
奥普特主要赛道发展趋势如何?
奥普特在3C、锂电、半导体、汽车四大赛道均有布局。3C受折叠屏、AI眼镜等新品迭代带动检测需求扩容;锂电因储能爆发与动力电池需求共振,收入同比+38%;半导体因AI算力扩产带动检测需求爆发,收入同比暴增251.32%;汽车业务加速切入头部车企供应链,收入同比增长243.2%。公司长期布局dToF、iToF等感知硬件,工业AI系统解决方案收入同比+108%
奥普特报告重点分析了哪些方向?
报告重点分析了奥普特分行业经营表现,包括3C、锂电、半导体、汽车各业务板块的收入增长、毛利率变化及驱动因素。同时,报告还分析了公司盈利能力,指出毛利率下降主因是并表泰莱后低毛利产品放量及锂电/汽车价格竞争,期间费用率同比下降3.20pct。此外,报告展望了公司短期受益于苹果新品迭代,长期则看重物理AI应用规模化落地
奥普特当前市场表现如何?
奥普特2026年上半年营收、归母净利润、扣非净利润均实现双位数增长,展现出较强的成长性。分行业看,锂电和半导体业务增长尤为突出,分别同比增长38%和251.32%。公司毛利率虽有所下降,但净利率逐季改善,期间费用率控制良好。整体来看,奥普特在多个赛道布局得当,技术布局前瞻,具备较强市场竞争力
奥普特研报提示哪些风险?
奥普特研报提示的主要风险包括:技术被赶超或替代的风险,随着技术迭代速度加快,若公司未能持续创新可能面临竞争压力;新业务开拓不及预期的风险,公司布局的工业AI系统等新业务尚处发展初期,存在市场拓展不确定性;竞争加剧风险,在锂电、汽车等赛道,行业竞争日趋激烈,可能对公司市场份额和盈利能力产生影响