猜你想问
中信证券中期业绩具体表现如何?
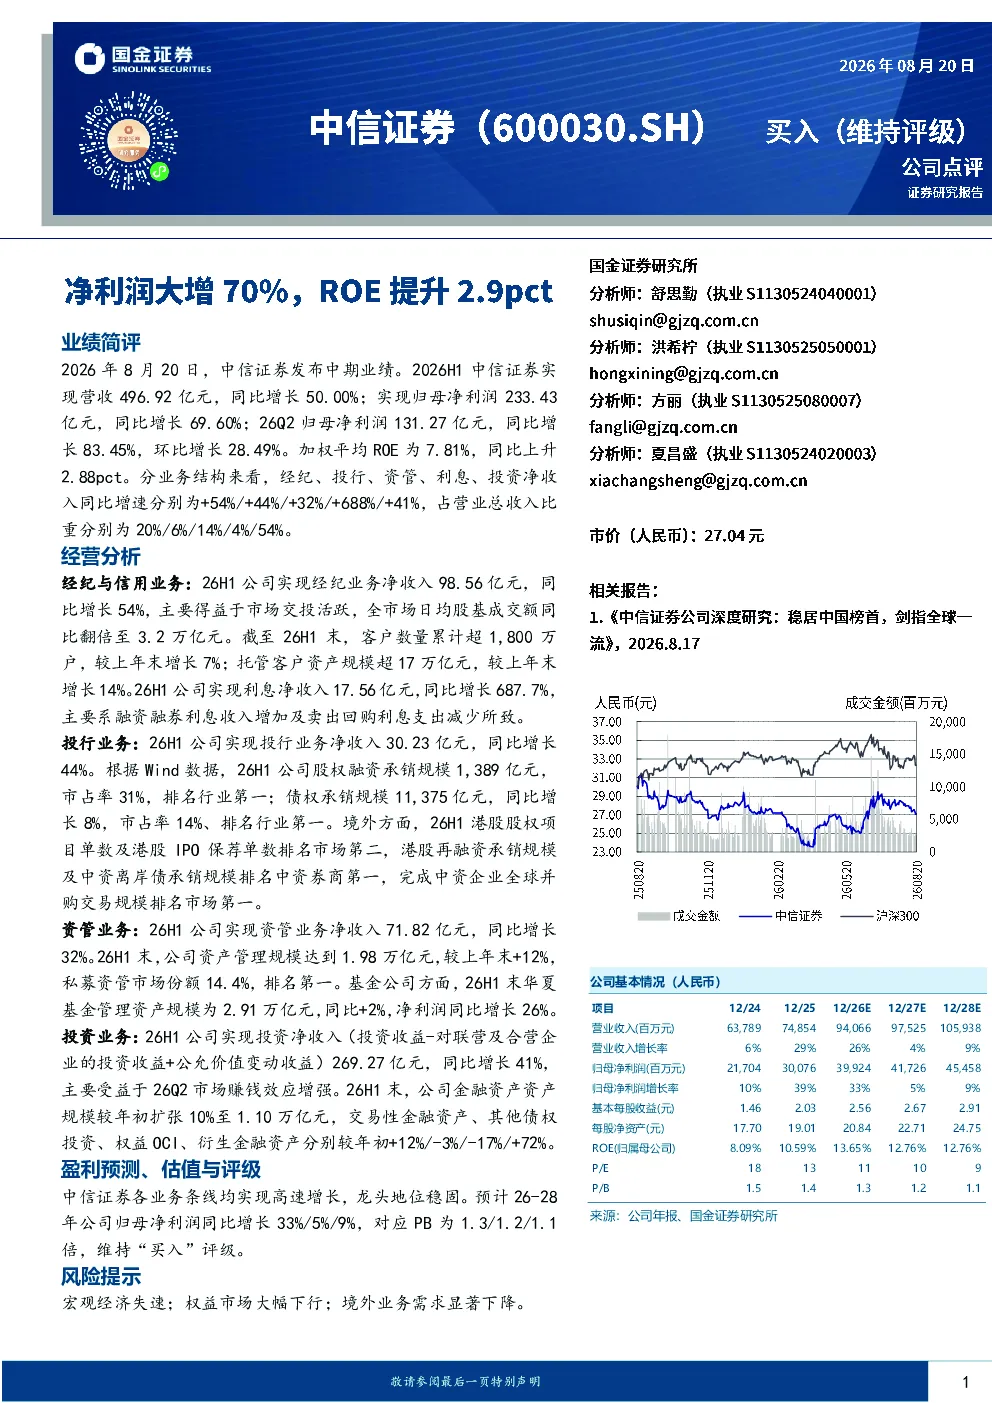
中信证券2026年中期业绩亮眼,营收496.92亿元同比增长50.00%,归母净利润233.43亿元同比增长69.60%。26Q2归母净利润131.27亿元同比增长83.45%,环比增长28.49%,加权平均ROE为7.81%,同比上升2.88pct。经纪业务净收入98.56亿元同比增长54%,主要得益于市场交投活跃;利息业务净收入17.56亿元同比增长687.7%;投行业务净收入30.23亿元同比增长44%;资管业务净收入71.82亿元同比增长32%,资产管理规模达1.98万亿元;投资业务净收入269.27亿元同比增长41%。
金融行业发展趋势如何?
金融行业整体呈现稳健增长态势,市场交投活跃带动券商业务扩张。经纪业务受益于客户数量和资产规模提升,利息业务因市场融资需求增加表现突出,投行业务持续扩大市场份额,资管业务稳健发展,投资业务收益增强。未来行业将受益于数字化转型和金融科技发展,但需关注宏观经济波动和监管政策变化对行业格局的影响。
报告重点分析了哪些方面?
报告重点分析了中信证券各业务板块的业绩表现和增长驱动因素。经纪业务强调市场活跃带来的收入增长,利息业务聚焦融资融券利息收入提升,投行业务突出股权融资和境外业务优势,资管业务关注资产管理规模扩张,投资业务强调市场赚钱效应。同时,报告对2026-2028年盈利预测和投资评级进行了说明,并提示了宏观经济、权益市场和境外业务等风险因素。
当前市场现状如何判断?
当前市场呈现结构性机会,券商业务受益于市场活跃度和创新业务发展。经纪业务客户规模持续扩大,利息业务弹性较高,投行业务竞争激烈但市场份额稳定,资管业务分化明显,投资业务受益于市场情绪。行业整体盈利能力增强,但需关注市场波动和行业竞争加剧带来的挑战,部分业务板块如利息业务增长存在较大不确定性。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济失速可能影响市场情绪和业务增长,权益市场大幅下行可能冲击券商估值和投资收益,境外业务需求显著下降可能影响投行业务收入。此外,行业竞争加剧和监管政策变化也可能对券商盈利能力产生影响。需关注这些风险因素对中信证券各业务板块的具体影响程度。