猜你想问
这份研报的核心内容是什么?
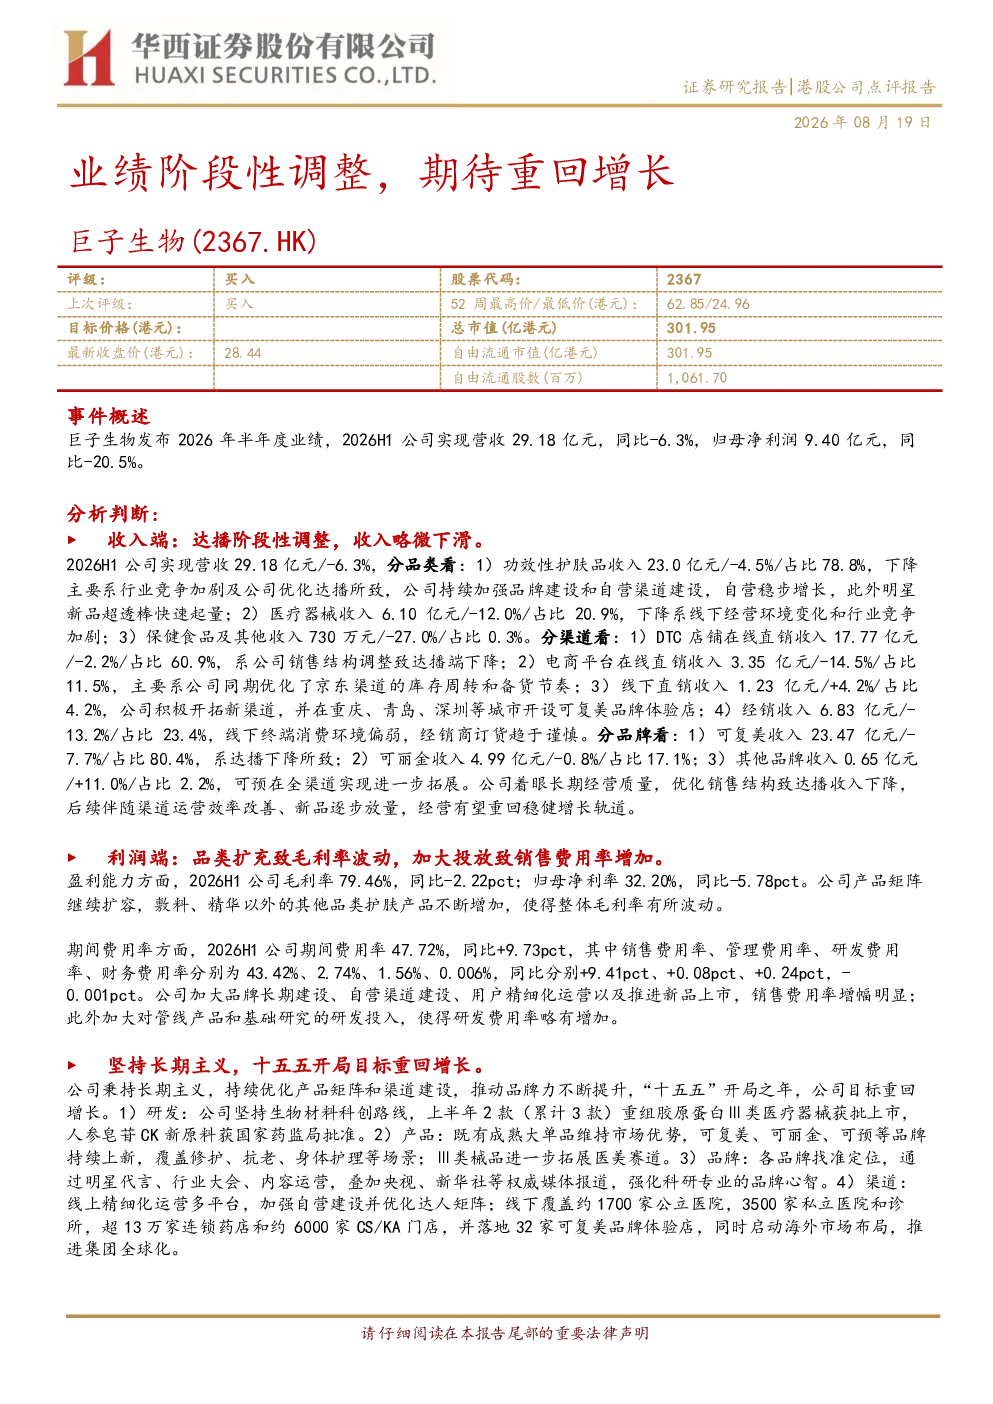
本报告分析巨子生物2026H1业绩表现,指出公司因达播阶段性调整导致营收同比下滑6.3%,净利润下滑20.5%。收入端主要受功效性护肤品、医疗器械和经销收入下降影响,但自营渠道和明星新品超透棒快速起量。利润端毛利率因产品矩阵扩容波动,销售费用率因品牌建设加大投入而增加。报告同时展望公司长期战略,包括研发创新、产品上新、品牌建设和渠道优化,目标重回增长。
当前医美赛道的发展趋势如何?
医美赛道持续发展,但竞争加剧。巨子生物2026H1业绩显示,医疗器械收入下滑主要受线下经营环境变化和竞争影响。未来,公司计划拓展医美赛道,推出更多Ⅲ类械品。行业整体趋势是技术创新和品牌化竞争,企业需平衡短期调整与长期布局,优化渠道和产品矩阵以应对市场变化。
研报重点分析了巨子生物的哪些方面?
研报重点分析了巨子生物的业绩表现、长期战略与展望。业绩端,报告详细拆解了收入和利润变化,指出功效性护肤品、医疗器械和经销收入的下滑原因,以及自营渠道和明星新品的增长贡献。战略端,报告聚焦公司研发创新(如重组胶原蛋白Ⅲ类器械获批)、产品矩阵优化(可复美、可丽金等品牌上新)、品牌力提升(强化科研专业心智)和渠道建设(线上线下布局及海外拓展)。
目前巨子生物的市场状况如何?
巨子生物2026H1市场状况呈现阶段性调整特征。收入端受达播调整影响略有下滑,但自营渠道和明星新品表现亮眼。利润端毛利率波动,销售费用率增加。整体看,公司处于优化调整期,通过加大研发投入和品牌建设,寻求重回增长。行业竞争激烈,公司需在产品创新、渠道优化和品牌建设上持续发力,以应对市场变化。
研报提示了哪些投资风险?
研报提示的主要风险包括行业竞争加剧、新品建设不及预期和品牌声誉风险。行业竞争加剧可能导致市场份额下滑和利润率压缩;新品建设若不及预期,将影响未来增长;品牌声誉风险则可能因产品质量或营销问题引发。投资者需关注公司在激烈竞争中的产品创新能力、市场拓展效果以及品牌维护能力,以规避潜在风险。