猜你想问
原糖和郑糖近期走势差异的原因是什么?
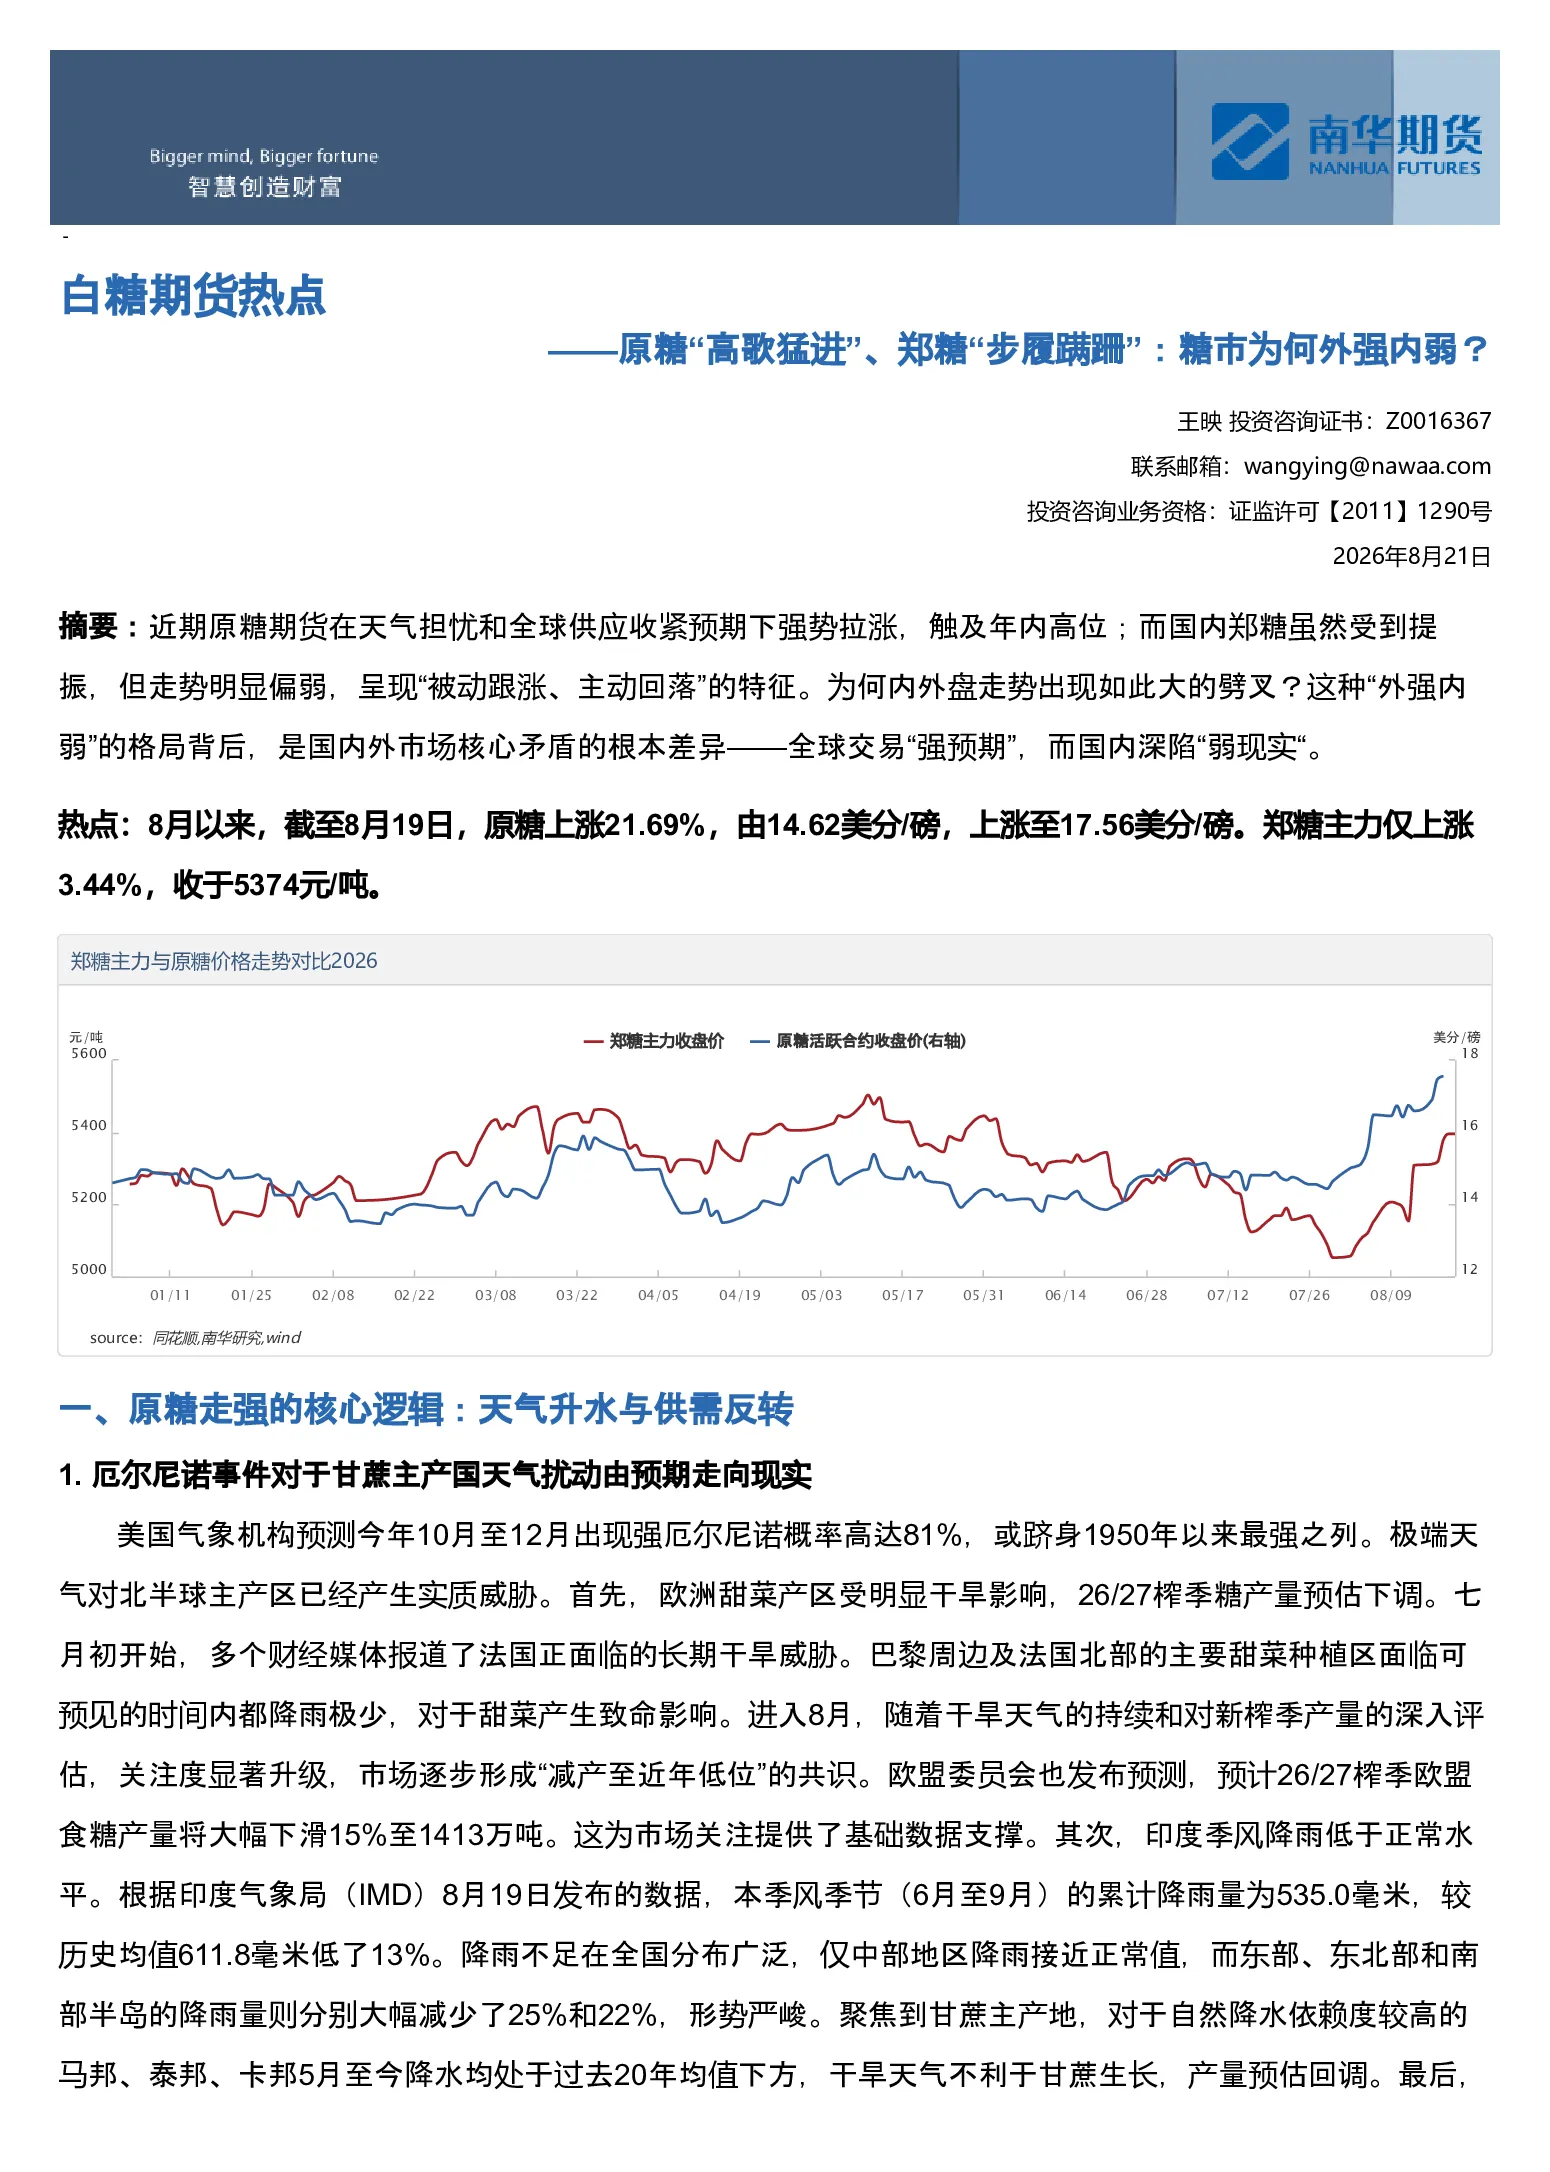
原糖近期强势上涨主要受天气担忧和全球供应收紧预期驱动,欧洲甜菜产区干旱、印度季风降雨不足、泰国甘蔗生长受影响,加剧了全球主产区天气扰动。同时,原油价格高企压制巴西制糖比,印度提前开榨及政策调整加剧供应紧缺,供需缺口逐步放大。而郑糖虽受提振但走势偏弱,主要因2025/26榨季全国产量创近年新高,工业库存高企,销糖率下滑,近月09合约承压于高库存、仓单压力和现货疲软,远月01合约预期定价但9-1价差持续下行。这种差异源于全球市场‘强预期’与国内‘弱现实’的核心矛盾。
糖市未来发展趋势如何?
糖市未来发展趋势需关注巴西制糖比、国内库存去化速度和进口利润窗口等关键变量。巴西制糖比受原油价格影响,若原油价格持续高企,制糖比将压制原糖上涨空间;国内库存去化速度是关键,8-9月消费旺季若消费超预期,有助于库存下降;进口利润窗口若内外价差倒挂扩大,将限制郑糖上涨空间。当前市场存在震荡消化和突破上行两种情景,震荡消化下原糖高位徘徊,郑糖维持5200-5400区间,等待基本面改善;突破上行需厄尔尼诺加剧且旺季消费超预期,郑糖突破5400压力位开启补涨。
本报告重点分析了哪些方面?
本报告重点分析了原糖和郑糖的走势差异及其背后的核心矛盾。原糖方面,重点关注了天气升水和供需反转两大逻辑,指出厄尔尼诺事件导致的全球主产区天气扰动以及原油价格高企压制巴西制糖比、印度提前开榨等供应端因素是原糖走强的关键。郑糖方面,则重点分析了高库存压顶和盘面结构两大因素,指出2025/26榨季全国产量创近年新高、工业库存高企、销糖率下滑是郑糖涨势艰难的主要原因,同时盘面结构上近月09合约承压于高库存、仓单压力和现货疲软,远月01合约预期定价但9-1价差持续下行。
当前糖市的市场现状如何判断?
当前糖市呈现‘外强内弱’的市场现状,即原糖期货强势上涨而国内郑糖期货走势偏弱。这种现状的核心矛盾在于全球市场‘强预期’与国内‘弱现实’。从全球市场看,天气担忧和供应收紧预期驱动原糖期货上涨,CFTC非商业净多头持仓年内首度转为正值,显示市场看涨情绪升温。从国内市场看,高库存压顶、销糖率下滑、盘面结构承压等因素制约郑糖上涨空间,市场整体偏弱。这种差异反映了全球和国内基本面和预期的不匹配。
本报告提示哪些风险?
本报告提示的主要风险在于全球和国内基本面变化可能导致的预期反转。原糖方面,若厄尔尼诺事件影响弱于预期,或巴西制糖比因原油价格回落而大幅提升,可能导致原糖上涨动能减弱。郑糖方面,若8-9月消费旺季不达预期,或进口利润窗口因内外价差收窄而关闭,可能导致郑糖承压。此外,全球宏观经济波动、政策变化等外部因素也可能对糖市走势产生影响,需持续关注巴西、印度、中国等主产区和消费国的政策动向及天气变化情况。