猜你想问
这份研报主要分析了合成橡胶的哪些内容?
本研报主要分析了合成橡胶的基本面跟踪,包括国内顺丁橡胶及社会库存的下降情况,以及丁二烯华东港口库存的减少。同时,报告探讨了中东地缘风险和国际油价高位震荡对合成橡胶价格的影响,并指出基本面环比改善提供的支撑。此外,还分析了产业链各环节的表现,如合成橡胶驱动中性偏强,丁二烯基本面逐步改善,顺丁橡胶基本面中性偏强等。报告还具体分析了8月份丁二烯供需小幅双增的情况,以及顺丁橡胶供需均处于高位,替代需求带动表需维持高位的现象。最后,报告综合考量了原油高位震荡、天然橡胶原料震荡及多空因素交织,预计合成橡胶价格将在静态估值区间内震荡运行,丁二烯成交好转及顺丁橡胶小幅去库提供支撑,价格中枢或上移。
合成橡胶行业未来的发展趋势如何?
合成橡胶行业未来的发展趋势呈现震荡运行态势。从基本面来看,国内顺丁橡胶及社会库存下降,丁二烯华东港口库存减少,显示供需关系有所改善。产业链方面,合成橡胶驱动中性偏强,丁二烯基本面逐步改善,顺丁橡胶基本面中性偏强。8月份丁二烯供需小幅双增,供应端开工率变化有限,需求端顺丁及丁苯开工维持高位,ABS阶段性改善,SBS需求环比提升。顺丁橡胶供需均高位,替代需求带动表需维持高位。综合来看,合成橡胶价格预计在静态估值区间内震荡运行,丁二烯成交好转及顺丁橡胶小幅去库提供支撑,价格中枢或上移。但中东地缘风险和国际油价高位震荡仍可能对价格产生影响。
研报重点分析了哪些方向?
研报重点分析了合成橡胶的基本面跟踪和产业链各环节的表现。具体包括国内顺丁橡胶及社会库存的下降情况,丁二烯华东港口库存的减少,以及中东地缘风险和国际油价高位震荡对合成橡胶价格的影响。报告还探讨了基本面环比改善提供的支撑,以及合成橡胶驱动中性偏强,丁二烯基本面逐步改善,顺丁橡胶基本面中性偏强等。此外,报告还具体分析了8月份丁二烯供需小幅双增的情况,以及顺丁橡胶供需均处于高位,替代需求带动表需维持高位的现象。最后,报告综合考量了原油高位震荡、天然橡胶原料震荡及多空因素交织,预计合成橡胶价格将在静态估值区间内震荡运行,丁二烯成交好转及顺丁橡胶小幅去库提供支撑,价格中枢或上移。
当前合成橡胶市场的现状如何?
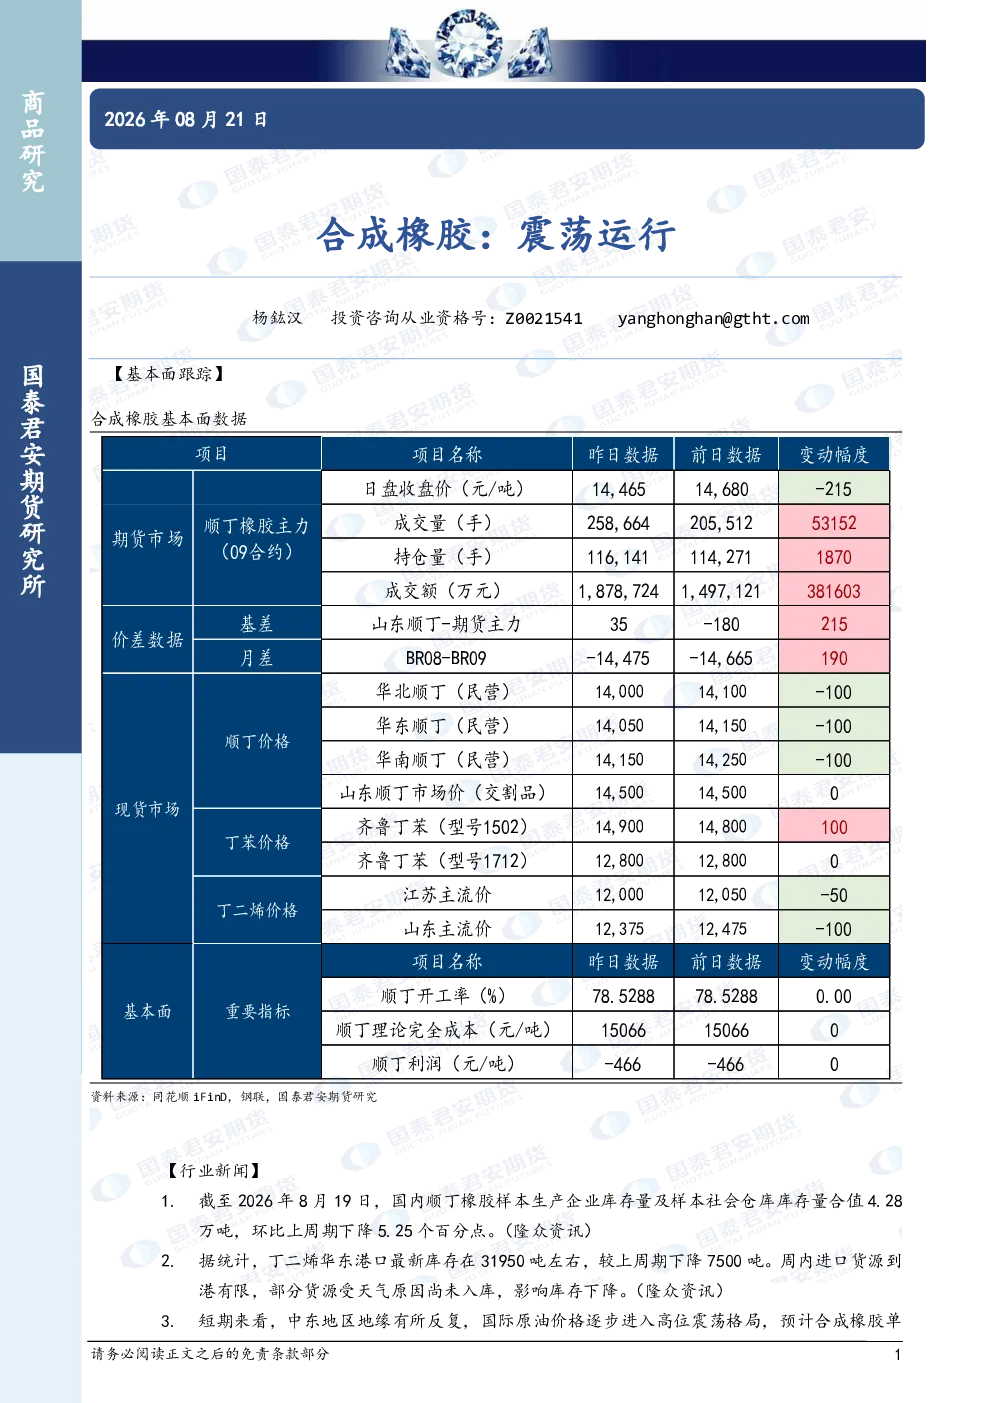
当前合成橡胶市场呈现震荡运行态势。从基本面来看,国内顺丁橡胶及社会库存合计下降5.25个百分点至4.28万吨,丁二烯华东港口库存下降7500吨至约31950吨,显示供需关系有所改善。产业链方面,合成橡胶驱动中性偏强,丁二烯基本面逐步改善,顺丁橡胶基本面中性偏强。8月份丁二烯供需小幅双增,供应端开工率变化有限,需求端顺丁及丁苯开工维持高位,ABS阶段性改善,SBS需求环比提升。顺丁橡胶供需均高位,替代需求带动表需维持高位。综合来看,合成橡胶价格预计在静态估值区间内震荡运行,丁二烯成交好转及顺丁橡胶小幅去库提供支撑,价格中枢或上移。但中东地缘风险和国际油价高位震荡仍可能对价格产生影响。
投资合成橡胶需要注意哪些风险?
投资合成橡胶需要注意以下风险:首先,中东地缘风险和国际油价高位震荡可能对合成橡胶价格产生不利影响。其次,虽然基本面环比有所改善,但合成橡胶驱动仍处于中性偏强,丁二烯和顺丁橡胶的基本面改善程度有限,价格波动仍可能较大。此外,产业链各环节的表现也存在不确定性,如丁二烯供需小幅双增的态势可能随时变化,需求端的顺丁及丁苯开工、ABS和SBS需求也可能受到宏观经济环境的影响。最后,虽然报告预计合成橡胶价格将在静态估值区间内震荡运行,丁二烯成交好转及顺丁橡胶小幅去库提供支撑,价格中枢或上移,但市场仍存在多空因素交织的情况,投资者需密切关注市场动态。