猜你想问
这份研报主要分析了橡胶行业的什么情况?
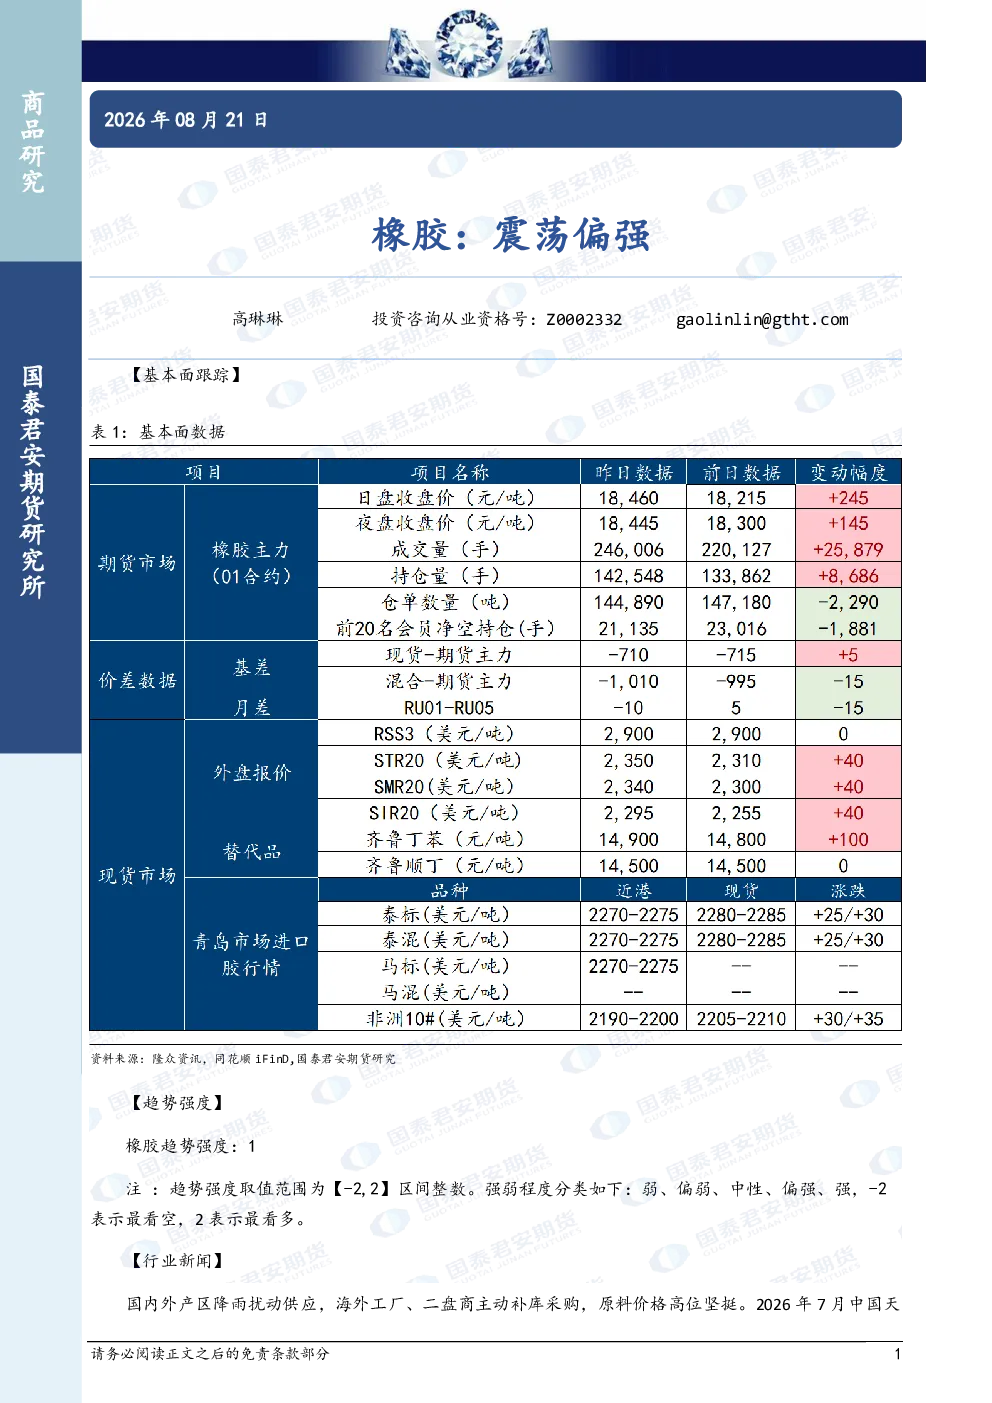
这份研报主要分析了橡胶行业的震荡偏强趋势。报告指出,国内外产区降雨扰动供应,海外工厂和二盘商主动补库采购,导致原料价格高位坚挺。2026年7月中国天然橡胶进口量环比减少5.07%,同比减少3.4%;1-7月累计进口同比减少0.3%。轮胎产能利用率小幅提升,但部分检修企业仍在检修,整体提升幅度受限。社会库存小幅降库,但去库幅度或放缓,需关注海外新胶到港及RU交割货源变化。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势呈现震荡偏强态势。供应端,国内外产区降雨扰动影响供应稳定性;需求端,海外工厂和二盘商补库采购支撑原料价格。轮胎产能利用率虽有修复,但受成本压力和出货节奏影响,提升空间有限。库存方面,社会库存小幅降库,但去库幅度可能放缓,需持续关注RU交割货源及海外新胶到港情况。整体来看,橡胶行业供需关系复杂,价格波动将受多重因素影响。
研报重点分析了橡胶行业的哪些方面?
研报重点分析了橡胶行业的供应、需求、库存和价格走势。供应端关注国内外产区降雨扰动及进口量变化;需求端分析轮胎产能利用率及开工率变化;库存端追踪中国天然橡胶社会库存及青岛地区库存变化;价格走势则结合供应扰动、补库采购和库存去库情况综合判断。报告强调,橡胶价格震荡偏强主要受供应扰动、补库采购及库存去库支撑。
当前橡胶市场处于什么状态?
当前橡胶市场处于震荡偏强状态。供应端存在扰动因素,如国内外产区降雨影响;需求端,海外工厂和二盘商补库采购支撑价格;库存方面,社会库存小幅降库但去库幅度或放缓。轮胎产能利用率小幅修复,但整体提升受限。价格走势受多重因素影响,呈现区间波动特征。市场参与者需关注供应变化、库存动态和需求节奏,以应对市场波动。
阅读这份研报需要注意哪些风险?
阅读这份研报需关注以下风险:首先,供应端不确定性风险,如产区天气变化可能影响橡胶产量;其次,需求端波动风险,轮胎产能利用率提升受成本和出货节奏限制;再次,库存变化风险,社会库存去库幅度可能放缓,需关注RU交割货源及海外新胶到港影响;最后,价格波动风险,橡胶价格受供需两端多重因素影响,可能出现区间震荡。投资者需综合判断市场变化,谨慎应对潜在风险。