猜你想问
30年美债利率创新高对投资有什么影响?
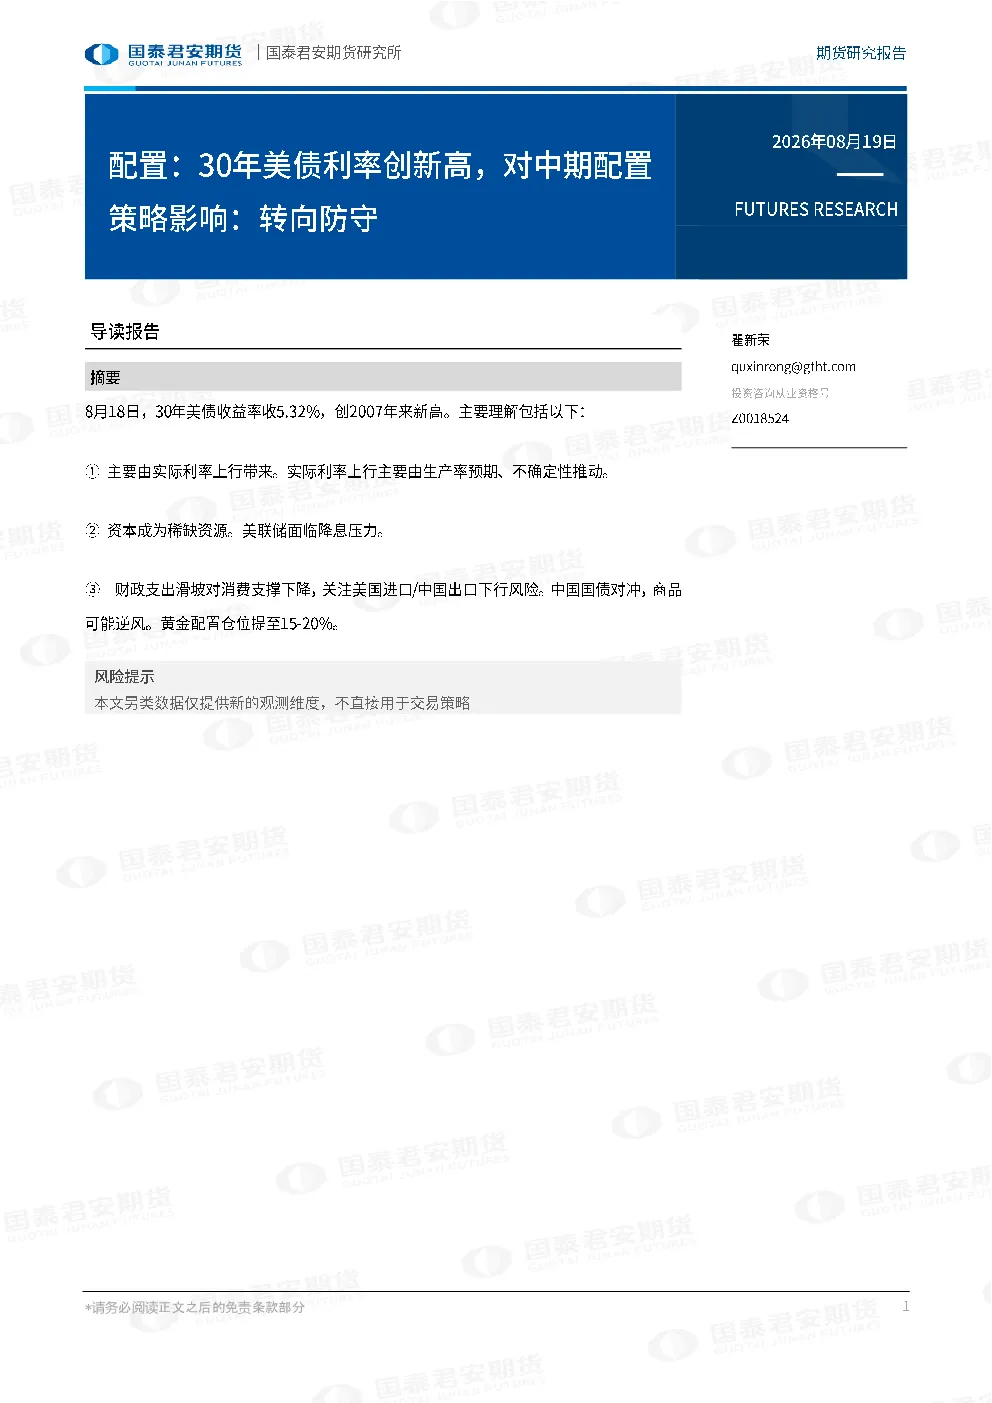
30年期美债收益率创2007年来新高,主要受实际利率上行驱动,而非通胀预期。实际利率上行源于生产率预期提升(AI及基建推动)和不确定性增加。市场对通胀担忧有限,7月CPI高位更多由短期能源通胀导致,时薪增速低于联邦基金利率,抑制消费。美债利率上行导致财政利息支出压力增大,可能迫使美联储降息而非加息,同时降低财政对消费的支撑。
报告对黄金和商品行业的分析是什么?
美债赤字率上升利好黄金,建议提高仓位至15-20%。商品下半年面临逆风,9-10月后需考虑空配保值,关注铝/芳烃等多头下行风险。6月批发商库销比为1.19,显示商品需求疲软。
报告建议的权益配置策略是什么?
纳指/成长板块减配至10%左右,增配价值/红利板块。实际利率上行和财政压力可能影响成长股估值,而价值股和红利股更具防御性。报告未涉及具体个股推荐,仅提供宏观配置方向。
当前市场存在哪些风险因素?
美国消费增速可能因财政支持下降而放缓,对中国出口不利。报告建议加大财政对冲,短期维持TL多头,关注内需政策。实际利率上升和财政压力可能迫使美联储降息,影响全球流动性环境。
报告如何分析政府再分配能力?
美债利率上行导致财政利息支出压力增大,2025年净利息支出占财政支出14%,创2000年来新高。这可能限制政府再分配能力,降低对消费的支撑力度。报告认为这可能影响美联储政策取向,从加息转向降息。
你可能感兴趣
资产配置海外双周报2021年第4期:美债利率上行对大类资产配置的影响
华创证券2021-02-25
申万宏源全球资产配置 10Y美债利率突破48 后续如何看美债风险对大类资产影响
未知机构2026-09-03
策略月报:美债利率走高对A股风格切换的影响
国信证券2022-09-30
中信建投策略陈果:这轮美债利率上升对A股影响没有那么大,A股将以我为主,以景气为
未知机构2022-09-14
资产配置海外双周报2021年第11期:美债利率上行对于美股影响几何
华创证券2021-10-21
【资产配置海外双周报】2021年第6期:美债利率曲线范式转换及其影响
华创证券2021-04-11
资产配置月报:十一月配置视点:美债利率当下主要影响哪些资产?
民生证券2023-11-03
宏观与大类资产配置系列评论:美债利率破3对我们影响如何
西南证券2018-04-25
固定收益定期:美债利率会上升到多高,对国内债市影响几何?
国盛证券2022-01-08
利率债周报:如何看美债利率对国内利率的影响?
山西证券2021-03-22