猜你想问
这份研报主要讲了什么内容?
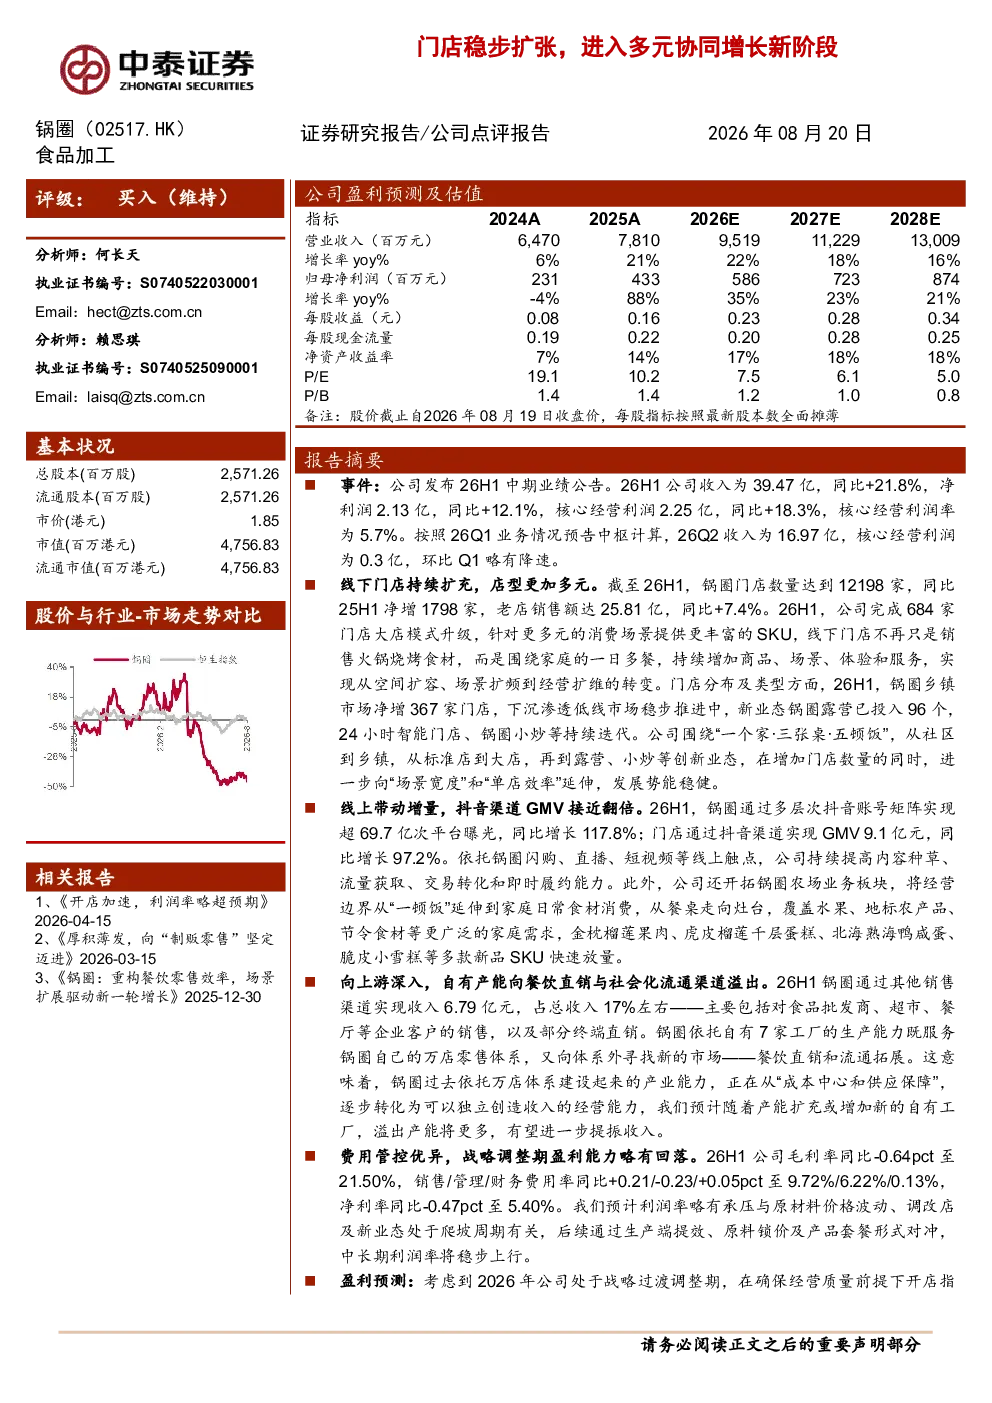
这份研报主要分析了02517锅圈在2026年上半年的经营情况。报告显示,公司收入达到39.47亿元,同比增长21.8%;净利润为2.13亿元,同比增长12.1%;核心经营利润为2.25亿元,同比增长18.3%。同时,公司门店数量增至12198家,同比增长1798家。报告还提到了公司在线上渠道和上游产能拓展方面的表现,以及未来几年的盈利预测和可能面临的风险。
当前零售行业的发展趋势是什么?
当前零售行业正朝着多元化、数字化和本地化的方向发展。随着消费者需求的不断变化,零售企业需要不断创新,拓展新的销售渠道和业态。例如,02517锅圈通过发展锅圈露营、24小时智能门店等新业态,以及加强线上渠道建设,积极适应市场变化。此外,零售企业也在加强供应链管理,提升运营效率,以应对激烈的市场竞争。
报告中重点分析了哪些方面?
报告中重点分析了02517锅圈的门店扩张、线上渠道表现和上游产能拓展三个方面。在门店扩张方面,公司通过拓展乡镇市场和升级大店模式,提升单店效率。在线上渠道方面,公司通过抖音等多平台实现高GMV和曝光量。在上游产能拓展方面,公司通过自有工厂服务内部体系并向外部销售,提升产业能力独立性。
目前02517锅圈的市场表现如何?
目前02517锅圈的市场表现良好。公司收入和利润均实现同比增长,门店数量大幅增长,线上渠道表现亮眼。公司在多元化经营和供应链管理方面也取得了一定成效。然而,公司也面临原材料价格波动和新业态爬坡周期带来的利润率压力。未来,公司需要通过提效、锁价和产品套餐等方式改善盈利能力。
研报中提到了哪些风险?
研报中提到了几个风险,包括消费者偏好变化、门店扩张不及预期、加盟商风险和原材料价格波动。此外,研报还提醒投资者注意研报信息时效性和第三方数据偏差的风险。这些风险可能会对公司未来的经营业绩产生影响,需要公司密切关注并采取措施应对。
你可能感兴趣
门店扩张显著提速,多业务协同稳步向前
食品饮料西南证券2023-05-04
呷哺呷哺:半年报点评&业绩会纪要-渠道下沉、门店扩张,业务多元、增长可期20180828
东吴证券2018-08-29
2026年半年报点评:多元业务协同增长,战略布局进入收获期
国金证券2026-08-21
公司简评报告:业绩稳健增长,门店稳步扩张
医药生物东海证券2024-09-04
门店持续稳步扩张,2022Q1业绩增长符合预期
医药生物安信证券2022-04-29
门店全国稳步扩张,2020年H1业绩同比增长33.84%,符合市场预期
医药生物安信证券2020-08-28
2024H1营收利润稳健增长,门店扩张稳步推进
医药生物开源证券2024-09-03
收入加速增长,稳步推进门店扩张
国信证券2026-04-29
收入稳健增长,利润稳步释放,内生外延推动门店扩张
兴证国际2023-11-30
23年业绩稳健增长,门店稳步扩张
商贸零售华西证券2024-03-06