猜你想问
这份研报的核心内容是什么?
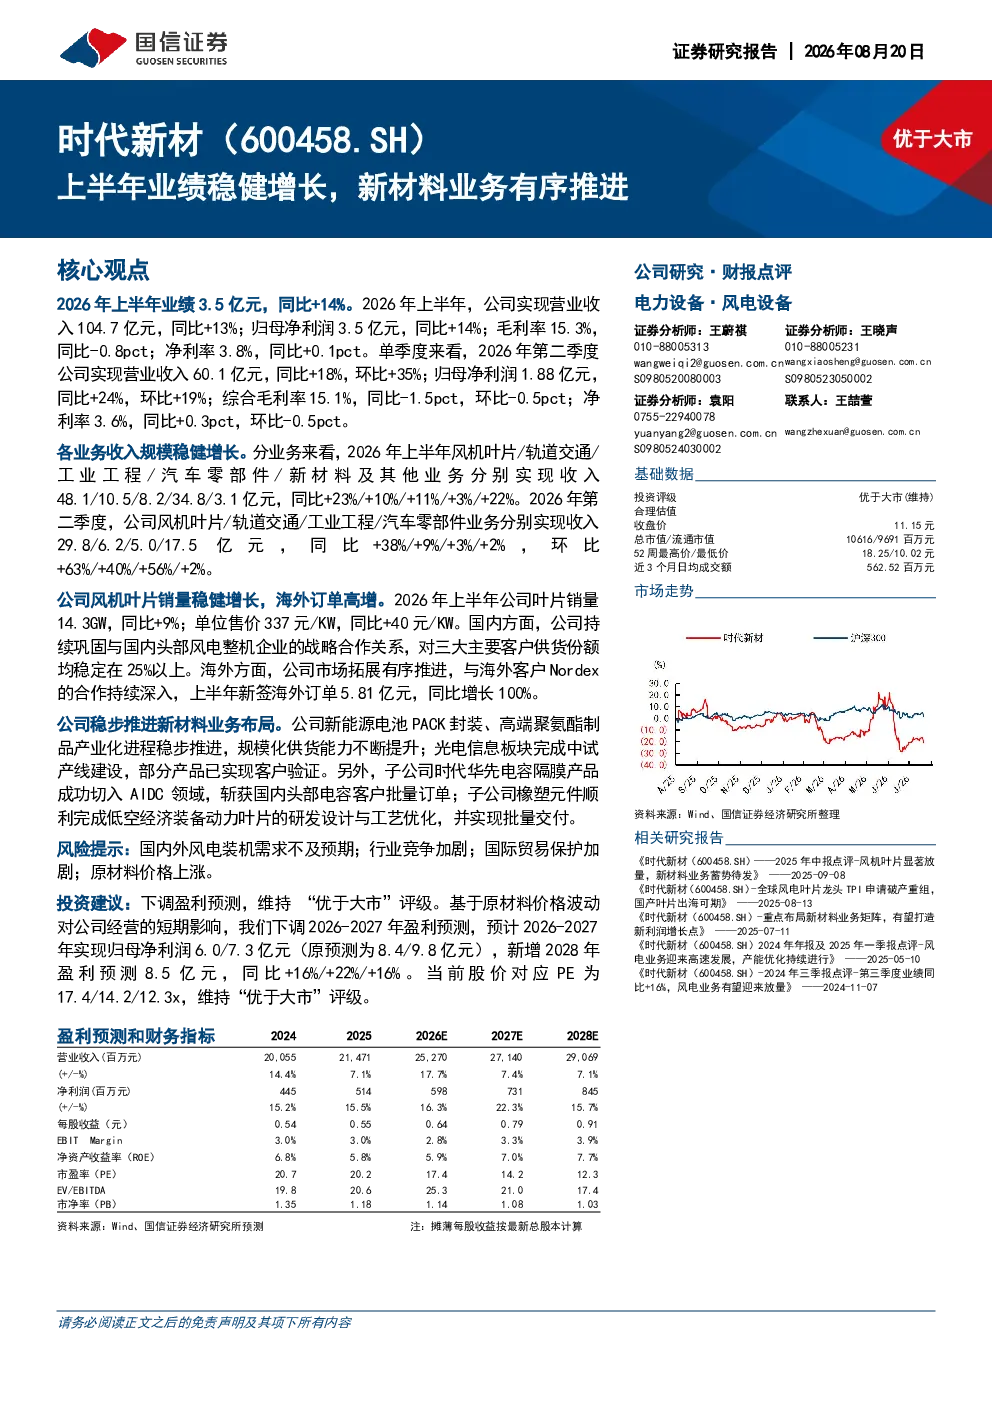
这份研报分析了2026年上半年公司业绩表现,显示营业收入104.7亿元(同比+13%),归母净利润3.5亿元(同比+14%)。单季度来看,第二季度营业收入60.1亿元(同比+18%,环比+35%),归母净利润1.88亿元(同比+24%,环比+19%)。报告还详细拆解了各业务板块的收入贡献及增长情况,特别是风机叶片和轨道交通业务表现突出。
当前风电行业的发展趋势如何?
当前风电行业呈现稳健增长态势,公司风机叶片业务销量持续提升,国内头部客户份额稳定,海外订单高增。行业整体受益于全球能源转型和“双碳”目标推动,但同时也面临国内外风电装机需求波动、行业竞争加剧以及国际贸易保护等挑战。
研报重点分析了哪些业务方向?
研报重点分析了公司风机叶片、轨道交通、工业工程、汽车零部件及新材料等业务板块。其中,风机叶片业务增长显著,新能源电池PACK封装、高端聚氨酯制品产业化进程稳步推进,新材料业务在光电信息、电容隔膜等领域取得突破,展现了多元化发展布局。
从市场现状来看,公司处于什么位置?
从市场现状来看,公司在风机叶片领域处于行业领先地位,国内头部客户份额稳定,海外市场拓展成效显著。新材料业务正有序推进产业化进程,逐步打开市场空间。整体而言,公司业绩表现优于大市,但需关注行业竞争加剧和原材料价格波动等市场风险。
研报中提到了哪些风险提示?
研报提示了国内外风电装机需求不及预期、行业竞争加剧、国际贸易保护加剧以及原材料价格上涨等风险。这些因素可能对公司业绩产生不利影响,需密切关注市场变化和政策调整,做好风险应对预案。
你可能感兴趣
时代新材上半年业绩稳健增长,新材料业务有序推进
国信证券2026-08-20
Q2营收增长盈利稳健,新材料项目有序推进
基础化工华安证券2022-09-05
公司信息更新报告:上半年经营业绩稳健,渠道与供应链建设有序推进
商贸零售开源证券2022-08-31
上半年业绩总体保持稳健,看好配方颗粒下半年标准切换和业务推进带来的业绩增长
医药生物万联证券2022-08-25
2024年年报&2025年一季报点评:业绩大幅增长,高端新材料项目有序推进
基础化工东吴证券2025-04-28
2024年三季报点评:收入稳健增长,海外业务有序推进
电子设备民生证券2024-10-30
营收稳健增长,机器人业务布局有序推进
机械设备国盛证券2026-08-28
泛娱乐业务增长稳健,有序推进IP运营
文化传媒长城证券2017-10-25
2022年三季报点评:固废运营稳健增长,新材料业务积极推进
东吴证券2022-10-20
业绩稳健增长,产业链整合有序推进
有色金属华西证券2024-08-21