猜你想问
这份报告的核心内容是什么?
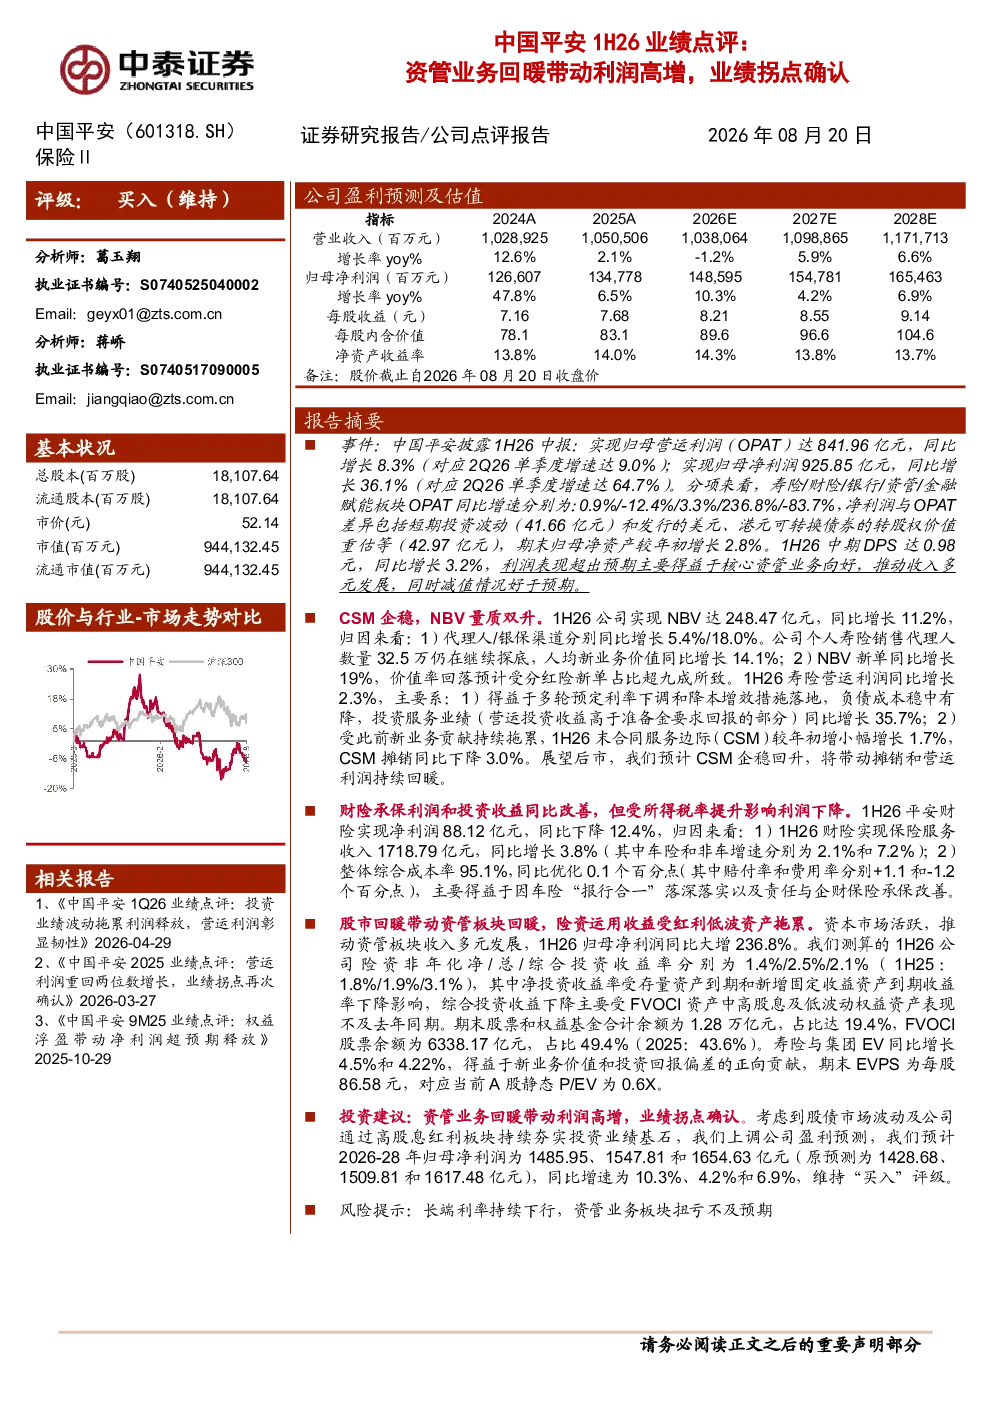
报告指出中国平安2026年中期实现归母营运利润841.96亿元,同比增长8.3%;归母净利润925.85亿元,同比增长36.1%。主要得益于核心资管业务向好,推动收入多元发展,同时减值情况好于预期。寿险业务NBV同比增长11.2%,代理人人均新业务价值同比增长14.1%。财险业务净利润同比下降12.4%,但综合成本率同比优化0.1个百分点。资管板块收入多元发展,归母净利润同比大增236.8%。
资管行业未来发展趋势如何?
资管业务板块在资本市场活跃的推动下实现收入多元发展,险资非年化净/总/综合投资收益率分别为1.4%/2.5%/2.1%。虽然净投资收益率下降受存量资产到期收益率影响,但整体表现仍优于预期。未来需关注长端利率走势及FVOCI资产表现,高股息及低波动权益资产需持续优化配置策略以提升收益稳定性。
报告重点分析了哪些方面?
报告重点分析了寿险业务新业务价值增长、代理人队伍转型成效、财险业务成本率优化情况、资管业务投资收益表现及结构变化。同时关注银行板块及金融赋能板块的OPAT变化,指出净利润与OPAT差异主要受短期投资波动和可转债转股权价值重估影响。
当前市场对平安的判断是什么?
市场判断中国平安业绩拐点再次确认,资管业务回暖带动利润高增。中泰证券上调公司盈利预测,预计2026-2028年归母净利润同比增速分别为10.3%、4.2%和6.9%,维持“买入”评级。整体来看,公司业务多元发展,但仍需关注行业竞争格局及宏观经济环境变化。
报告提示了哪些风险?
报告提示长端利率持续下行可能影响资管业务板块扭亏进程,需关注投资收益率变化。此外,寿险新单价值率受分红险占比影响有所回落,需持续优化产品结构。财险业务虽成本率优化,但净利润仍下降,需关注市场竞争加剧及赔付风险。金融赋能板块OPAT同比下降83.7%,需警惕业务转型风险。
你可能感兴趣
投资银行业与经纪业关于证券公司2023年上半年度经营数据的点评:投资带动业绩回暖,机构业务有望高增
金融国泰君安证券2023-09-14
2021年一季报点评:收入、订单明显复苏,毛利率回暖带动利润高增
信息技术民生证券2021-04-27
1H26收入利润高增,动力与储能业务份额持续提升;维持买入
交银国际2026-08-31
公司三季报点评:业绩高增符合预期,盈利拐点再次确认
有色金属国泰君安证券2019-10-30
2022年半年报点评暨系列报告15:业绩高增盈利拐点确认,新电池技术值得期待
国泰君安证券2022-07-29
药明合联(2268 HK):1H26业绩延续高增,项目+产能扩张下M端成长拐点将至,上调目标价
交银国际2026-08-25
新宙邦半年报点评:拐点已近,多业务齐头并进带动业绩回暖
建筑建材新时代证券2018-07-30
上市券商22年年报及23年一季报综述:投资收益显著改善带动业绩高增,其他业务尚待回暖
金融中原证券2023-06-05
2026年一季报点评:营收利润稳健增长,经纪资管高增驱动业绩
金融东吴证券2026-04-30
2022年半年报点评:核心业务快速成长,良好费用控制带动利润高增
民生证券2022-08-31