猜你想问
安琪酵母2026年上半年业绩表现如何?
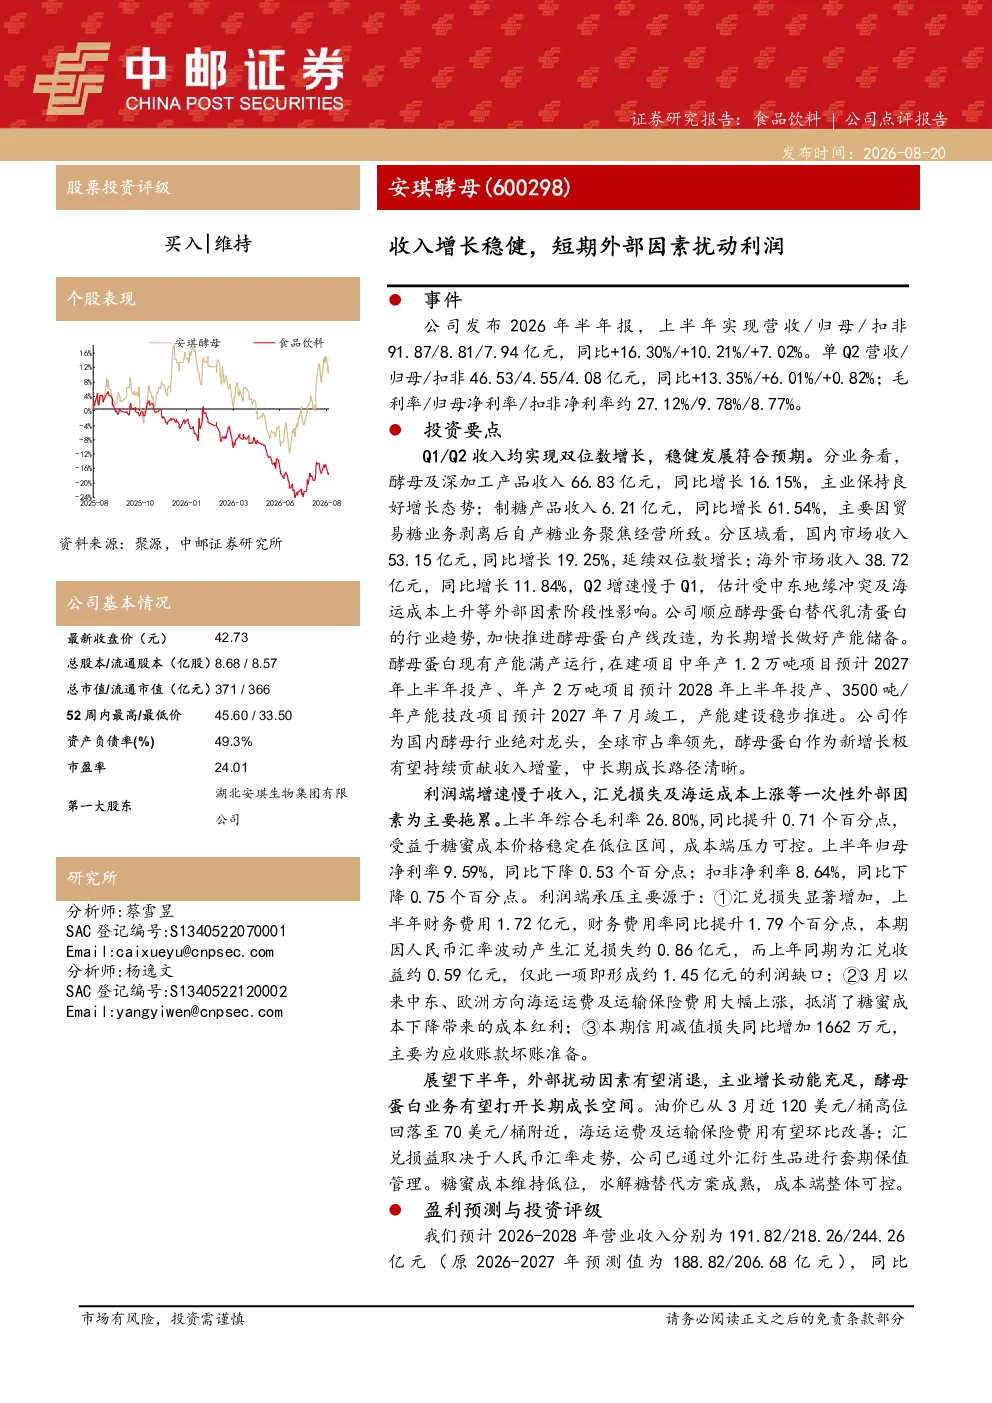
安琪酵母2026年上半年业绩稳健,收入/归母净利润/扣非净利润分别同比增长16.30%/10.21%/7.02%。单Q2各项数据均实现双位数增长,其中酵母及深加工产品收入同比增长16.15%,制糖产品收入同比增长61.54%。国内市场收入同比增长19.25%,海外市场收入同比增长11.84%,但Q2增速放缓受地缘冲突及海运成本上升影响。公司顺应酵母蛋白替代乳清蛋白趋势,加快推进酵母蛋白产线改造,现有产能满产运行,在建项目预计2027-2028年陆续投产,酵母蛋白有望成为新增长极。利润端受汇兑损失、海运成本上涨及信用减值影响,上半年归母净利率/扣非净利率分别为9.59%/8.64%,同比下降0.53/0.75个百分点。公司通过外汇衍生品进行套期保值管理,成本端整体可控。预计2026-2028年营业收入分别为191.82/218.26/244.26亿元,同比增长14.67%/13.78%/11.91%;归母净利润分别为18/21.27/25.65亿元,同比增长16.52%/18.22%/20.56%。
酵母蛋白赛道发展趋势如何?
酵母蛋白赛道正顺应替代乳清蛋白的趋势发展。安琪酵母加快推进酵母蛋白产线改造,现有产能已满产运行,在建项目预计2027-2028年陆续投产,酵母蛋白有望成为新增长极。该趋势源于乳清蛋白供应受限及成本上升,而酵母蛋白具有可持续性和成本优势。安琪酵母通过技术升级和产能扩张,积极把握市场机遇,未来酵母蛋白业务将打开长期成长空间,为行业带来新的增长动力。
报告重点分析了哪些方面?
报告重点分析了安琪酵母2026年上半年的业绩表现,包括收入、利润、产品结构及市场分布。同时,深入探讨了酵母蛋白替代乳清蛋白的行业趋势,以及公司在该趋势下的战略布局和产能扩张计划。此外,报告还分析了外部因素如地缘冲突、海运成本上涨对利润端的影响,以及公司通过外汇衍生品进行套期保值管理的措施。最后,展望了下半年业绩预期和未来几年的增长前景。
当前酵母市场现状如何?
当前酵母市场呈现稳健增长态势,安琪酵母上半年收入/归母净利润/扣非净利润分别同比增长16.30%/10.21%/7.02%,国内市场收入同比增长19.25%,海外市场收入同比增长11.84%。但Q2增速放缓,主要受地缘冲突及海运成本上升影响。酵母蛋白作为新增长极,正逐步成为行业关注焦点,安琪酵母通过产能扩张和产品升级积极布局。整体来看,酵母市场基本面良好,但外部扰动因素仍需关注。
研报提示了哪些风险?
研报提示了汇率波动、海运及地缘政治、糖蜜成本回升、酵母蛋白项目推进不及预期、信用减值等风险。其中,汇兑损失、海运成本上涨是上半年利润端下降的主要原因,公司通过外汇衍生品进行套期保值管理以控制成本。此外,酵母蛋白项目推进的不确定性、糖蜜成本回升以及信用减值风险也需关注。这些风险可能对公司的业绩表现和长期发展产生影响,投资者需谨慎评估。