猜你想问
云天化投资者关系活动记录表核心内容是什么?
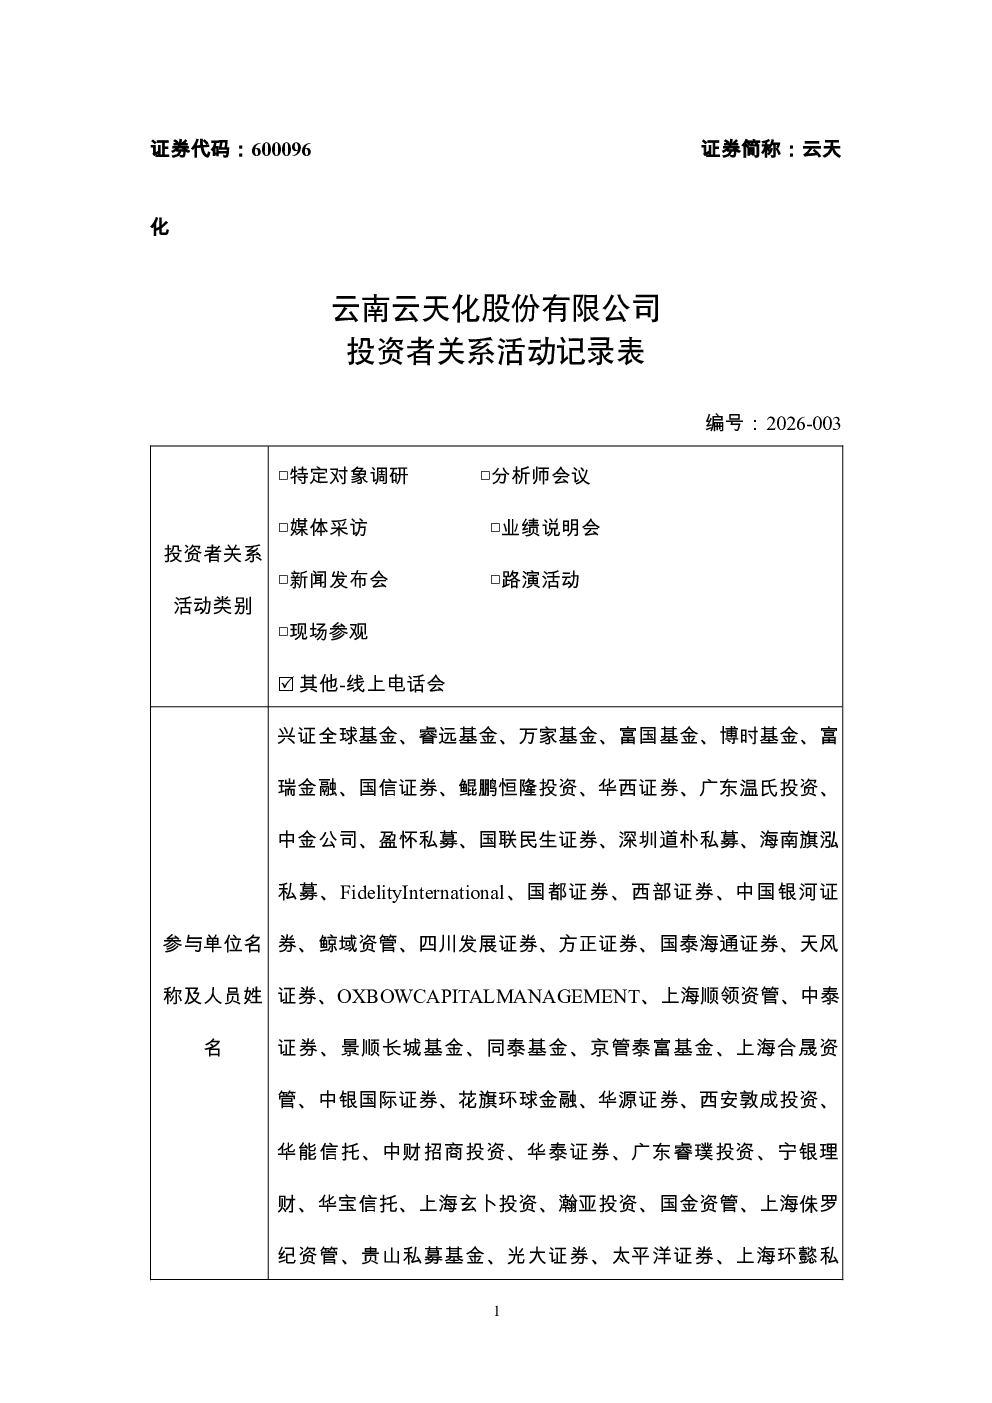
云天化投资者关系活动记录表主要解读了2026年半年度报告,介绍了2026年上半年生产经营情况。公司重点讨论了硫磺、硫酸成本压力应对策略,通过战略库存和优化渠道结构等方式保持成本竞争力;饲钙产品上半年盈利较好,下半年预计行业景气度持续,公司将进一步提产增效;矿山采掘施工队伍规范政策影响较小,行业规范管理将提升大型矿山企业竞争优势;昆阳二矿项目按计划推进达标达产;磷石膏制酸项目计划建设两套,解决约40万吨硫磺需求,制酸成本具有竞争优势;磷酸铁业务现有10万吨/年装置满负荷生产,在建20万吨/年项目积极推进;新材料行业营收构成主要为磷酸铁及精制磷酸;未来三年资本开支将显著增高,涵盖磷酸铁、磷石膏制酸、聚甲醛等项目;聚甲醛项目推动业务从规模领先向品质引领转型,加大中高端新兴领域应用,实现规模化进口替代,提升盈利能力。
云天化所在赛道/行业发展趋势如何?
云天化所在赛道为磷化工及新材料行业,行业发展趋势呈现多元化发展态势。磷化工方面,磷石膏制酸项目将提升磷石膏综合利用率,降低硫磺依赖,成本优势明显;磷酸铁业务作为新能源关键材料,市场需求持续增长,公司产能扩张和客户认可度提升将增强竞争力。新材料方面,聚甲醛项目布局中高端新兴领域,推动规模化进口替代,符合国家产业升级方向。整体看,行业景气度有望持续,技术创新和绿色低碳发展是关键趋势。
云天化投资者关系活动记录表重点分析了哪些方向?
云天化投资者关系活动记录表重点分析了成本控制与供应链管理、产品结构优化与提效、新项目进展与资本开支、行业政策影响及应对策略、未来业务转型方向等五个方面。在成本控制方面,公司通过战略采购、优化用酸结构等方式应对硫磺涨价;产品结构优化聚焦饲钙和磷酸铁业务提产增效;新项目进展涵盖昆阳二矿、两套磷石膏制酸及10万吨/年聚甲醛项目;政策影响方面,矿山规范管理将提升行业竞争力;业务转型则通过聚甲醛项目推动从规模向品质升级。
云天化当前市场现状如何判断?
云天化当前市场现状表现为经营稳健,多业务板块呈现增长态势。硫磺、硫酸成本压力已通过战略库存等手段有效缓解,成本竞争力保持稳定;饲钙和磷酸铁业务上半年盈利良好,市场需求支撑明显;磷石膏制酸项目将解决硫磺供应问题,成本优势突出;聚甲醛项目布局中高端市场,有望提升盈利能力。整体看,公司业务多元化布局逐步完善,抗风险能力增强,但需关注原材料价格波动及行业竞争加剧等市场因素。
云天化投资者关系活动记录表有哪些风险提示?
云天化投资者关系活动记录表提示的主要风险包括:原材料价格波动风险,特别是硫磺价格大幅上涨可能影响成本控制;新项目建设和达产进度存在不确定性,可能影响资本开支和盈利预期;行业政策变化风险,如矿山采掘施工队伍规范管理可能增加运营成本;市场竞争加剧风险,磷化工及新材料行业竞争激烈可能压缩利润空间;资本开支显著增高可能影响短期现金流。公司已通过多元化经营、战略采购等方式应对上述风险,但投资者需关注其执行效果。