猜你想问
这份研报主要分析了什么内容?
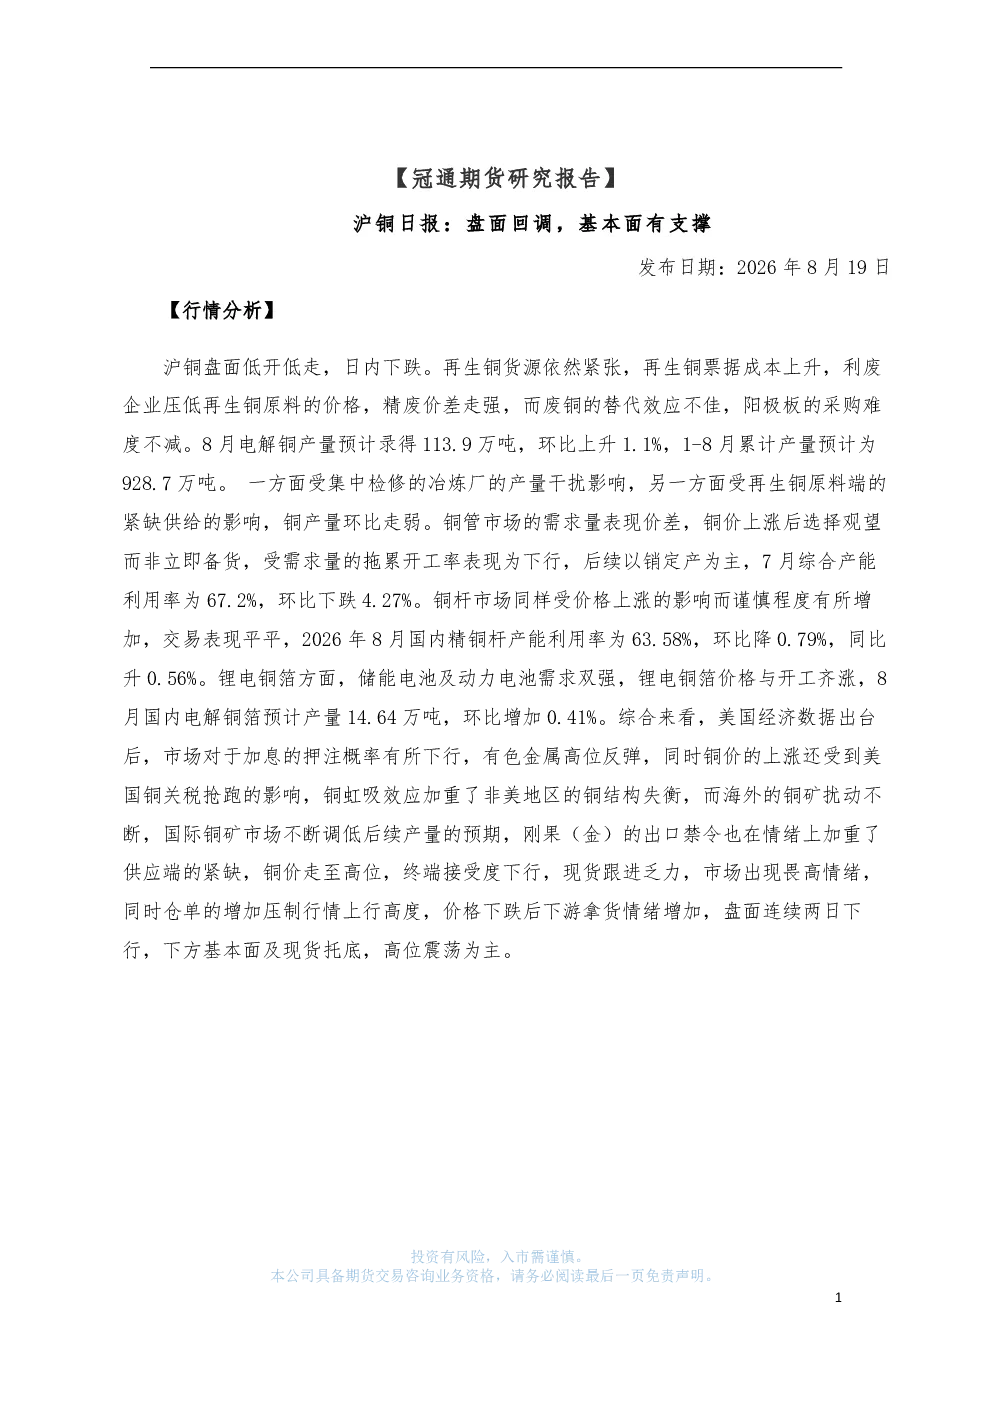
这份研报主要分析了沪铜的盘面走势和基本面情况。报告指出沪铜盘面低开低走,日内下跌,再生铜货源紧张导致精废价差走强,利废企业压低原料价格。同时,8月电解铜产量预计环比上升1.1%至113.9万吨,但受集中检修和再生铜原料紧缺影响,产量环比走弱。铜管和铜杆市场需求受价格上涨影响选择观望,开工率下行。锂电铜箔需求强劲,8月国内电解铜箔预计产量环比增加0.41%至14.64万吨。美国经济数据出台后市场加息押注概率下行,海外铜矿扰动不断,刚果(金)出口禁令加重供应紧缺情绪,铜价走至高位但终端接受度下行,现货跟进乏力,市场畏高情绪加剧,仓单增加压制行情,价格下跌后下游拿货情绪增加,盘面连续两日下行,下方基本面及现货托底,高位震荡为主。
铜行业未来发展趋势如何?
铜行业未来发展趋势方面,报告显示再生铜货源紧张将持续影响市场,精废价差走强可能成为常态。电解铜产量虽有增长但受检修和原料紧缺制约,供需关系仍需关注。铜管和铜杆市场短期内需求可能受价格影响保持观望,但长期看随基建和制造业发展需求有望恢复。锂电铜箔作为新兴领域需求强劲,将带动铜价部分上涨动力。国际方面,美国经济数据和加息预期、海外铜矿供应稳定性、关税政策等因素将持续影响铜价波动,市场高位震荡可能性较大,投资者需关注供需变化和政策动向。
报告中重点分析了哪些方向?
报告中重点分析了沪铜的供需关系和市场情绪。供给端关注电解铜产量变化、再生铜原料紧缺情况以及海外铜矿供应扰动,特别是刚果(金)出口禁令对供应的影响。需求端则分析了铜管、铜杆和锂电铜箔的市场表现,指出价格上涨后下游选择观望导致开工率下行,但锂电铜箔需求强劲。此外,报告还关注了期货现货价格走势、库存变化以及美国经济数据对市场情绪的影响,指出仓单增加压制行情,但价格下跌后下游拿货情绪增加,市场存在高位震荡的可能性。
当前铜市场处于什么状态?
当前铜市场处于高位震荡状态。沪铜盘面连续两日下行,但下方基本面及现货有一定支撑。供给端方面,再生铜原料紧缺和海外供应扰动导致供应紧张,电解铜产量虽有增长但受检修等因素制约,供需关系紧张。需求端方面,铜管和铜杆市场因价格上涨下游选择观望导致开工率下行,而锂电铜箔需求强劲。市场情绪方面,加息预期下行和海外扰动加剧导致非美地区铜结构失衡,市场畏高情绪加剧,仓单增加压制行情,但价格下跌后下游拿货情绪有所增加。综合来看,铜价短期内可能维持高位震荡,投资者需关注供需变化和政策动向。
这份研报提示哪些风险?
这份研报提示的主要风险包括:供给端风险,如海外铜矿供应扰动加剧、刚果(金)出口禁令持续、国内电解铜产量受检修和原料紧缺影响等可能导致供应紧张;需求端风险,如铜管、铜杆下游需求受价格影响持续低迷、宏观经济波动影响制造业和基建投资等可能导致需求疲软;市场情绪风险,如美国经济数据和加息预期变化、美国铜关税政策调整等可能引发市场波动;库存风险,如SHFE、LME、COMEX等主要交易所库存持续增加可能压制价格。此外,再生铜原料紧缺可能导致精废价差持续扩大,利废企业压低原料价格,影响利废企业开工和供应。投资者需密切关注这些风险因素变化。