猜你想问
贵州茅台2026年Q2业绩下滑的主要原因是什么?
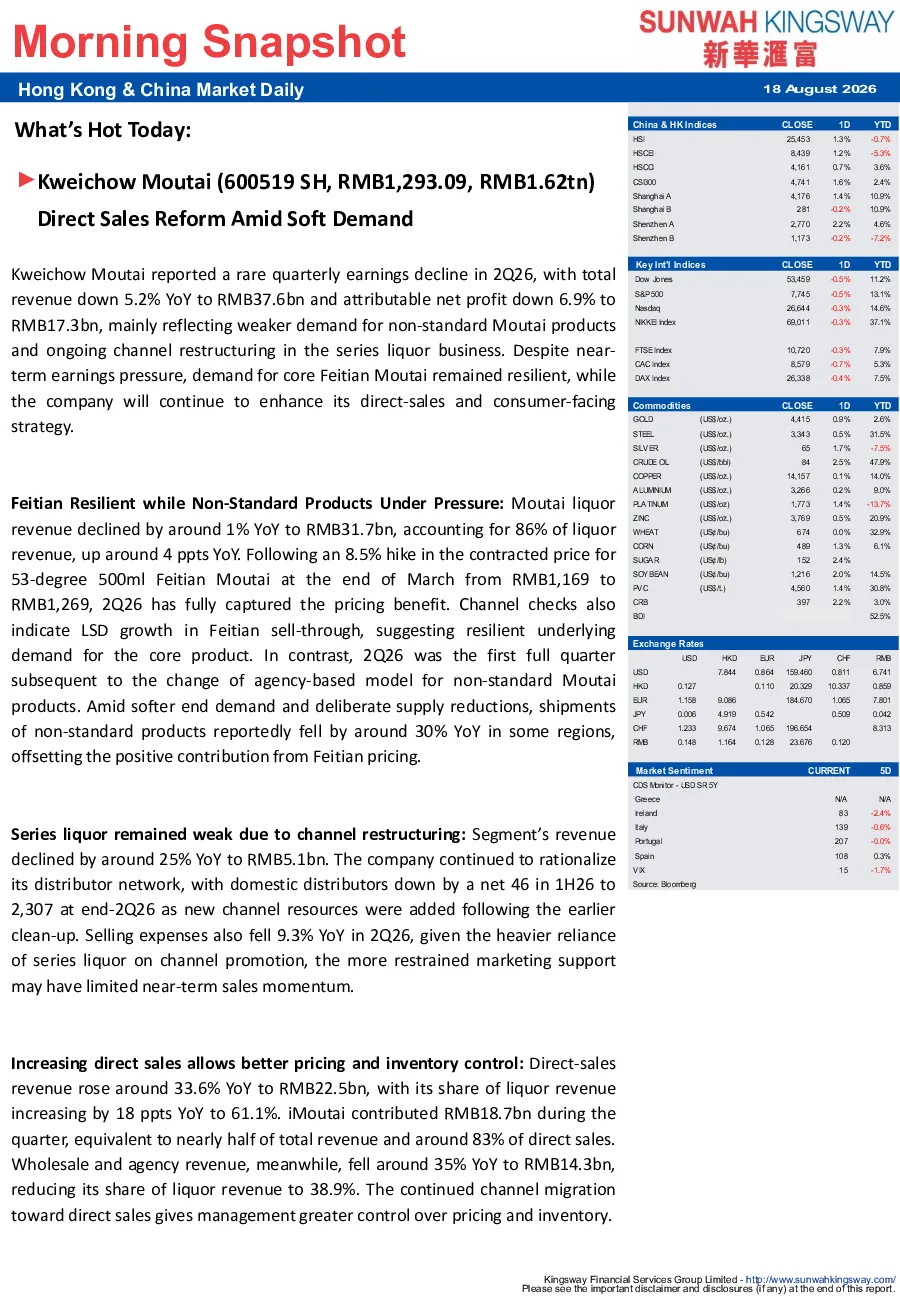
贵州茅台2026年第二季度业绩下滑的主要原因是非标茅台产品需求减弱以及系列酒业务渠道重组持续进行。非标茅台产品受终端需求疲软和主动减产影响,出货量同比下滑约30%。系列酒因渠道重组持续疲软,营收同比下滑约25%。尽管飞天茅台收入同比下滑约1%,但渠道调研显示其经销出货量增长,表明核心产品基础需求稳健。此外,利润率压力也是主要拖累因素,GPM为89.4%,同比下降1.1个百分点,主要由于非标产品需求疲软、整体实现定价下降以及生产成本上升抵消了直销比例提高和飞腾价格上涨带来的正面影响。
贵州茅台直销改革的具体措施和影响有哪些?
贵州茅台的直销改革主要体现在直销收入同比增长约33.6%至225亿元人民币,占比同比增长18个百分点至61.1%。公司持续推进经销商网络优化,上半年经销商数量净减少46家至2307家,销售费用同比下降9.3%。舍得酒贡献了本季度187亿元人民币的收入。这一改革提升了公司对价格和供应的控制权,扩大了客户覆盖面,但也导致批发和代理收入同比下降约35%至143亿元人民币。直销比例的提高在一定程度上缓解了利润率压力,但非标产品需求疲软和系列酒渠道重组的拖累仍然显著。
贵州茅台系列酒业务的发展趋势如何?
贵州茅台系列酒业务因渠道重组持续疲软,营收同比下滑约25%至51亿元人民币。公司正在持续推进经销商网络优化,通过减少经销商数量和降低销售费用来调整渠道结构。这一重组虽然有助于提升渠道效率,但也导致了系列酒业务的短期疲软。未来,随着渠道重组的逐步完成和市场需求的变化,系列酒业务有望恢复增长。目前,系列酒业务仍处于调整期,其未来发展仍需关注市场接受度和渠道适应情况。
贵州茅台当前的市场现状和未来展望如何?
贵州茅台2026年第二季度业绩表现不佳,总收入同比下滑5.2%至376亿元人民币,净利润同比下滑6.9%至173亿元人民币。尽管飞天茅台收入同比下滑约1%,但渠道调研显示其经销出货量增长,表明核心产品基础需求稳健。公司资产负债表和现金流保持稳健,净现金流超过530亿元人民币,合同负债同比减少约60%至31.8亿元人民币。预计第三季度运营指标已开始改善,线下直销价格两次上调,渠道反馈显示飞天经销商库存保持在约半个月的水平。若清货率保持稳定,全年收入和盈利或将恢复至个位数低增长。未来关键在于飞天茅台价格能否保持坚挺,以及非标渠道销量能否在旺季期间有所改善。
贵州茅台研报提示的主要风险有哪些?
贵州茅台研报提示的主要风险包括非标茅台产品需求疲软和系列酒渠道重组带来的拖累。非标产品出货量同比下滑约30%,系列酒营收同比下滑约25%,这些因素共同导致了公司整体业绩下滑。此外,利润率压力也是重要风险,GPM同比下降1.1个百分点,主要由于非标产品需求疲软、整体实现定价下降以及生产成本上升。市场对飞天茅台提价的预期可能存在偏差,实际收入利好可能低于预期。同时,渠道重组过程中经销商网络的调整也可能带来短期的不稳定性。这些因素均可能对公司未来的业绩表现产生不利影响。