猜你想问
兴通股份2026年半年度报告核心内容是什么?
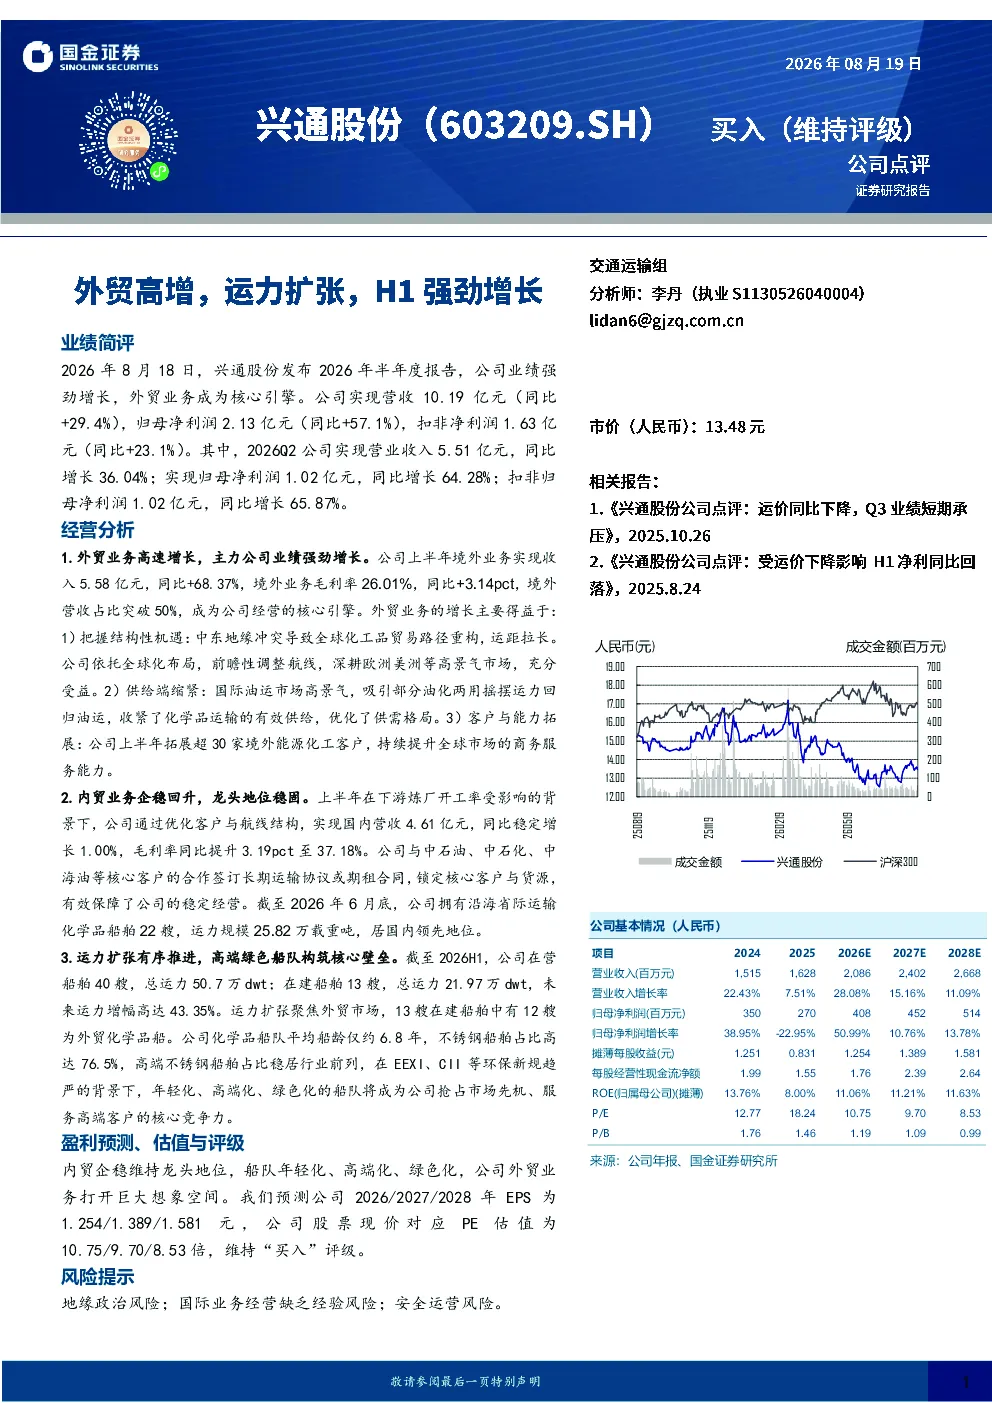
兴通股份2026年半年度报告显示业绩强劲增长,外贸业务成为核心引擎。公司实现营收10.19亿元(同比+29.4%),归母净利润2.13亿元(同比+57.1%),扣非净利润1.63亿元(同比+23.1%)。其中,2026Q2营收5.51亿元(同比增长36.04%),归母净利润1.02亿元(同比增长64.28%),扣非归母净利润1.02亿元(同比增长65.87%)。境外业务收入5.58亿元(同比+68.37%),毛利率26.01%(同比+3.14pct),境外营收占比突破50%。内贸业务国内营收4.61亿元(同比稳定增长1.00%),毛利率37.18%(同比提升3.19pct)。公司在营船舶40艘(总运力50.7万dwt),在建船舶13艘(总运力21.97万dwt),未来运力增幅43.35%。
化工品运输赛道发展趋势如何?
化工品运输赛道发展趋势呈现结构性机遇与供给端缩紧特征。中东地缘冲突导致全球化工品贸易路径重构,推动企业前瞻性调整航线,深耕欧洲美洲市场。国际油运市场高景气,收紧化学品运输供给,提升行业盈利能力。同时,客户与能力拓展是关键,公司拓展超30家境外能源化工客户,提升全球商务服务能力。未来,船队年轻化、高端化、绿色化将成为核心竞争力,推动行业向专业化、规模化发展。
报告重点分析了兴通股份哪些业务方向?
报告重点分析了兴通股份的外贸业务与内贸业务。外贸业务高速增长,境外业务收入5.58亿元(同比+68.37%),毛利率26.01%(同比+3.14pct),境外营收占比突破50%,主要得益于结构性机遇把握、供给端缩紧及客户能力拓展。内贸业务企稳回升,国内营收4.61亿元(同比稳定增长1.00%),毛利率37.18%(同比提升3.19pct),公司与中石油等核心客户签订长期运输协议,锁定货源。运力扩张有序推进,公司在营船舶40艘(总运力50.7万dwt),在建船舶13艘(总运力21.97万dwt),未来运力增幅43.35%。
当前化工品运输市场现状如何?
当前化工品运输市场呈现供需结构性变化特征。一方面,地缘政治冲突重塑全球贸易路径,化工品运输需求集中于特定航线,推动企业调整策略,深耕高增长市场。另一方面,国际油运市场高景气,化学品运输供给收紧,提升行业整体盈利水平。国内市场方面,企业通过签订长期运输协议锁定货源,同时积极扩张运力,提升市场份额。市场竞争格局逐渐稳定,头部企业凭借规模优势和技术积累,进一步巩固行业地位。
研报提示了哪些风险因素?
研报提示了地缘政治风险、国际业务经营缺乏经验风险及安全运营风险。地缘政治风险主要源于中东等地区冲突可能引发的全球供应链波动。国际业务经营缺乏经验风险体现在公司外贸业务扩张过程中可能面临的客户管理、市场适应性挑战。安全运营风险则涉及化学品运输过程中的安全合规要求,需要持续投入以保障运营安全。这些风险因素可能对公司业务拓展和盈利能力产生影响,需密切关注市场动态及政策变化。