猜你想问
PVC期货日报核心内容是什么?
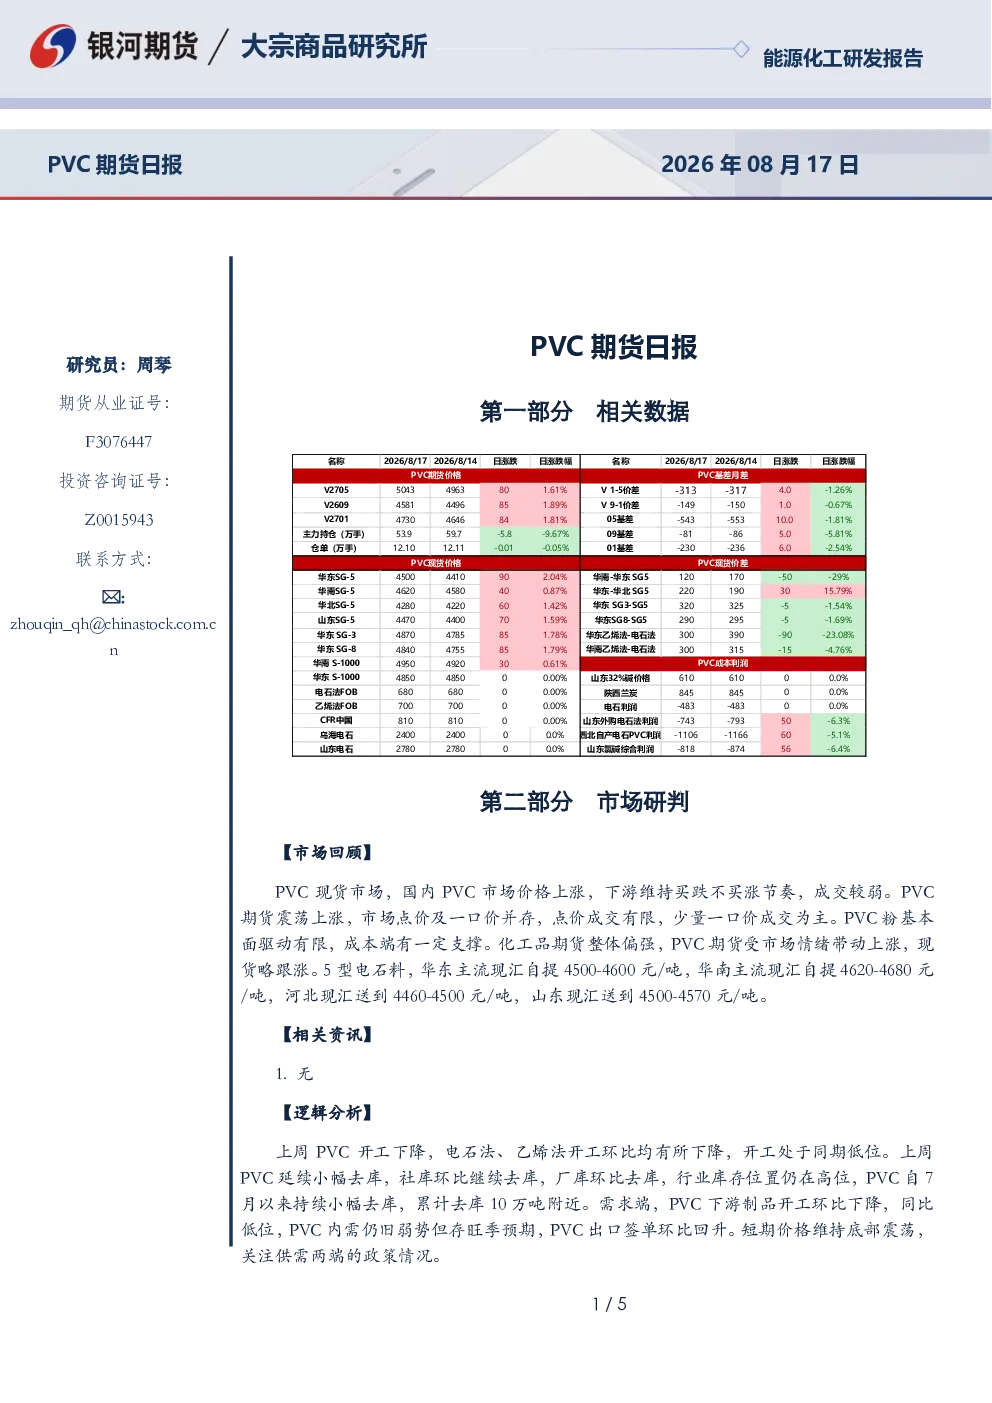
该研报主要分析了国内PVC现货价格走势及期货市场动态。报告指出,PVC现货价格上涨但下游采购谨慎,期货震荡上涨,市场点价与一口价并存,基本面驱动有限但成本端有一定支撑。报告还提及化工品期货整体偏强对PVC期货的带动作用,并提供了5型电石料的价格信息。
PVC行业发展趋势如何?
PVC行业近期开工率下降,电石法与乙烯法开工均处于同期低位。库存方面,上周PVC延续小幅去库,但行业库存仍处高位,自7月以来累计去库约10万吨。需求端,下游制品开工环比下降且同比处于低位,内需表现弱势但存在旺季预期,出口签单环比回升。短期价格维持底部震荡,需关注供需两端政策变化。
报告重点分析了哪些方向?
报告重点分析了PVC供需基本面。供应端,开工率下降且处于同期低位;库存端,虽小幅去库但总量仍高,累计去库约10万吨。需求端,下游制品开工环比下降且同比偏低,内需弱势但旺季预期存在,出口签单环比改善。成本端有一定支撑,但整体基本面驱动有限,短期价格维持底部震荡,需关注政策影响。
当前PVC市场现状如何判断?
当前PVC市场呈现供需偏弱格局。现货价格上涨但下游采购谨慎,期货震荡上涨,点价成交有限,一口价为主。基本面驱动有限,成本端有一定支撑。库存仍处高位,累计去库约10万吨。需求端内需弱势但存旺季预期,出口签单环比回升。化工品期货整体偏强带动PVC上涨,现货略跟涨。短期价格维持底部震荡,需关注供需两端政策变化。
研报有哪些风险提示?
报告提示需关注PVC供需两端政策变化。供应端需留意生产企业政策调整可能影响开工率;需求端需关注下游行业政策变化可能影响开工节奏和旺季预期兑现情况。此外,化工品期货整体走势及市场情绪变化也可能影响PVC价格波动,需持续跟踪相关因素变化。
你可能感兴趣
瑞达期货PVC产业日报
瑞达期货2026-03-03
瑞达期货PVC产业日报
金融瑞达期货2026-04-14
PVC期货日报
银河期货2025-09-18
瑞达期货PVC产业日报
瑞达期货2026-01-20
瑞达期货PVC产业日报
金融瑞达期货2025-12-30
瑞达期货PVC产业日报
金融瑞达期货2025-06-13
PVC期货及期权日报
方正中期期货2023-08-24
PVC期货及期权日报
方正中期期货2023-07-12
PVC期货及期权日报
方正中期期货2023-07-18
PVC期货及期权日报
方正中期期货2023-07-13