猜你想问
这份报告主要分析了哪些基本面高频指标?
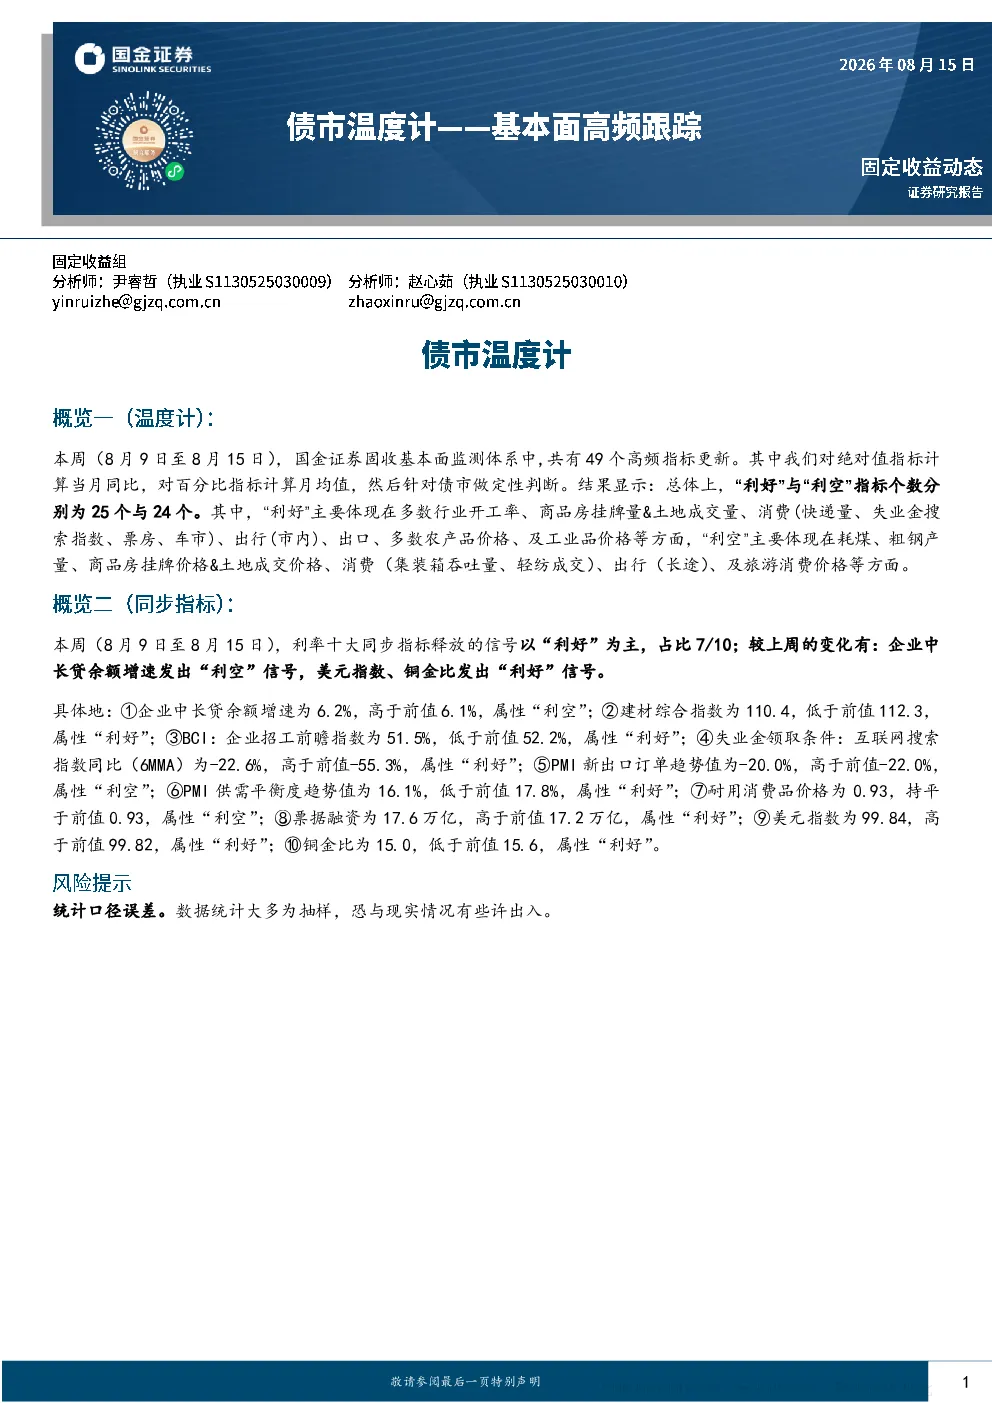
本报告分析了国金证券固收基本面监测体系中的49个高频指标,包括49个高频指标的具体更新情况,其中25个指标显示利好,24个指标显示利空。利好主要集中在多数行业的开工率、商品房挂牌量及土地成交量、消费(快递量、失业金搜索指数、票房、车市)、出行(市内)、出口、多数农产品及工业品价格等方面;利空主要集中在耗煤、粗钢产量、商品房挂牌价格及土地成交价格、消费(集装箱吞吐量、轻纺成交)、出行(长途)、旅游消费价格等方面。具体指标包括企业中长贷余额增速、建材综合指数、BCI企业招工前瞻指数、失业金领取条件互联网搜索指数同比(6MMA)、PMI新出口订单趋势值、PMI供需平衡度趋势值、耐用消费品价格、票据融资、美元指数、铜金比等。
报告显示哪些行业或领域的发展趋势值得关注?
报告显示,多数行业的开工率、商品房挂牌量及土地成交量、消费领域(快递量、失业金搜索指数、票房、车市)、出行领域(市内)、出口领域、多数农产品及工业品价格等表现向好,值得关注。具体来看,消费领域的利好主要集中在快递量、失业金搜索指数、票房、车市等方面,出行领域的利好主要集中在市内出行,出口领域的利好主要集中在多数农产品及工业品价格。而耗煤、粗钢产量、商品房挂牌价格及土地成交价格、消费领域(集装箱吞吐量、轻纺成交)、出行领域(长途)、旅游消费价格等方面则表现不佳,需谨慎关注。
报告重点分析了哪些方向?
报告重点分析了49个高频指标的更新情况,并从利多和利空两个角度进行了详细解读。利多方面,重点关注多数行业的开工率、商品房挂牌量及土地成交量、消费领域、出行领域、出口领域、多数农产品及工业品价格等;利空方面,重点关注耗煤、粗钢产量、商品房挂牌价格及土地成交价格、消费领域、出行领域、旅游消费价格等。此外,报告还分析了利率十大同步指标的变化情况,包括企业中长贷余额增速、建材综合指数、BCI企业招工前瞻指数、失业金领取条件互联网搜索指数同比(6MMA)、PMI新出口订单趋势值、PMI供需平衡度趋势值、耐用消费品价格、票据融资、美元指数、铜金比等指标的具体变化及其对市场的影响。
当前债市市场现状如何?
根据报告分析,当前债市市场基本面高频指标表现呈现分化态势。一方面,多数行业的开工率、商品房挂牌量及土地成交量、消费领域、出行领域、出口领域、多数农产品及工业品价格等表现向好,对债市形成一定支撑;另一方面,耗煤、粗钢产量、商品房挂牌价格及土地成交价格、消费领域、出行领域、旅游消费价格等方面表现不佳,对债市形成一定压力。利率同步指标方面,7个指标发出利好信号,3个指标发出利空信号,整体来看债市市场基本面高频指标表现较为复杂,需结合具体情况进行综合判断。
阅读这份报告需要注意哪些风险提示?
阅读这份报告需要注意以下风险提示:统计口径误差。报告中的数据统计大多为抽样,恐与现实情况有些许出入。因此,在解读报告数据时需谨慎,并结合其他信息进行综合判断。此外,报告中的分析仅基于当前数据,未来市场情况可能发生变化,需及时关注最新动态。