猜你想问
煤炭安全事故对行业影响有多大?
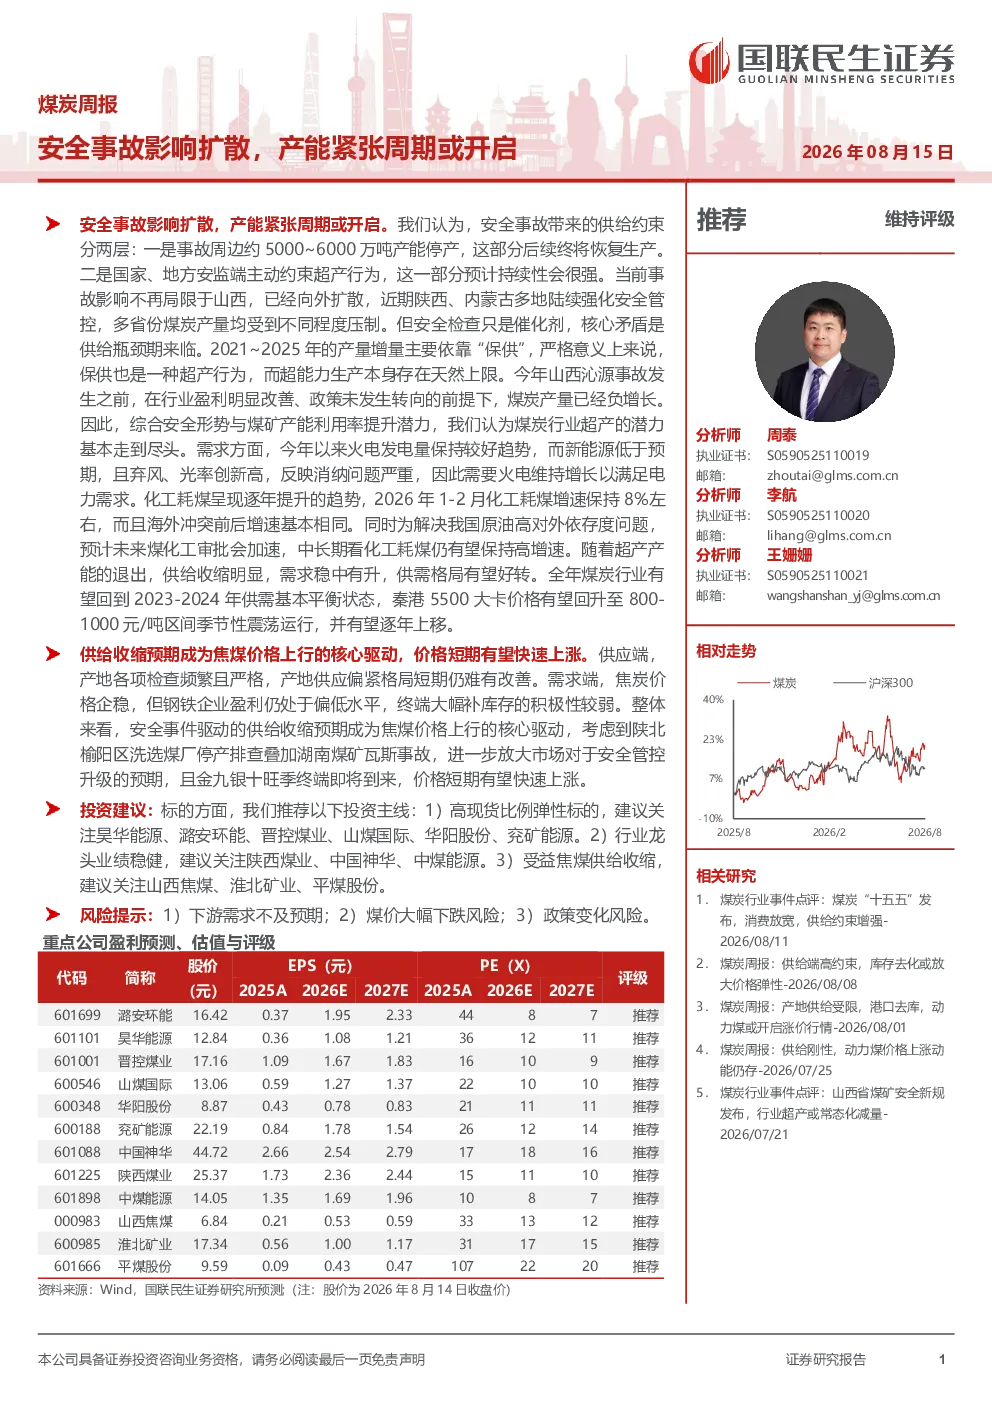
安全事故导致约5000~6000万吨产能停产,后续将恢复;同时安监端主动约束超产行为,产量收缩持续性很强。事故影响已扩散至陕西、内蒙古等地,多省份煤炭产量受压制。核心矛盾是供给瓶颈期来临,2021~2025年产量增量主要靠“保供”,超能力生产已达上限。
煤炭行业未来发展趋势如何?
煤炭行业超产潜力已基本走到尽头,供给收缩明显,需求稳中有升。火电发电量保持较好趋势,新能源低于预期且弃风、光率创新高,火电需维持增长。化工耗煤逐年提升,未来煤化工审批加速,中长期看化工耗煤仍有望保持高增速。供需格局有望好转,全年煤炭行业有望回到2023-2024年供需基本平衡状态。
报告重点分析了哪些方面?
报告重点分析了安全事故对煤炭供给的影响,包括事故周边产能停产和国家安监端主动约束产量收缩。同时分析了煤炭需求端,火电和化工用煤趋势,以及供需格局变化对价格的影响。此外,还分析了焦煤价格走势和煤炭行业投资主线。
当前煤炭市场现状如何?
当前煤炭市场呈现港口、产地动力煤价格全面上涨。秦皇岛港Q5500动力煤价格报收于855元/吨,周环比上涨11元/吨。环渤海港口库存周环比下降,电厂周均日耗周环比下降,可用天数环比上升,化工需求环比微降。焦煤价格短期有望快速上涨,但焦炭供需结构有所改善,价格上涨仍存博弈。
研报提示了哪些风险?
研报提示了下游需求不及预期、煤价大幅下跌风险和政策变化风险。下游需求方面,火电发电量增长和化工耗煤提升对煤炭需求有支撑,但需关注需求变化。煤价方面,供给收缩预期推动价格上涨,但需警惕价格大幅下跌风险。政策方面,需关注安监政策变化对煤炭行业的影响。
你可能感兴趣
煤炭开采行业周报:煤矿安全事故频发,产地安全监管力度再加强,或阶段影响地方煤炭产量
化石能源信达证券2023-07-02
电子周报:晶圆产能紧张周期或超预期,光学依旧是成长赛道
电子设备新时代证券2021-04-18
煤炭开采行业周报:先进产能或可缓解供需紧张,但不改煤价上涨趋势
化石能源中泰证券2016-08-21
煤炭开采研究周报:2017电煤长协确定,政策影响将扩散
化石能源国金证券2016-11-13
煤炭行业周报:山西煤矿事故或引致安全严查扩散,煤炭供给收缩内外共振向上
化石能源开源证券2026-05-23
【盘中宝】行业位于估值、业绩增速、资金配置三重底部,2024年订单和业绩增速有望企稳回升,或将开启第二轮产能扩张周期,这家公司是该集团下属唯一进行该细分领域研制开发的单位-20240217
未知机构2024-02-17
建筑材料行业跟踪周报:顺周期行情或扩散
建筑建材东吴证券2026-04-13
动力煤、焦煤、焦炭周报:煤炭安全事故频发 短期支撑孱弱的煤价
长江期货2016-12-12
化工新材料行业周报:专题推荐三氯氢硅:下半年多晶硅产能集中投放,三氯氢硅或迎来供给紧张局面
基础化工华创证券2022-06-06