猜你想问
发那科最新研报下调评级的原因是什么?
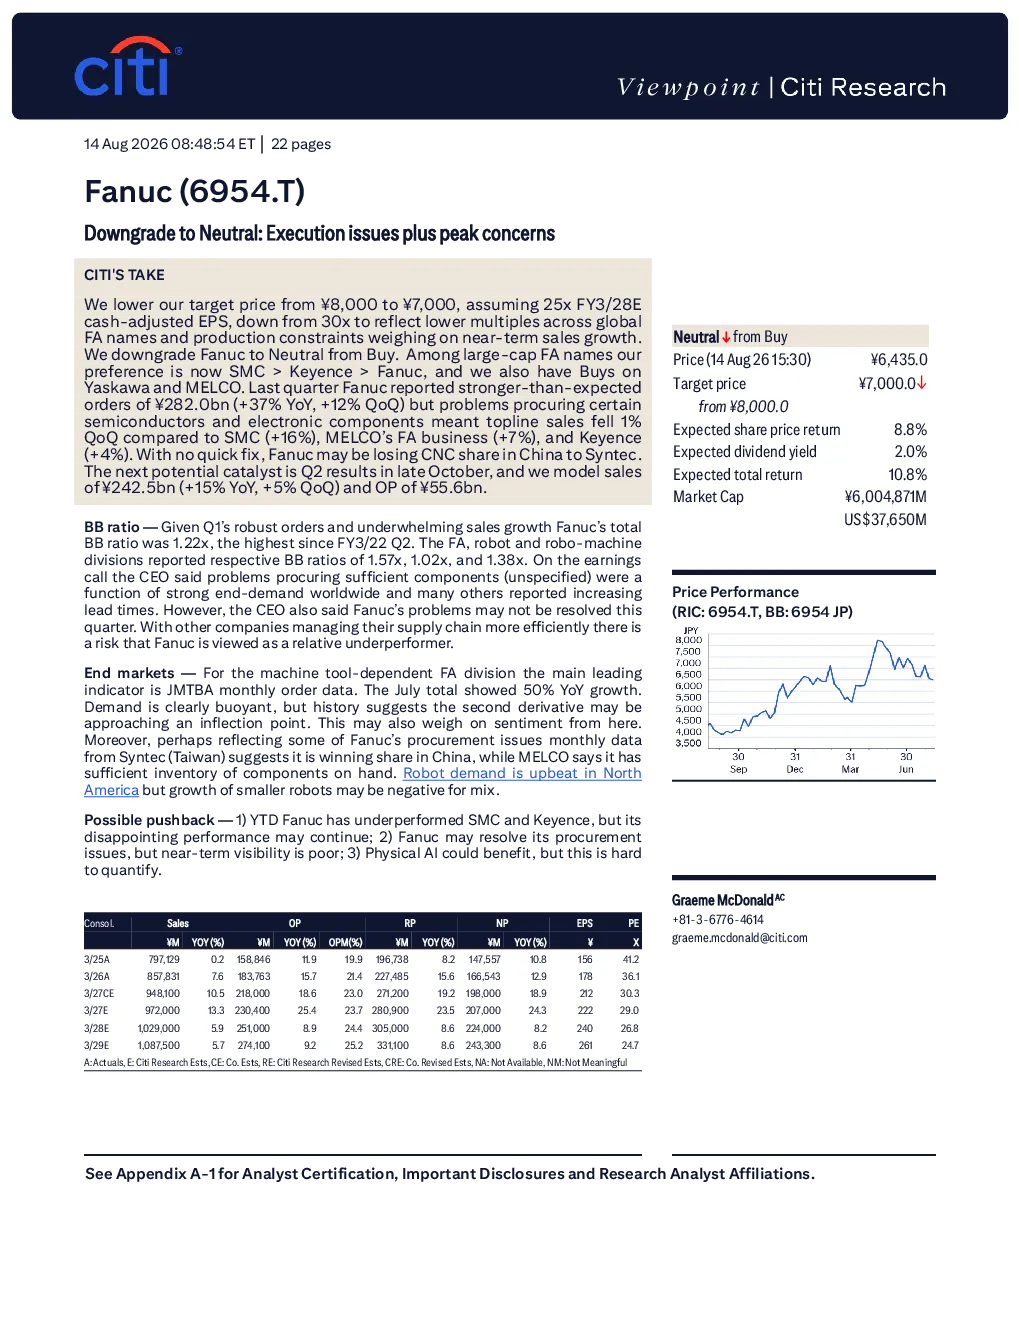
Citigroup将发那科评级从“买入”下调至“中性”,主要因执行问题(半导体和电子元件采购困难)及全球FA公司估值下降和产能限制影响短期销售增长。尽管FA部门订单增长强劲,但供应链问题导致销售增长不及预期,推高市净率比率。分析师认为发那科可能正失去中国市场份额,因Syn tec在中国市场份额增长。
发那科当前行业发展趋势如何?
发那科所处FA(工厂自动化)赛道订单增长强劲,但全球FA公司估值普遍下降,显示行业竞争加剧。中国市场份额变化值得关注,Syn tec等竞争对手增长可能影响发那科地位。供应链问题短期内仍是行业普遍挑战,但技术领先地位仍是关键优势。
研报重点分析了发那科的哪些方面?
研报重点分析发那科执行问题对业绩的影响,包括半导体采购困难及中国市场份额变化。同时关注其FA部门订单强劲但销售受限的情况,以及市净率比率异常。报告还评估了其回购计划进展及未来销售利润预期,但强调供应链问题仍是短期风险。
当前发那科市场状况如何被判断?
发那科市场状况呈现订单增长与销售受限的矛盾。Q1订单额同比增长37%,但销售额环比下降1%。FA部门市净率高达1.57x,显示估值压力。分析师预计Q2可能改善销售利润预期,但供应链问题短期内仍可能影响业绩表现。
研报提示了哪些主要风险?
研报提示的主要风险包括中国经济增速放缓可能影响机床需求,电动汽车发展对传统机床的长期影响,日本机床公司整合带来的竞争压力,以及机器人销售增长对利润率的潜在拖累。此外,供应链问题持续存在,可能影响短期业绩稳定性。
你可能感兴趣
摩根大通 亚太电力设备 逢低买入意愿与周期见顶担忧并存
未知机构2026-08-13
国债周报:MLF缩量投放引发资金面收紧担忧 期债价格大概率阶段性见顶
宏源期货2021-01-15
焦煤焦炭周报:铁水见顶回落,煤焦负反馈担忧仍存
宝城期货2023-10-08
加息预期阶段性见顶叠加稳经济政策提振,有色金属迎修复性反弹
有色金属国盛证券2022-07-31
贵金属日报:利率见顶叠加地缘因素多变 贵金属料维持偏强
华泰期货2024-08-27
铜铝早报:市场严阵以待全球央行会议,叠加基本面矛盾有所削弱,警惕铜铝阶段性反弹见顶
信达期货2022-08-26
股指季报III:库存周期见顶叠加利率难下 下半年股指行情在结构而不在趋势
信达期货2017-06-30
焦煤焦炭6月行情展望:需求有见顶迹象,叠加近期粗钢产量调控再起,钢厂利润有走阔预期
广发期货2024-06-02
原油周报:美国汽油消费见顶预期叠加供应回归,后期油价将继续走弱
华泰期货2016-07-10
煤炭行业年度策略报告:供给见顶叠加稳增长,煤炭迎来黄金时代
化石能源民生证券2022-02-09