猜你想问
纸浆市场最新走势如何?
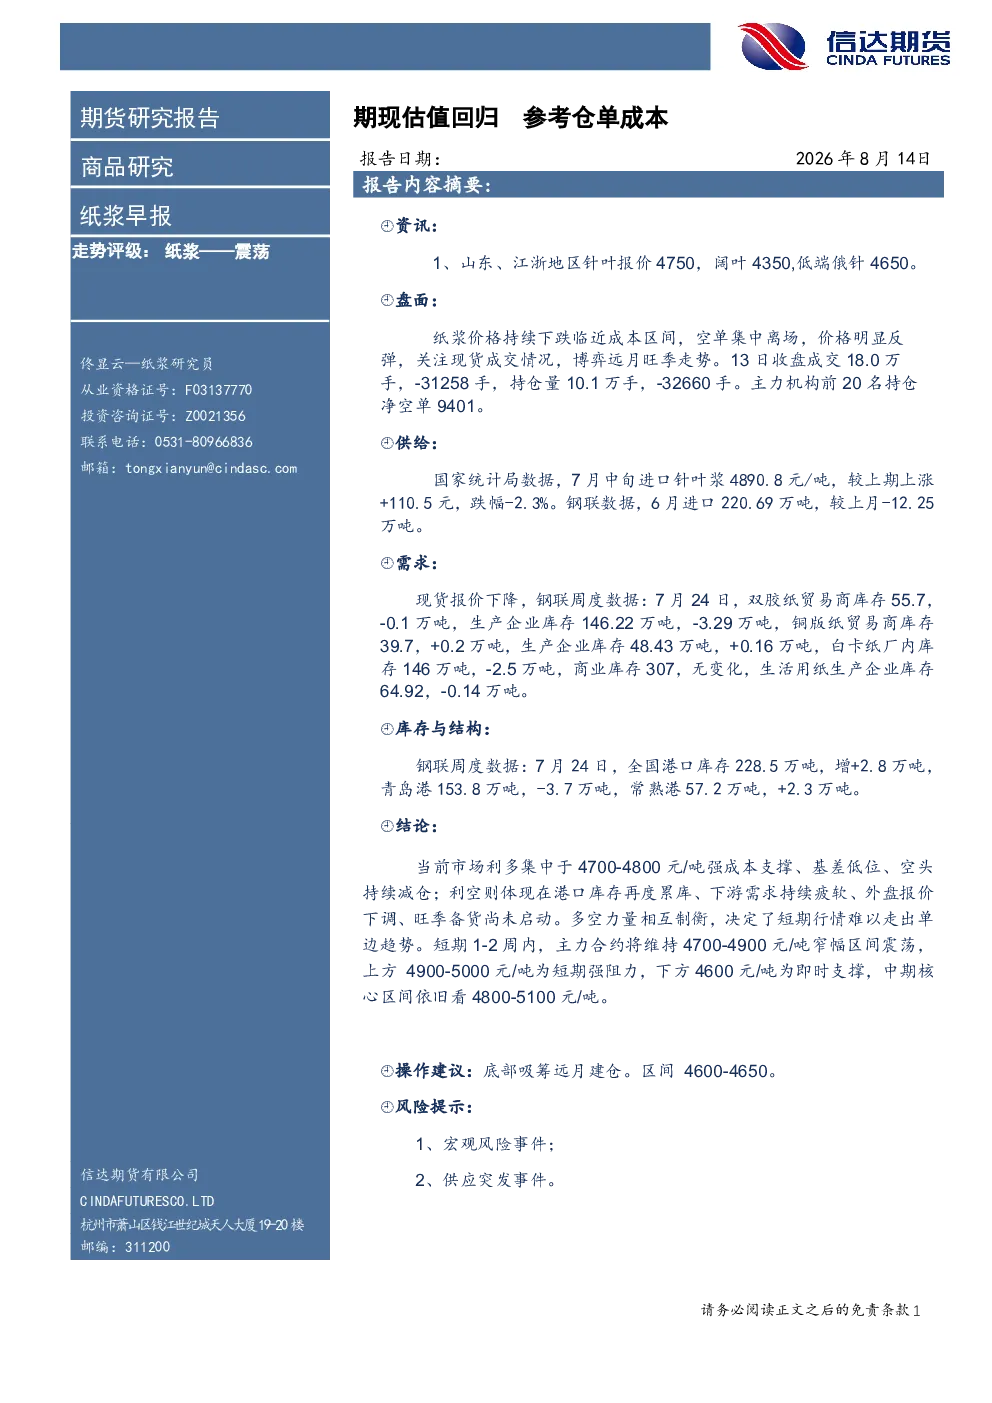
报告显示纸浆价格持续下跌临近成本区间,空单集中离场导致价格明显反弹。主力合约关注现货成交情况,博弈远月旺季走势。当前市场呈现震荡态势,需关注现货成交及机构持仓变化。
纸浆行业发展趋势如何?
从供给端看,7月中旬进口针叶浆价格微涨但跌幅收窄,6月进口量减少。需求端,下游多个纸种库存高企,钢联数据显示双胶纸、铜版纸、白卡纸及生活用纸库存均处于较高水平,显示需求疲软。整体看,行业处于去库存阶段,未来走势需结合旺季备货情况判断。
报告重点分析了哪些方面?
报告重点分析了纸浆的盘面表现、供需关系及库存结构。盘面方面,价格临近成本支撑,空头减仓推动反弹;供给端,进口量下降,但港口库存增加;需求端,下游库存普遍高企,显示消费动力不足。此外,报告还评估了成本支撑、基差低位等利多因素,以及库存累库、需求疲软等利空因素。
当前纸浆市场现状如何判断?
当前纸浆市场呈现震荡格局,价格在成本区间附近波动。供给端进口量下降但库存上升,需求端下游库存高企显示消费疲软。报告指出4700-4800元/吨存在成本支撑,但港口库存增加和外盘下调带来压力。市场博弈远月旺季走势,短期维持窄幅区间震荡,需关注现货成交和库存变化。
阅读这份研报有哪些风险提示?
报告提示两大风险:一是宏观风险事件可能对市场造成突发冲击;二是供应端可能出现的突发事件,如进口受阻或产能变化等。这些因素可能打破当前平衡,影响纸浆价格走势,需密切关注相关动态。
你可能感兴趣
纸浆早报:期现估值回归,进入震荡区间
信达期货2026-08-17
纸浆周评:仓单压力较大,期现逐渐收敛
方正中期期货2019-11-16
橡胶月报:仓单压力集中释放 期现有望回归
国信期货2016-07-26
调研报告:苹果万元仓单成本,期现利润可观
信达期货2018-09-05
挖掘纸浆的基本面数据:期现回归明显,降准稳定信心
银河期货2021-07-12
纸浆周报:期现回归逻辑,空单离场反弹
信达期货2026-08-16
纸浆早报:空单集中离场,锚定仓单成本
信达期货2026-07-10
棉纱日报:成本端期现回归逻辑下,棉纱期货继续跟涨
华融融达期货2022-01-17
玻璃期货早报:厂库忙注销仓单,期现价格倒挂有望改善
锦泰期货2013-09-13
PVC日报:下游采购回暖,期现冻结量逐步消耗;等待估值下压至氯碱成本附近可能
华泰期货2019-03-22