猜你想问
Busy Ming的研报核心内容是什么?
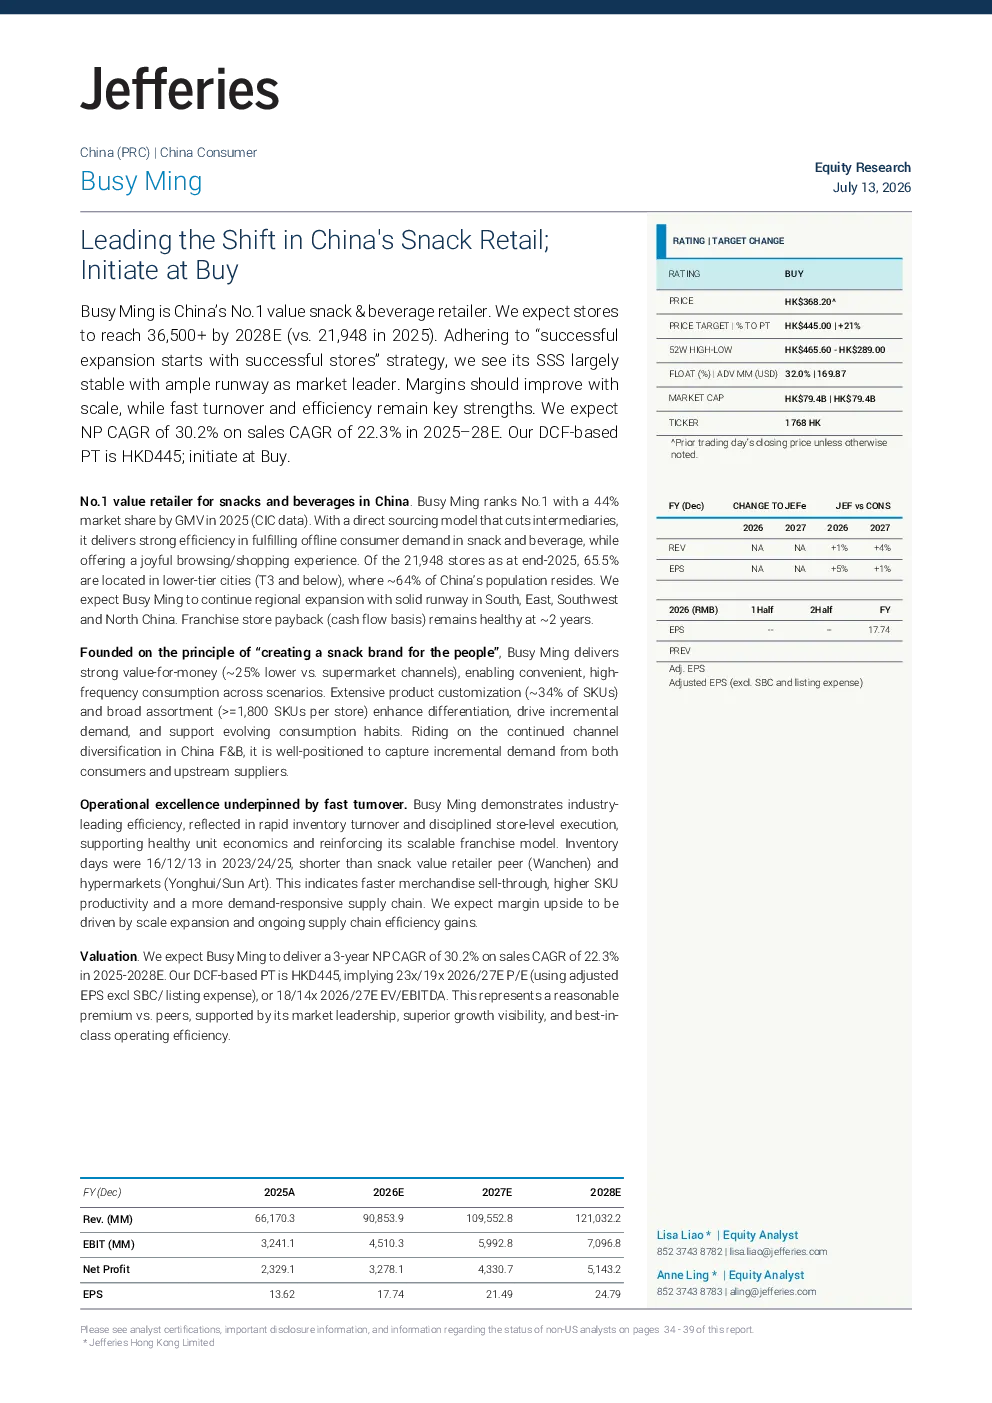
Busy Ming作为中国零食饮料价值零售市场的领导者,凭借其清晰的门店扩张空间、可扩展的加盟模式以及强劲的单位经济,预计将保持增长势头。报告指出Busy Ming将通过高效定价、广泛的产品组合和快速周转率继续抢占市场份额,成为零食饮料渠道多元化的重要受益者。
中国零食饮料价值零售赛道的发展趋势如何?
中国零食饮料价值零售市场正经历快速扩张,Busy Ming占据44%的GMV市场份额,门店数量达21,948家,其中65.5%位于三四线城市。预计到2028年,门店数量将增至36,500家以上。低线城市需求韧性、高效供应链和数字化能力是关键优势,市场潜力巨大。
Busy Ming报告重点分析了哪些方向?
报告重点分析了Busy Ming的门店扩张策略,强调通过区域扩张实现增长,重点关注南、东、西南和华北地区。同时关注单位经济表现,低线城市需求韧性、高效供应链和数字化能力是其关键优势。此外,报告还分析了利润率提升的驱动力,包括规模效应、运营效率提升和补贴政策正常化。
中国零食饮料价值零售市场的现状如何?
Busy Ming占据中国零食饮料价值零售市场44%的GMV市场份额,门店数量达21,948家,其中65.5%位于三四线城市。产品定制化比例约34%,每家门店拥有超过1,800个SKU。库存周转天数低于同行和超市,表明其高效的运营模式。预计2025-2028年NP年复合增长率为30.2%,销售年复合增长率为22.3%。
Busy Ming研报提示了哪些风险?
报告提示Busy Ming面临的风险包括:消费需求疲软、过度扩张、食品安全和产品质量问题、竞争加剧和利润率压力、加盟模式执行和质量控制风险、营运资金管理和现金流纪律问题、产品组合演变和消费者偏好变化,以及并购整合和执行风险。
你可能感兴趣
2020年中国快消品行业:打破传统零售壁垒,新消费引领产品、品牌和渠道的变革
商贸零售36氪研究院2020-08-31
以自有品牌打入零售市场,首次给予“买入”评级
国泰君安证券2018-08-30
零食量贩行业深度报告:渠道变革正当时,两强引领行业整合
食品饮料华西证券2024-01-18
更加聚焦零售,首次给予“买入”评级
国泰君安证券2017-08-08
食品饮料零售变革草根调研(五):长沙金粒门&郑州百品好:新鲜零食新机遇,下沉市场小山姆
食品饮料国盛证券2026-02-11
中国轨道交通控制系统行业的主导者,首次给予“买入”评级
国泰君安证券2018-02-02
中国最大的垂直整合针织服装制造商,首次给予“买入”评级
国泰君安证券2018-11-29
中国第五大农村商业银行;首次覆盖,评级“买入”
招商证券(香港)2021-11-26
招财日报2022.11.4|荣昌生物首次覆盖予买入评级,中国消费行业点评
招银国际2022-11-04
中国羽绒服龙头品牌,进军高端市场,首次给予“买入”评级
国泰君安证券2021-04-21