猜你想问
LENSAR Inc 2026年季度报告核心内容是什么?
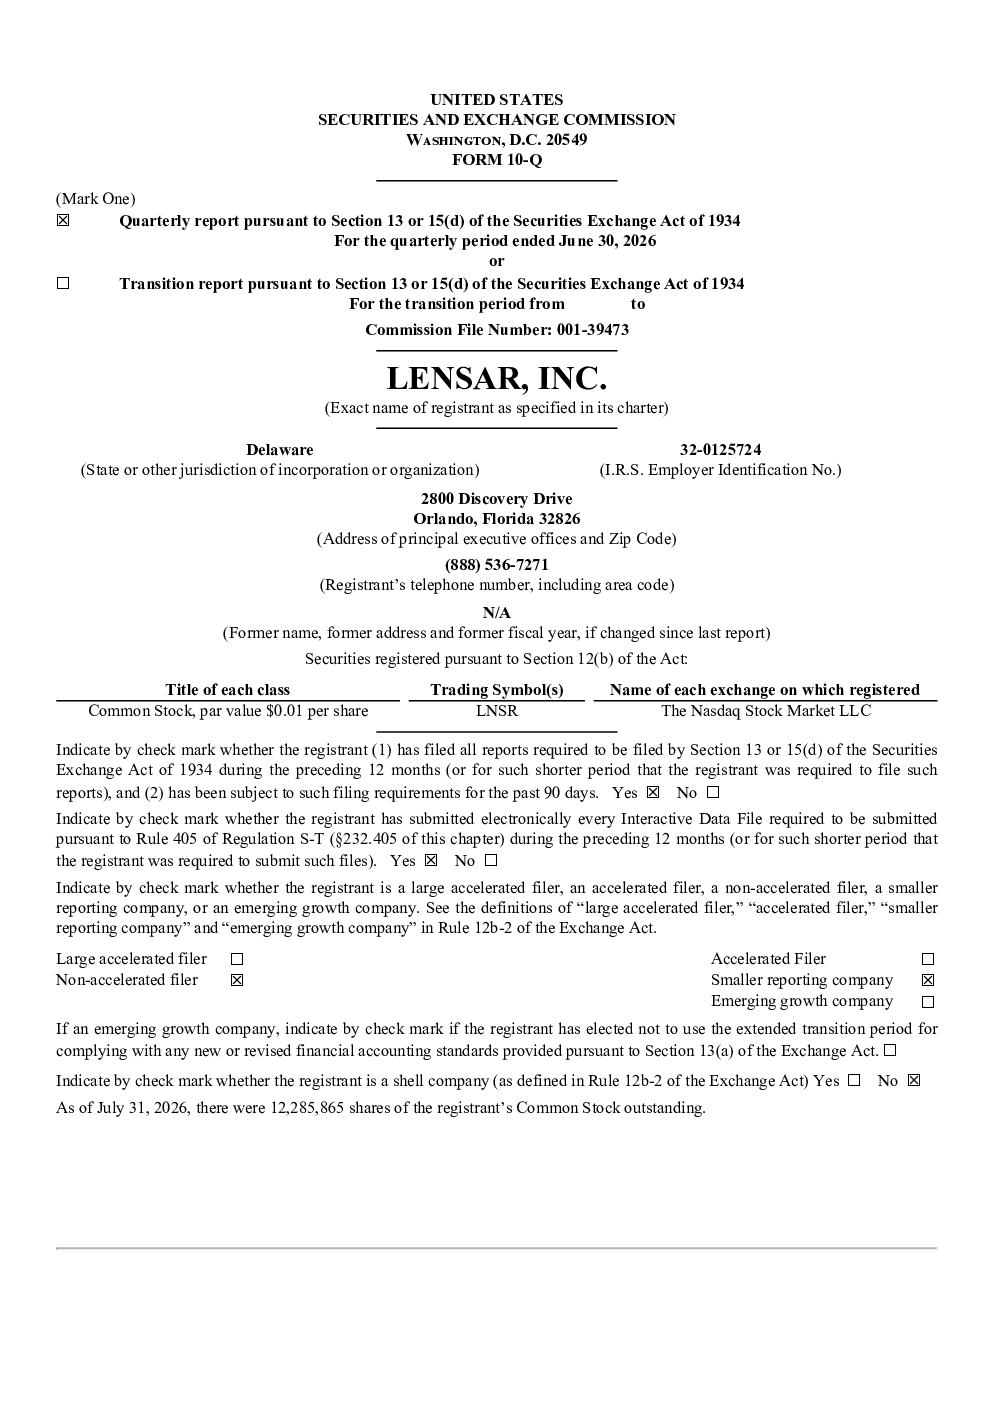
LENSAR,Inc. 是一家专注于激光系统研发的全球性医疗设备公司,主要产品包括 LENSAR 激光系统(LLS)和 ALLY 机器人白内障激光系统®(ALLY 系统)及其相关消耗品。报告显示公司截至 2026 年 6 月 30 日已发行股数为 12,285,865 股,累计亏损 1.377 亿美元,收入主要来自产品销售和服务租赁,2026 年第二季度和六个月内收入分别增长 18% 和 7%,主要由于手术量增加。毛利率受美国关税政策影响下降。公司预计短期内将继续亏损,需通过融资支持运营。
医疗激光赛道发展趋势如何?
医疗激光赛道正朝着智能化、精准化方向发展,机器人辅助手术如 LENSAR 的 ALLY 系统成为重要趋势。随着人口老龄化和视觉需求提升,白内障治疗市场持续增长,激光技术因其微创、精准等优势备受关注。但行业也面临技术迭代快、竞争激烈、监管严格等挑战。LENSAR 作为该领域企业,需持续创新以保持竞争力。
本报告重点分析了哪些方向?
本报告重点分析了 LENSAR 的财务状况、产品布局及市场表现。报告显示公司产品线丰富,但长期处于亏损状态,收入增长主要依赖手术量提升。公司毛利率受外部政策影响波动,短期资金需求压力大。报告同时关注公司产品商业化进程,特别是 ALLY 系统的市场推广效果,以及如何通过融资解决亏损问题。
LENSAR 市场现状如何?
LENSAR 在白内障激光治疗领域占据一定市场份额,但面临激烈的市场竞争,包括传统手术方式和新技术的挑战。公司产品收入增长较快,但盈利能力仍待提升。美国关税政策导致成本上升,影响毛利率表现。整体来看,LENSAR 处于快速发展但盈利压力较大的阶段。
本报告提示了哪些风险?
报告提示 LENSAR 面临多重风险,包括持续经营亏损可能导致资金链紧张,需依赖外部融资;市场竞争加剧可能影响市场份额;美国关税政策等外部环境变化可能持续影响成本;并购协议终止风险;产品责任诉讼和知识产权风险;以及技术快速迭代带来的挑战。公司需有效管理这些风险以实现长期发展。