猜你想问
腾讯2Q26业绩具体表现如何?
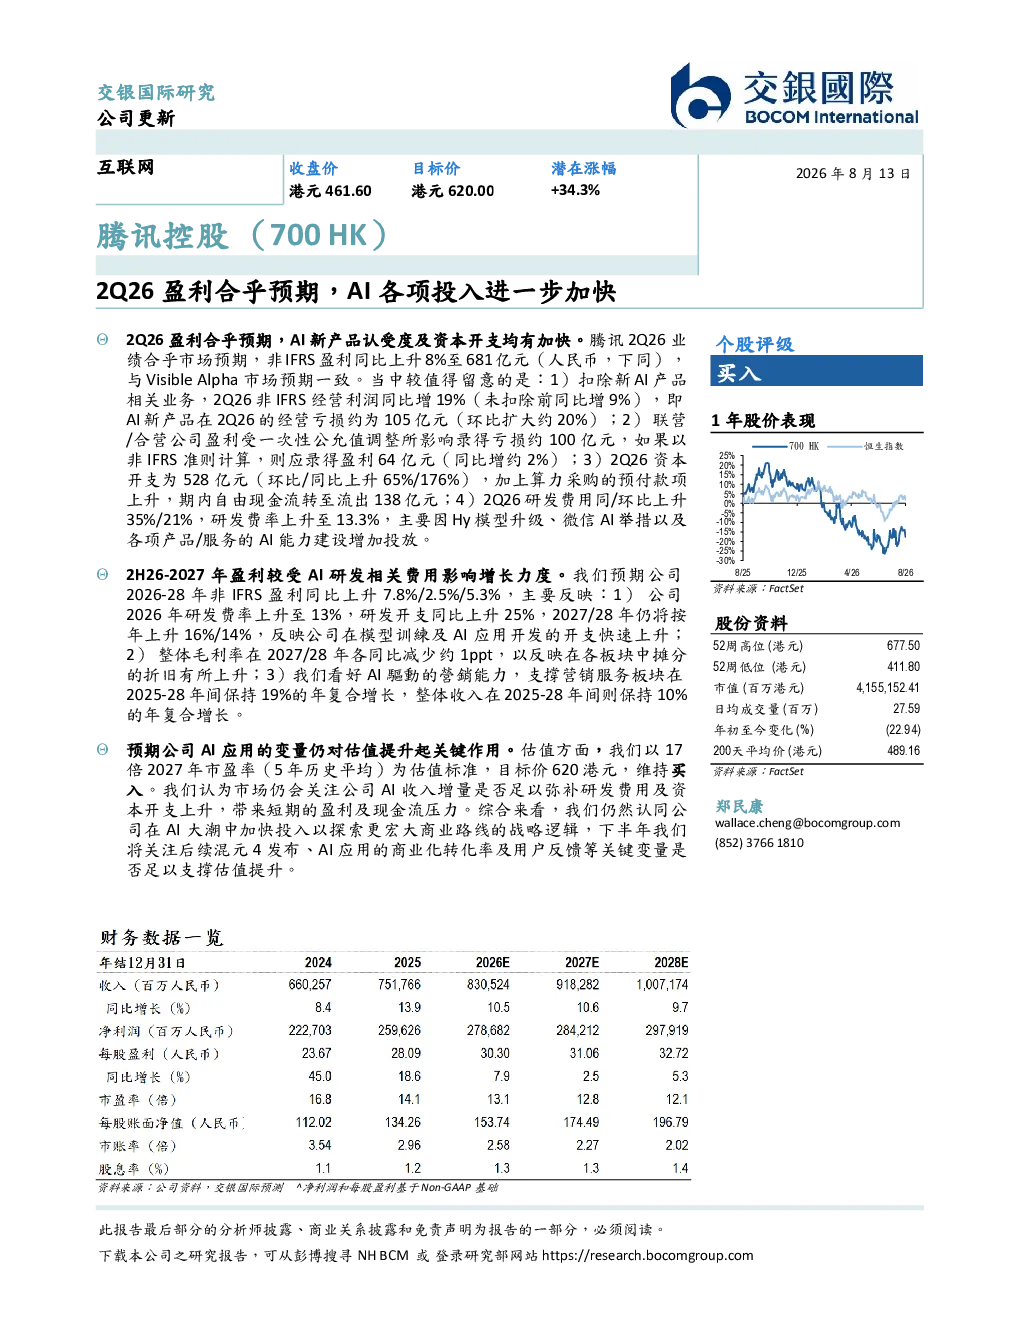
腾讯2Q26业绩符合市场预期,非IFRS盈利同比上升8%至681亿元。扣除新AI产品相关业务后,经营利润同比增19%。资本开支大幅上升至528亿元,环比/同比增加65%/176%,导致自由现金流转为流出138亿元。研发费用同比/环比增长35%/21%,研发费率上升至13.3%
腾讯AI战略进展有哪些关键点?
腾讯AI战略在基础模型层取得进展,Hy3在推理、Agentic能力和长上下文任务上表现优异,付费期日均Token使用量激增约6倍。Hy4预计2026下半年发布,聚焦实用场景。应用层方面,WorkBuddy已成为中国内地生产力AI服务第一,小微则聚焦微信场景的嵌入式AI体验。算力策略上,腾讯优先自研模型和应用,算力租赁为最后手段
腾讯AI发展对行业有何启示?
腾讯AI投入加速,凸显行业对AI技术的重视。基础模型研发与场景应用结合,推动AI从实验室走向市场。混元模型家族的迭代升级,展示技术路线的清晰规划。WorkBuddy和小微等应用,探索AI在生产力、社交场景的落地路径。腾讯的策略为行业提供参考,即技术自研与场景适配并重,算力投入需谨慎平衡
当前腾讯市场处于什么阶段?
腾讯市场处于AI战略加速期,业绩符合预期但面临高研发和资本开支压力。AI新产品尚处于亏损阶段,但用户增长迅速。公司通过补贴策略扩大市场份额,付费用户现金流改善。整体看,腾讯在AI领域布局积极,但商业化路径仍需观察,市场关注其能否有效转化技术优势为收入增长
腾讯AI发展存在哪些风险?
腾讯AI发展面临研发费用快速上升、资本开支持续扩大等财务压力。AI新产品目前仍处于亏损状态,商业化落地存在不确定性。市场竞争激烈,技术迭代迅速可能带来挑战。算力成本上涨也对公司构成潜在风险。此外,AI技术伦理和隐私保护等问题,也可能影响其长期发展
你可能感兴趣
2Q26业绩略超预期,AI投入与资本开支加速
财通证券2026-08-15
奥比中光(688322 CH)2Q26收入不及预期,短期盈利仍受新业务投入影响;下调盈利预测,维持买入
交银国际2026-08-25
AI投入加大,有序推动各项业务发展
信息技术太平洋证券2023-08-17
科技行业:谷歌2Q26业绩进一步确立AI主线地位
信息技术浦银国际2026-07-23
13年度税後盈利合乎预期
京华山一2014-03-25
全球科技行业周报:DeepSeek加快国内AI进程,云厂商持续投入支持AI应用
文化传媒华安证券2025-02-23
2Q26运营质量稳中有升,各项零售指标优于同业
浦银国际2026-07-20
中信证券前瞻 Shopify 2Q26业绩速评 业绩与指引全面超预期 AI功能使用量显著提升
未知机构2026-08-06
电子行业点评:美国正式启动“AI曼哈顿计划”,全球AI投入有望进一步上行
电子设备华安证券2024-01-22
2025年三季报点评:业绩进一步高增,持续加强AI领域投入
民生证券2025-10-24