猜你想问
豆类油脂早报主要分析了哪些品种?
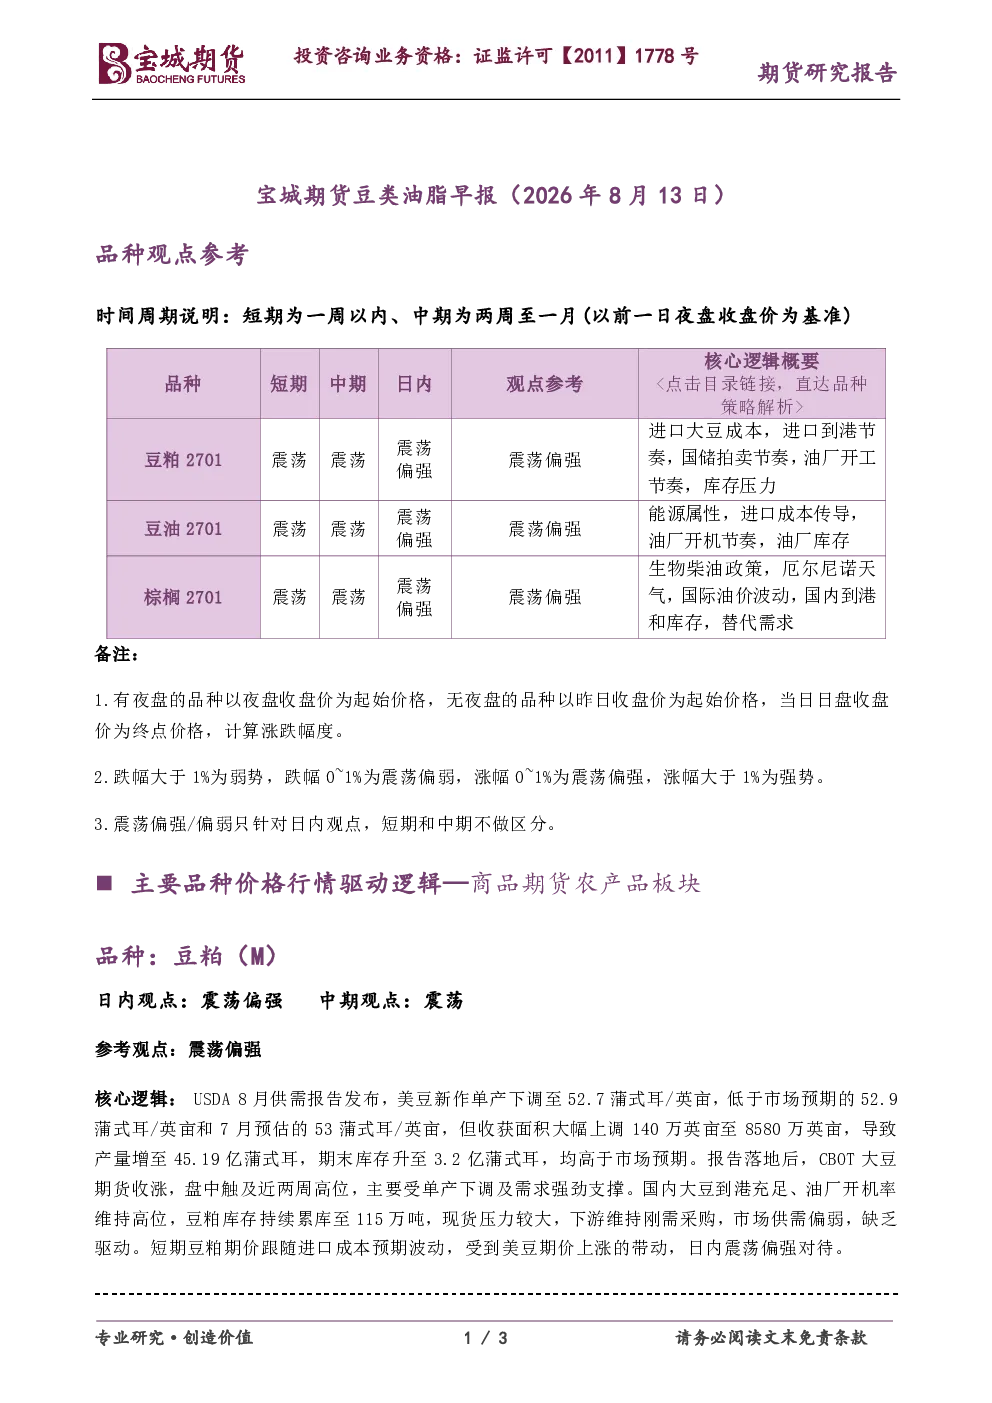
豆类油脂早报主要分析了豆粕、豆油和棕榈油三个品种的价格行情和驱动逻辑。报告详细解读了每个品种的日内、中期观点及核心逻辑,如美豆供需报告对豆粕的影响、国内豆油供需格局及棕榈油近弱远强的分化格局。
豆粕近期价格走势如何?
豆粕近期呈现震荡偏强态势。USDA 8月供需报告下调美豆单产但上调收获面积,导致美豆期货收涨,支撑豆粕期价。然而,国内大豆到港充足、油厂开机率高,豆粕库存持续累库至115万吨,现货压力较大,下游维持刚需采购,市场供需偏弱,缺乏驱动。短期豆粕期价跟随进口成本预期波动,受美豆期价上涨带动。
豆油市场未来发展趋势如何?
豆油市场延续供强需弱格局,价格上行驱动不足。供应端,6-8月大豆到港高峰期导致豆油产出量大,商业库存累积至历史同期高位。需求端受暑期消费淡季压制,餐饮及食品加工用油需求疲软,下游企业维持刚需采购。远月合约因中秋、国庆备货预期及原料收紧预期基差相对坚挺,但近月现货基差承压走弱。短期受美农报告和美豆油期价上涨提振,期价震荡偏强运行。
棕榈油市场当前状况如何?
棕榈油市场呈现近弱远强的分化格局。近端现实宽松,马来西亚7月MPOB报告显示库存升至263万吨的19个月高位,国内棕榈油库存攀升至85万吨的逾两年半新高,马棕出口增速放缓。远端预期收紧,印尼B50生物柴油政策将棕榈油掺混比例提高至50%,预计额外消耗530万吨毛棕榈油;印尼遭遇异常干旱,远期减产概率较大。短期受累库与弱现实制约,远期受天气与政策支撑,市场缺乏单边上行驱动。
投资豆类油脂需注意哪些风险?
投资豆类油脂需关注美豆供需报告变化、国内大豆到港量及油厂开机率波动、棕榈油主产国产量及政策调整、以及全球油脂市场供需平衡变化等风险因素。报告强调市场短期缺乏单边驱动,需警惕库存累积和需求疲软带来的价格下行压力,同时关注远期天气和政策对油脂价格可能产生的结构性影响。