猜你想问
史密斯菲尔德下调2026年指引对万洲国际盈利预测有何影响?
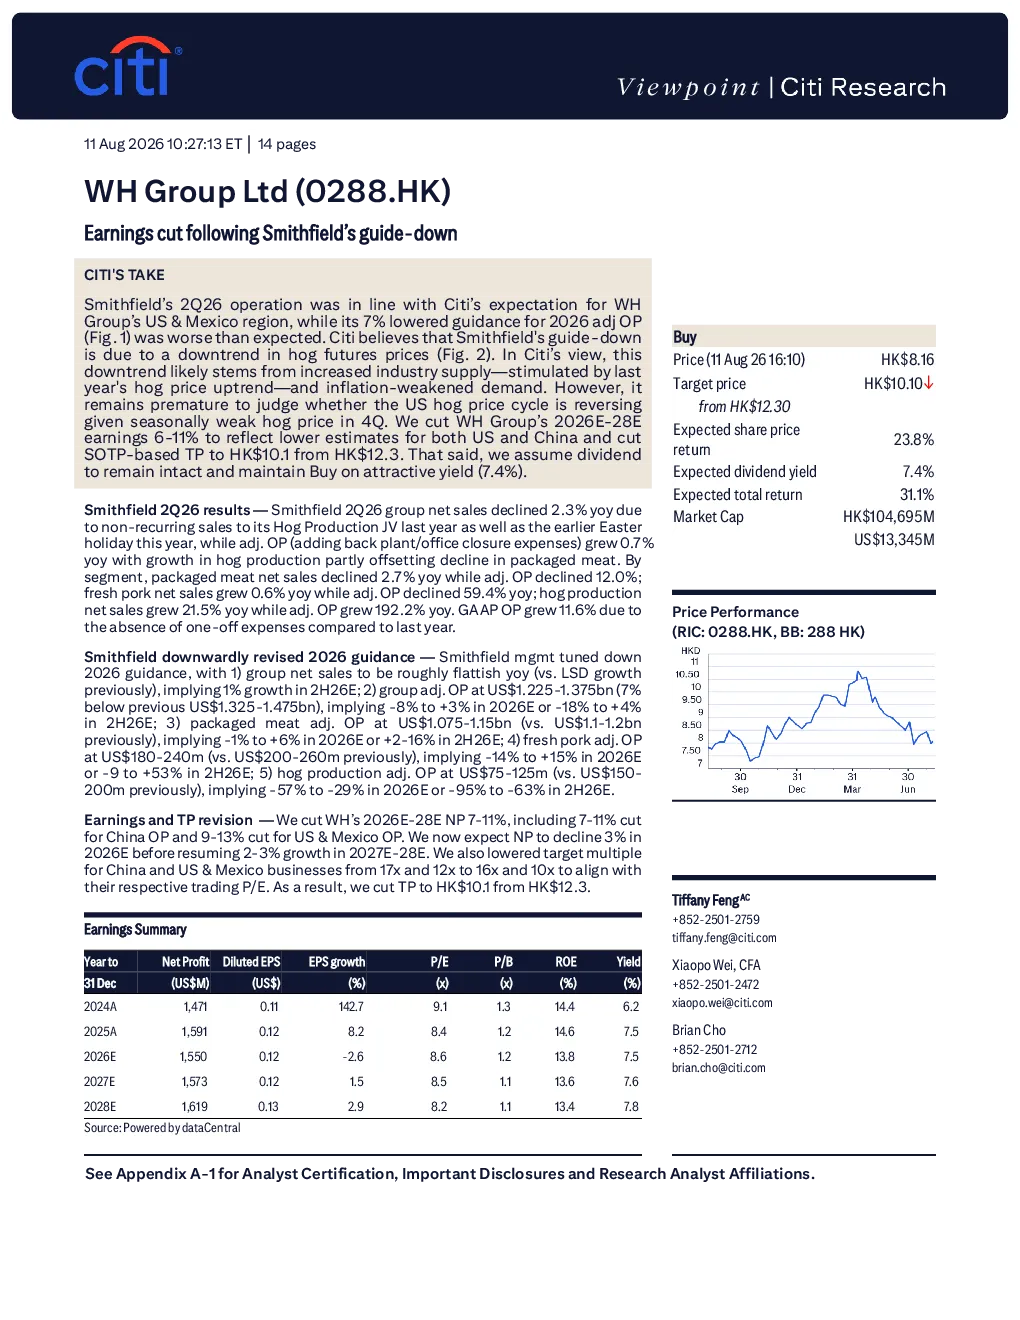
史密斯菲尔德下调2026年指引导致万洲国际盈利预测下调。史密斯菲尔德2026年第二季度运营符合预期,但调整后营业利润指引下调7%,低于预期,主要受生猪期货价格下行趋势影响,该趋势可能源于行业供应增加和需求疲软。花旗将万洲国际2026-28年盈利预测下调6-11%,反映美国和中国两地的较低预期。
生猪行业当前面临哪些发展趋势?
生猪行业当前面临生猪期货价格下行趋势,可能源于行业供应增加和需求疲软。史密斯菲尔德2026年第二季度业绩显示,新鲜猪肉净销售额增长0.6%,但调整后营业利润下滑59.4%;生猪生产净销售额增长21.5%,调整后营业利润增长192.2%。行业整体供应增加可能对价格形成压力。
花旗研报对万洲国际的分析重点是什么?
花旗研报重点分析了万洲国际盈利预测下调的原因,以及史密斯菲尔德业绩和指引调整的影响。花旗将万洲国际2026-28财年净利润预期下调7-11%,并下调中国和美墨业务的估值目标倍数。同时,花旗维持买入评级,看好美国和欧盟基本面强劲带来的重估动力,以及美国业务减少上游运营敞口的战略举措。
当前生猪行业市场现状如何?
当前生猪行业市场现状显示,史密斯菲尔德2026年第二季度业绩中,净销售额同比下滑2.3%,调整后营业利润同比增长0.7%;包装肉类净销售额下滑2.7%,调整后营业利润下滑12.0%;新鲜猪肉净销售额增长0.6%,调整后营业利润下滑59.4%;生猪生产净销售额增长21.5%,调整后营业利润增长192.2%。行业整体呈现分化态势,生猪生产利润显著改善。
花旗研报提示哪些相关风险?
花旗研报提示的下行风险包括美墨紧张局势影响美国生猪生产、进口猪肉到中国协同效应低于预期、中国包装肉类销售量低于预期、人民币对美元贬值、猪瘟爆发等。此外,生猪期货价格下行趋势可能持续,对行业盈利形成压力。这些风险可能阻止股价达到目标价格。
你可能感兴趣
万洲国际(0288.HK)不确定性依然存在;股息及前景仍具吸引力
未知机构2020-03-25
海外市场调整需时,管理层下调全年指引;下调盈利预测,维持买入
交银国际2026-08-31
3季度流水表现偏弱,管理层下调全年指引;下调盈利预测和目标价
交银国际2025-10-28
1H26业绩受减值拖累,管理层维持全年指引;下调盈利预测和目标价,维持买入
食品饮料交银国际2026-08-27
花旗环球降万洲国际(00288)目标价至10.1港元并下调盈测
花旗2026-08-13
天风食饮万洲国际美国猪价预期上调盈利稳定性增强攻守兼备
未知机构2026-02-25
保时捷(p1011)FY24H1业绩点评及业绩说明会纪要:铝供应短缺导致全年指引下调,关注后续新车推出情况
交运设备华创证券2024-08-09
lululemon发布FY26Q2业绩 美洲基本盘下滑导致业绩承压 公司下调业绩指引
未知机构2026-09-04
迪尔公司(DE):第二季度销售额、利润率和税收超出预期;关税导致利润率指引下调
Jefferies2025-05-15
双汇国际收购SMITHFIELD FOODS点评:惊天大收购!
食品饮料中泰证券2013-05-30