猜你想问
这家谐波减速器公司的核心竞争优势是什么?
Laifual Drive 通过工艺创新和设计优化实现成本优势,单位 COGS 低于 LeaderDrive 且成本下降速度更快。其高性价比使其在行业产能过剩时能抢占市场份额,高进入壁垒(生产工艺、材料科学、齿形专利等)保证长期利润率稳定。
谐波减速器行业未来发展趋势如何?
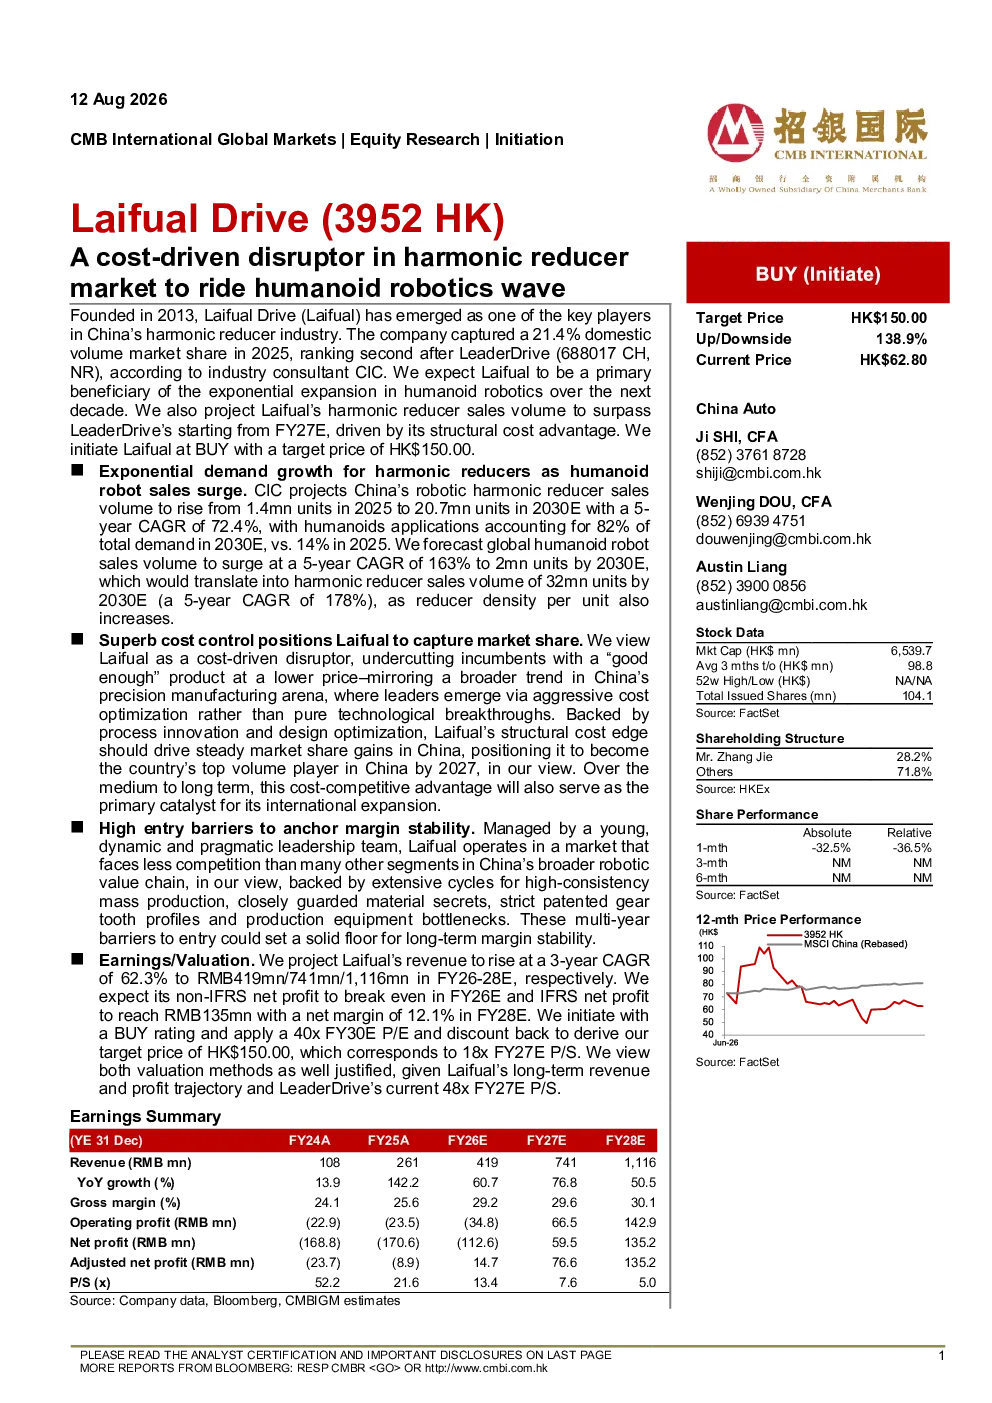
人形机器人需求爆发式增长将带动谐波减速器需求。CIC 预测中国机器人谐波减速器销量将从 2025 年的 140 万台跃升至 2030 年的 2070 万台,五年复合年增长率为 72.4%,其中人形机器人应用占比将从 14% 提升至 82%。全球人形机器人销量预计将以 163% 的五年复合年增长率增长至 2030 年的 200 万台,将带动谐波减速器销量达到 3200 万台。
研报重点分析了哪些方面?
研报重点分析了 Laifual Drive 的成本优势、行业高进入壁垒、人形机器人爆发带来的需求增长以及工业机器人领域协作机器人兴起对谐波减速器需求的推动作用。同时预测了公司收入将以 62.3% 的三年复合年增长率增长,2026-2028 年收入分别为 4.19 亿元、7.41 亿元和 11.16 亿元,2028 年净利润率将达到 12.1%。
当前谐波减速器市场状况如何?
Laifual 在 2025 年占据中国谐波减速器市场份额的 21.4%,仅次于 LeaderDrive。预计 Laifual 将凭借其成本优势,在 2027 年起超越 LeaderDrive,成为国内谐波减速器销量龙头企业。行业整体进入壁垒高,包括生产工艺优化、材料科学、齿形专利和生产设备瓶颈等,这将保证行业长期利润率稳定。
研报提示了哪些风险?
研报提示的风险包括中国机器人市场发展放缓、行业竞争加剧、谐波减速器价格下降、技术突破等。这些因素可能影响 Laifual Drive 的市场份额和盈利能力。
你可能感兴趣
技术颠覆者的崛起浪潮 : 国防创新的未来 ?
国防军工麦肯锡2024-02-22
【机构龙虎榜解读】人形机器人+精密减速器,国内少数实现行星减速器、RV减速器、谐波减速器三大品类批量生产的企业之一,产品广泛应用于机器人等领域,终端客户包括智元、傅-20260608
未知机构2026-06-08
【财联社早知道】攻关五大技术!国内首家省级人形机器人创新中心成立,将打造全球首个通用人形机器人“硬件母平台”,这家公司的精密谐波减速器打破了国际品牌的垄断;它已为手机厂商提供较链的MIM精密零部件
未知机构2023-11-05
【研选】新质生产力成为两会热门话题,人形机器人有望引领智能制造浪潮,港股优必选大涨88%,分析师看好两大细分方向;全球最大的小商品批发市场从市场经营管理者转型综合贸易服务商,分析师看好其步入收获期
未知机构2024-03-07
科远智慧人形机器人AI应用深度分析打造铲子型技术底座驱动行业范式变革
未知机构2025-03-18
2025年种植牙品牌推荐:数字化种植浪潮下,技术驱动型品牌盘点
医药生物头豹研究院2025-11-28
节俭型AI在金融科技行业的应用:实时欺诈检测中的总拥有成本与投资回报测算
金融剑桥大学贾奇商学院2026-05-01