猜你想问
TME 2Q26 财报核心数据有哪些?
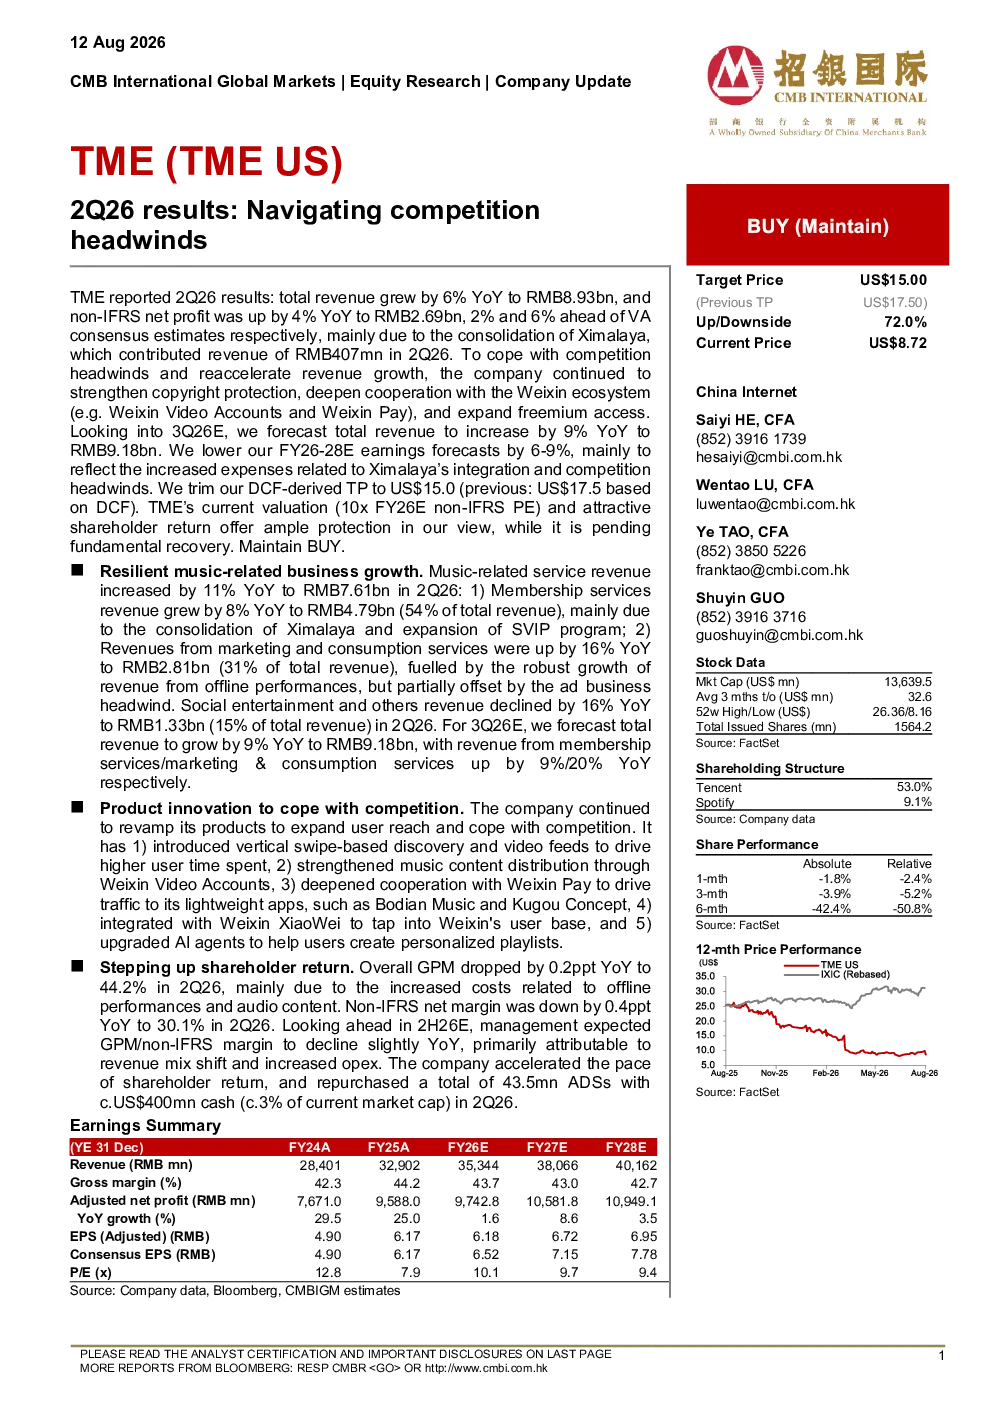
TME 2Q26 财报显示总收入同比增长6%至89.3亿人民币,非IFRS净利润同比增长4%至26.9亿人民币,超出市场预期。主要得益于喜马拉雅整合贡献。公司持续加强版权保护,深化微信生态合作,扩大免费增值模式以应对竞争压力。预计3Q26总收入同比增长9%至91.8亿人民币。受整合费用增加和竞争压力影响,下调FY26-28盈利预测6-9%。
音乐赛道发展趋势如何?
音乐相关业务保持韧性增长,2Q26音乐相关服务收入同比增长11%至76.1亿人民币。会员服务收入同比增长8%至47.9亿人民币,主要来自喜马拉雅整合和SVIP项目扩张。营销与消费服务收入同比增长16%至28.1亿人民币,受线下演出收入强劲增长推动。预计3Q26音乐相关服务收入同比增长9%,其中会员服务和营销与消费服务分别增长9%和20%。
报告重点分析了哪些方面?
报告重点分析了TME应对竞争的产品创新策略,包括推出垂直滑动发现和视频流提升用户时长,通过微信视频号加强音乐内容分发,深化微信支付合作将流量导向博德曼音乐等轻量级应用,接入微信小程序触达微信用户,以及升级AI代理帮助用户创建个性化歌单。同时关注了股东回报提速,2Q26回购4350万ADS,耗资约4亿美元。
当前市场现状如何判断?
当前TME基本面仍待恢复,但当前估值(10倍FY26E非IFRS市盈率)和股东回报具有吸引力。公司面临竞争加剧、宏观经济影响广告业务增长、新项目投资拖累利润率等挑战。DCF估值目标价下调至15美元,基于WACC 9.6%,终值增长率3.0%。
研报提示哪些风险?
研报提示的主要风险包括竞争加剧,宏观经济影响广告业务增长,新项目投资拖累利润率。受喜马拉雅整合费用增加和竞争压力影响,下调FY26-28盈利预测6-9%。广告业务受挫部分抵消营销与消费服务收入增长。需关注毛利率和净利率可能的小幅同比下降。
你可能感兴趣
招银国际TMT 腾讯音乐2Q26业绩 持续应对竞争压力
未知机构2026-08-12
群体状态:应对第二季度压力的策略
杰弗里斯2026-06-30
尼泊尔发展更新,2026年4月:压力下的增长——应对国内和全球冲击(英)
公用事业世界银行2026-04-01
广东外贸保持高增长,内需仍面临压力——2026年第二季度广东省经济分析报告
商贸零售北大汇丰智库2026-07-31
2026年生猪养殖行业:总量压力下的效率竞争与结构分化
农林牧渔大公信用2026-02-11
腾讯控股(0700.HK)2026年第二季度业绩预览:游戏与广告稳健,持续投入人工智能
花旗2026-07-07
摩根大通公司 JPM.US 2026年第二季度业绩电话会议
未知机构2026-07-14
美国联合健康集团 UNH.US 2026年第二季度业绩电话会议
未知机构2026-07-16
美国联合健康集团- UNH -2026年第二季度业绩电话会
未知机构2026-07-17