猜你想问
AtaiBeckley Inc 2026年季度报告核心内容是什么?
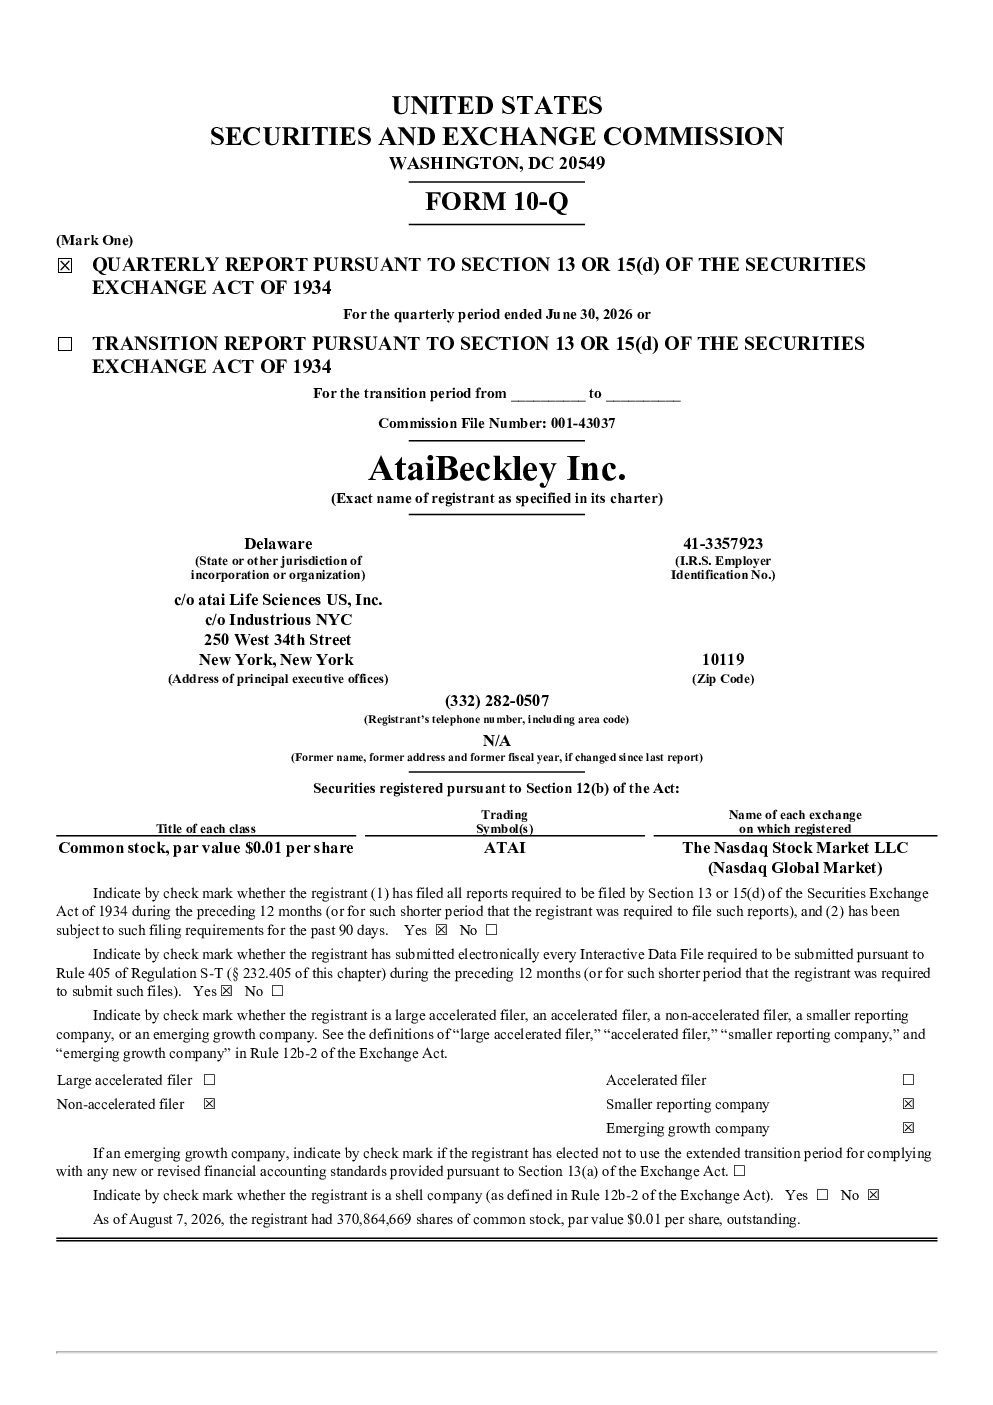
AtaiBeckley Inc 是一家专注于难治性精神健康疾病治疗的临床阶段生物技术公司,其核心在于开发突破性干预性精神药品。报告中提到公司正推进多个候选物开发,目标是为患者提供快速起效、持久且可扩展的疗法。目前公司处于亏损状态,累计亏损达14亿美元,主要收入来源为Nualtis子公司的许可和研发服务。公司近期完成了与Beckley Psytech的合并,并计划迁至美国总部。最终,公司成功依赖于产品开发和商业化,但这是一个充满风险和不确定性的过程。
精神健康赛道发展趋势如何?
精神健康领域正经历快速发展,特别是针对难治性疾病的创新疗法需求日益增长。AtaiBeckley等公司致力于开发新型干预性药物,旨在解决现有疗法的局限性。然而,该赛道面临激烈竞争和技术快速迭代的挑战。同时,随着对精神健康问题的认识提升,政策支持和市场接受度也在提高,为创新公司提供了发展机遇。但投资者需关注研发失败和资金链风险,以及监管审批的不确定性。
研报重点分析了哪些方向?
研报重点分析了AtaiBeckley的核心产品管线、财务状况及战略动向。在产品方面,关注其干预性精神药品候选物的临床进展和商业化潜力;在财务方面,揭示了公司长期亏损但通过许可协议维持运营的现状;在战略层面,突出了与Beckley Psytech的合并及未来迁美计划,以及与Eli Lilly的潜在合并。报告强调,公司成功关键在于候选物开发,但需持续融资以应对高风险研发过程。
当前市场对AtaiBeckley的判断是什么?
AtaiBeckley目前处于临床开发阶段,尚未实现商业化收入,市场对其长期价值存在不确定性。公司主要依赖外部融资支持运营,且面临激烈的市场竞争和快速的技术变革。尽管其在精神健康领域具有创新潜力,但研发失败风险较高。合并计划可能带来资源整合和渠道拓展的机遇,但整合效果和协同效应仍需观察。整体而言,市场对该公司持谨慎态度,关注其研发进展和资金状况。
研报提示了哪些风险?
研报提示的主要风险包括:研发失败,由于精神药品开发成功率低,候选物可能无法通过临床试验或获得监管批准;资金风险,公司持续亏损且无稳定收入,需依赖持续融资,存在资金链断裂风险;竞争风险,精神健康领域竞争激烈,新技术可能颠覆现有疗法;合并风险,与Eli Lilly的合并涉及控制权转移和整合挑战,可能带来不确定性。此外,监管政策变化也可能影响产品上市进程。