猜你想问
《黑色》日报主要分析了哪些内容?
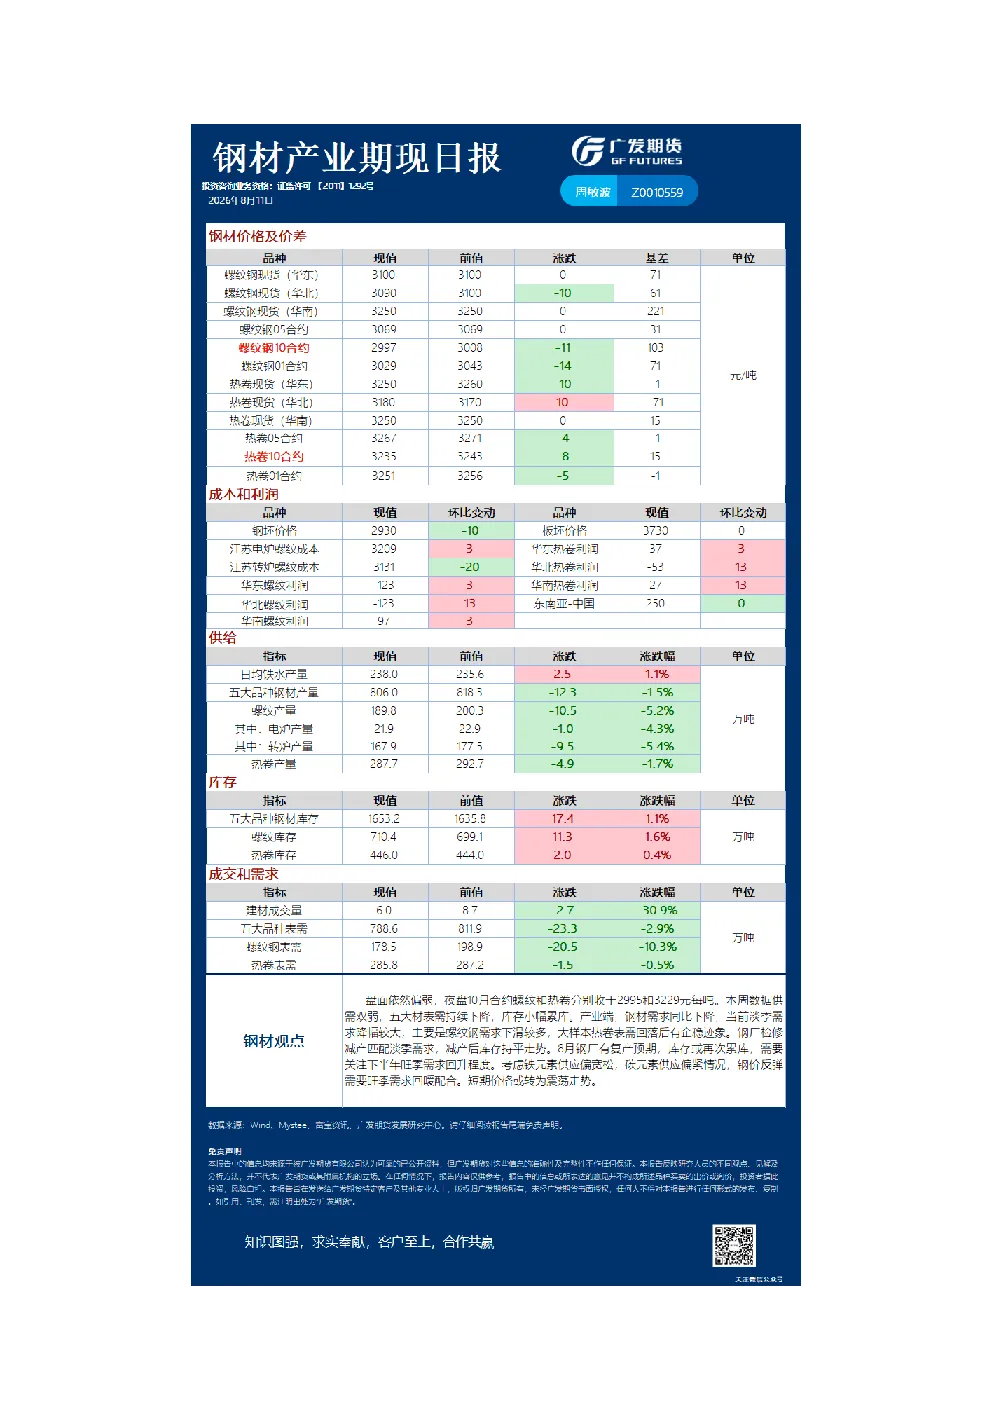
《黑色》日报主要分析了螺纹钢与热卷市场、铁矿石市场和硅锰市场的供需情况、价格走势及影响因素。螺纹钢与热卷市场当前盘面偏弱,夜盘10月合约螺纹和热卷分别收于2995和3229元/吨。本周数据供需双弱,五大材表需持续下降,库存小幅累库。产业端,钢材需求同比下降,淡季需求降幅较大,螺纹钢需求下滑较多,热卷表需回落后有企稳迹象。钢厂检修减产匹配淡季需求,减产后库存持平。8月钢厂有复产预期,库存或再次累库,需关注下半年旺季需求回升程度。铁元素供应偏宽松,碳元素供应偏紧,钢价反弹需旺季需求回暖配合。短期价格或转为震荡走势。铁矿石和硅锰市场报告内容未详细展开,但通常涉及供需、价格走势及影响因素分析。
螺纹钢与热卷市场未来发展趋势如何?
螺纹钢与热卷市场未来发展趋势需关注供需变化和季节性需求。当前数据显示供需双弱,五大材表需持续下降,库存小幅累库。产业端显示钢材需求同比下降,淡季需求降幅较大,螺纹钢需求下滑较多,热卷表需回落后有企稳迹象。钢厂检修减产匹配淡季需求,减产后库存持平。8月钢厂有复产预期,库存或再次累库,下半年旺季需求回升程度是关键因素。铁元素供应偏宽松,碳元素供应偏紧,钢价反弹需旺季需求回暖配合。短期价格或转为震荡走势。需持续关注宏观经济环境和政策变化对市场的影响。
报告重点分析了哪些方向?
报告重点分析了螺纹钢与热卷市场的供需平衡、价格走势及影响因素。螺纹钢与热卷市场当前处于淡季,需求同比下降,表需回落后有企稳迹象,但整体需求仍显疲软。库存方面,本周小幅累库,钢厂检修减产暂时稳定库存,但8月复产预期下库存或再次上升。价格方面,夜盘10月合约螺纹和热卷分别收于2995和3229元/吨,盘面偏弱,铁元素供应偏宽松而碳元素供应偏紧,钢价反弹需旺季需求回暖配合。铁矿石和硅锰市场报告内容未详细展开,但通常涉及供需、价格走势及影响因素分析。
当前市场现状如何判断?
当前螺纹钢与热卷市场现状表现为供需双弱,盘面偏弱,夜盘10月合约螺纹和热卷分别收于2995和3229元/吨。五大材表需持续下降,库存小幅累库。产业端显示钢材需求同比下降,淡季需求降幅较大,螺纹钢需求下滑较多,热卷表需回落后有企稳迹象。钢厂检修减产匹配淡季需求,减产后库存持平。铁元素供应偏宽松,碳元素供应偏紧,钢价反弹需旺季需求回暖配合。短期价格或转为震荡走势。铁矿石和硅锰市场报告内容未详细展开,但通常涉及供需、价格走势及影响因素分析。需关注宏观经济环境和政策变化对市场的影响。
报告有哪些风险提示?
报告提示需关注螺纹钢与热卷市场供需变化和季节性需求波动风险。当前数据显示供需双弱,淡季需求降幅较大,螺纹钢需求下滑较多,热卷表需回落后有企稳迹象,但整体需求仍显疲软。库存方面,本周小幅累库,钢厂检修减产暂时稳定库存,但8月复产预期下库存或再次上升,需关注下半年旺季需求回升程度。价格方面,铁元素供应偏宽松而碳元素供应偏紧,钢价反弹需旺季需求回暖配合,短期价格或转为震荡走势。铁矿石和硅锰市场报告内容未详细展开,但通常涉及供需、价格走势及影响因素分析,需持续关注相关市场变化。