猜你想问
Csquare Inc 2026年季度报告主要披露了哪些核心内容?
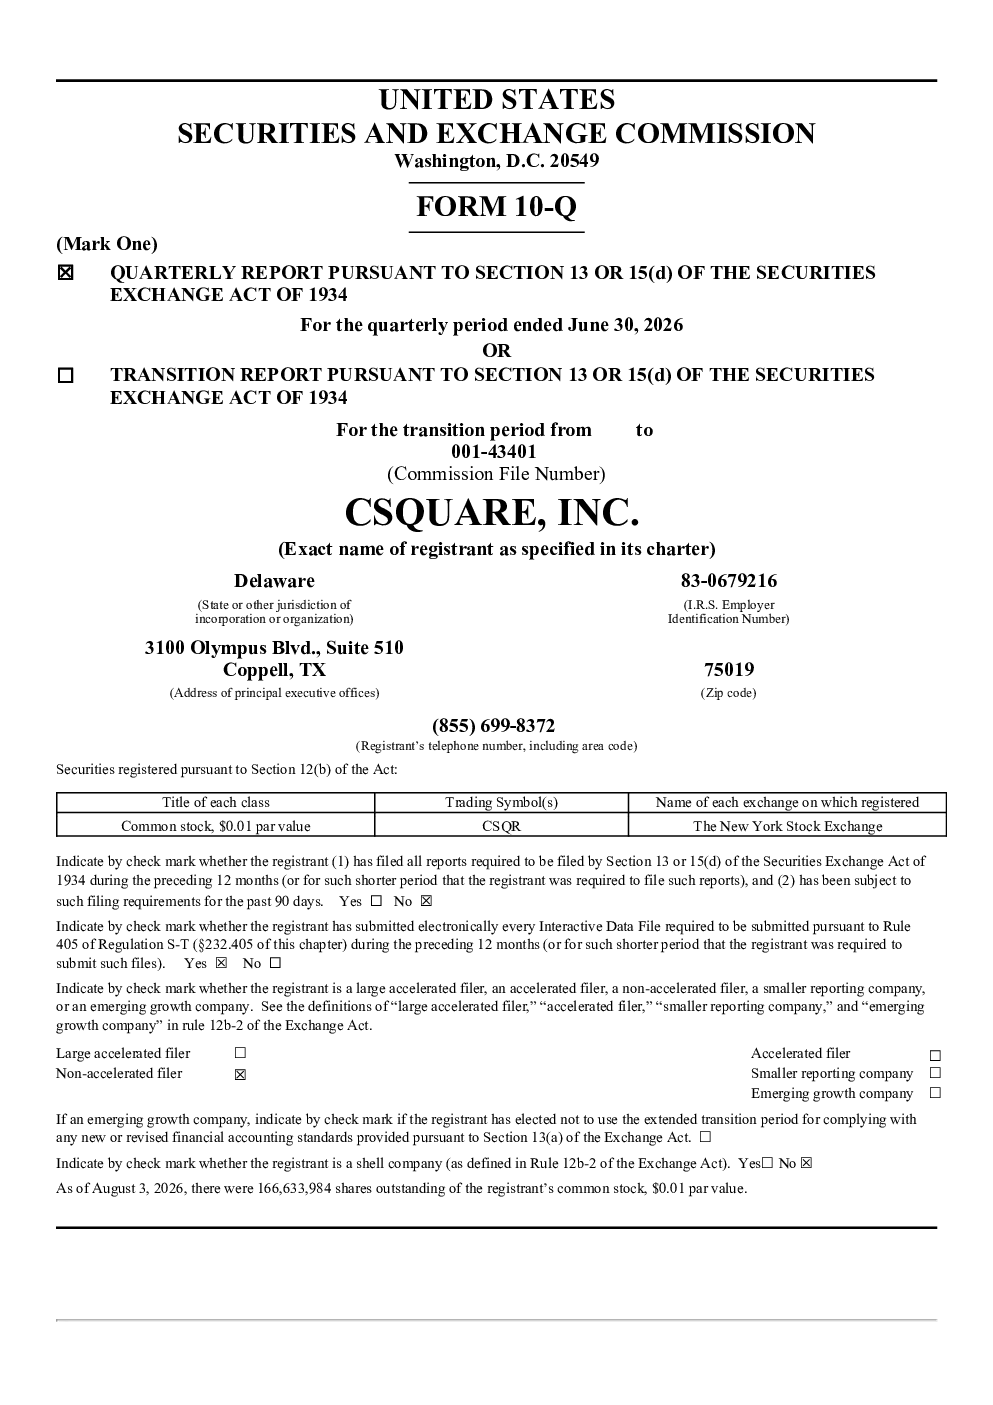
Csquare Inc 2026年季度报告主要披露了公司关键业务指标,包括合同电力容量同比增长9%至34 MW,合同电力销售率达到107%,净收入流失率降至2.4%和4.2%,订单同比增长31%和38%。报告还展示了财务业绩,收入同比增长15%,主要来自共位收入、计量电力收入和租赁收入的增长。此外,报告披露了非GAAP财务指标,调整后的EBITDA同比增长21%和23%,但FFO同比下降19%和25%。报告中还强调了公司流动性和资本资源情况,截至2026年6月30日拥有356.0万美元的可用流动性,主要资本需求是偿还债务和维持数据中心资产的运营性能所需的资本支出。
企业数字基础设施赛道的发展趋势如何?
企业数字基础设施赛道正呈现多元化发展趋势,北美市场尤为突出。随着云计算、大数据和人工智能技术的普及,企业对数据中心的需求持续增长。Csquare Inc作为领先的北美企业数字基础设施平台,通过拥有和运营位于美国、加拿大和英国21个主要人口中心的多元化数据中心组合,提供中立的载体共位和互连服务,为超过1,700家企业、网络、云和技术客户提供关键IT和网络基础设施。行业趋势显示,数据中心的建设和运营将更加注重绿色节能和智能化管理,同时市场竞争也将进一步加剧。
本季度报告的重点分析方向是什么?
本季度报告的重点分析方向集中在公司业务增长和财务表现上。报告详细分析了合同电力容量、电力销售率、收入增长等关键业务指标,并披露了订单增长情况,显示公司业务持续扩张。财务方面,报告重点分析了收入增长驱动因素、销货成本和各项费用的变化,以及非GAAP财务指标,如调整后的EBITDA和FFO,揭示了公司平台运营业绩的持续改善和资本支出压力。此外,报告还披露了首次公开募股情况,显示公司资本结构将得到优化。
当前市场对Csquare Inc的判断如何?
当前市场对Csquare Inc的判断显示公司处于稳健发展态势。报告披露的业务增长指标和财务表现均呈现积极态势,特别是合同电力容量和订单的显著增长,反映了市场需求强劲。公司作为北美领先的数字基础设施平台,拥有多元化的数据中心组合和丰富的客户资源,具备较强的竞争优势。然而,市场也关注到公司FFO同比下降的情况,主要受收购带来的利息费用增加影响。总体而言,市场对Csquare Inc的发展前景持谨慎乐观态度。
本季度报告提示了哪些风险?
本季度报告提示了公司面临的主要风险包括市场风险和财务风险。市场风险主要来自利率变化和外汇汇率波动,可能导致公司成本上升和收入下降。财务风险则主要与公司资本支出和债务偿还相关,报告显示公司的主要资本需求是偿还债务和维持数据中心资产的运营性能所需的资本支出。此外,公司还面临利率风险和商品价格风险,尽管公司没有采用远期合同或其他金融工具来解决商品价格风险。这些风险可能对公司未来的经营业绩产生不利影响。