猜你想问
这份报告的核心内容是什么?
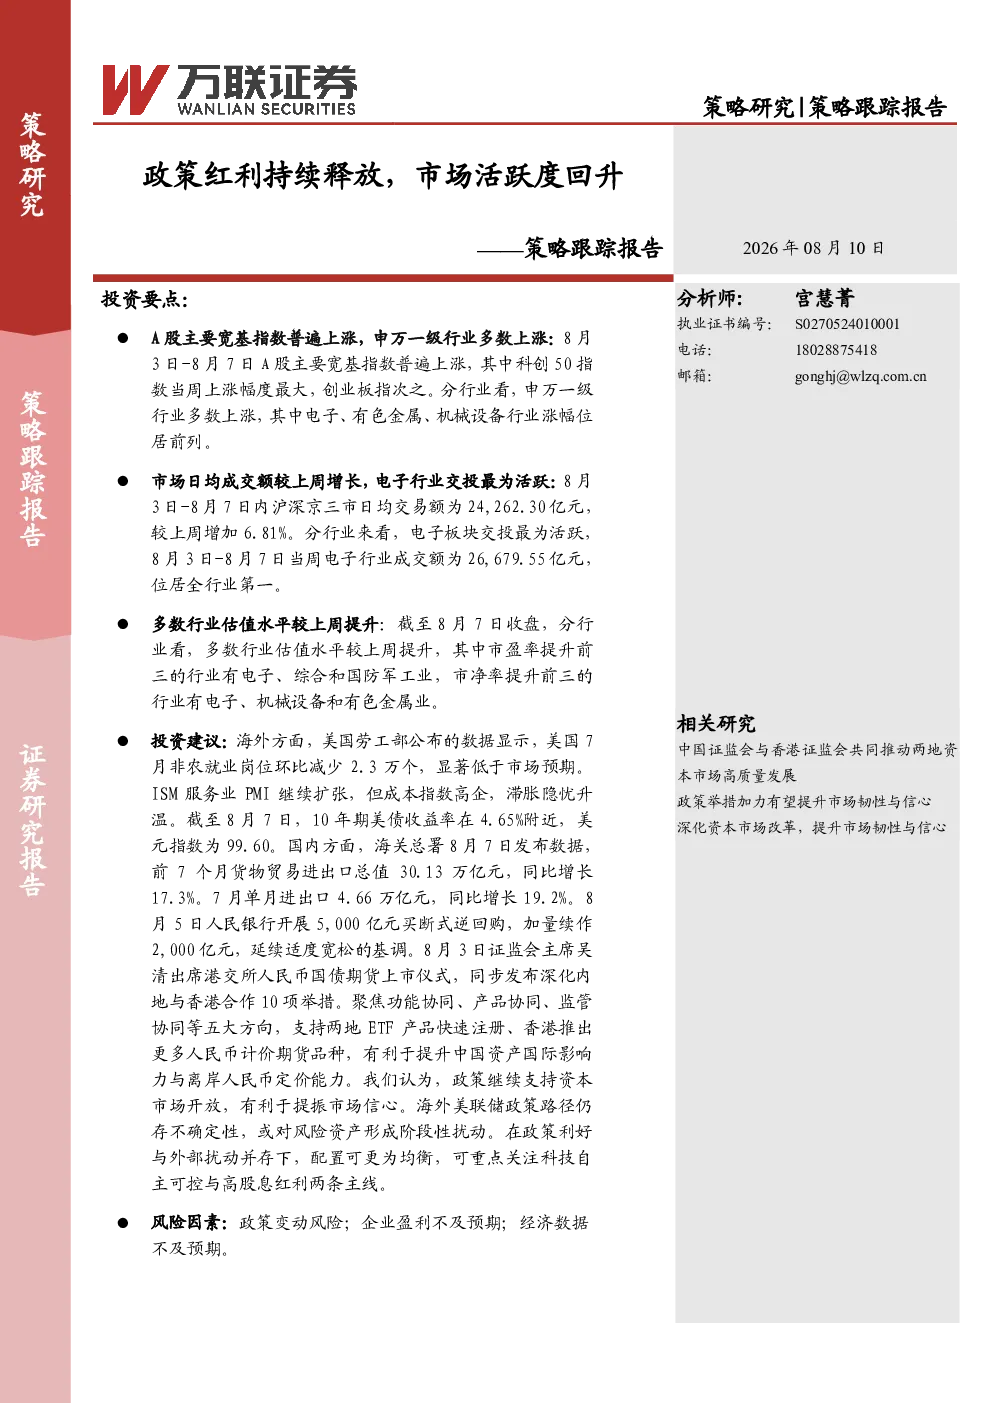
本报告分析了政策红利对市场的持续释放效应以及市场活跃度的回升情况。报告指出,A股主要宽基指数普遍上涨,科创50指数涨幅最大,创业板指次之。申万一级行业多数上涨,电子、有色金属、机械设备行业涨幅居前。市场日均成交额增长,电子行业交投最为活跃。同时,多数行业估值水平提升,电子、综合和国防军工行业市盈率提升显著,电子、机械设备和有色金属行业市净率提升明显。报告还提及了央行继续实施适度宽松的货币政策,证监会发布深化内地与香港合作举措,以及新型电力系统建设规划等重要财经要闻。
报告对哪些赛道/行业发展趋势进行了分析?
报告重点分析了电子、有色金属、机械设备、综合和国防军工行业的发展趋势。这些行业在市场表现和估值水平方面均有显著提升。电子行业不仅涨幅居前,市盈率和市净率也均位列提升前列,显示出较强的市场关注度和发展潜力。有色金属和机械设备行业同样表现出色,尤其在市净率方面提升明显。综合和国防军工行业则在市盈率方面有显著提升,反映出政策支持下的行业增长预期。报告还强调了新型电力系统建设规划对相关行业的重要性,预计到2030年非化石能源发电量占比将大幅提升。
报告的主要分析方向是什么?
报告的主要分析方向包括市场表现、估值水平、财经要闻、投资建议和风险提示。在市场表现方面,报告分析了A股主要宽基指数的普遍上涨情况,以及电子、有色金属、机械设备等行业的领涨态势。估值水平方面,多数行业估值提升,电子、综合和国防军工行业市盈率提升显著,电子、机械设备和有色金属行业市净率提升明显。财经要闻部分涵盖了央行货币政策、证监会深化内地与香港合作举措,以及新型电力系统建设规划等重要信息。投资建议方面,报告建议配置更为均衡,重点关注科技自主可控与高股息红利两条主线。
报告对当前市场现状有何判断?
报告对当前市场现状的判断是,政策红利持续释放,市场活跃度有所回升。A股主要宽基指数普遍上涨,科创50指数和创业板指涨幅较大,显示市场整体情绪有所改善。申万一级行业多数上涨,其中电子、有色金属、机械设备行业表现突出,市场日均成交额增长,电子行业交投最为活跃。估值水平方面,多数行业估值提升,电子、综合和国防军工行业市盈率提升显著,电子、机械设备和有色金属行业市净率提升明显。这些数据表明市场对政策支持下的行业增长预期较高,但海外美联储政策路径的不确定性仍可能对风险资产形成阶段性扰动。
报告提示了哪些风险?
报告提示了政策变动风险、企业盈利不及预期、经济数据不及预期等主要风险。政策变动风险方面,虽然当前政策红利持续释放,但政策方向的不确定性仍可能对市场产生影响。企业盈利不及预期风险方面,市场活跃度的回升和估值水平的提升,部分归因于市场预期,若企业盈利未能达到预期,可能引发市场调整。经济数据不及预期风险方面,经济数据的波动可能影响市场信心,进而影响市场表现。此外,海外美联储政策路径的不确定性也可能对风险资产形成阶段性扰动,需要投资者密切关注。