猜你想问
7月份国内物价数据有哪些核心变化?
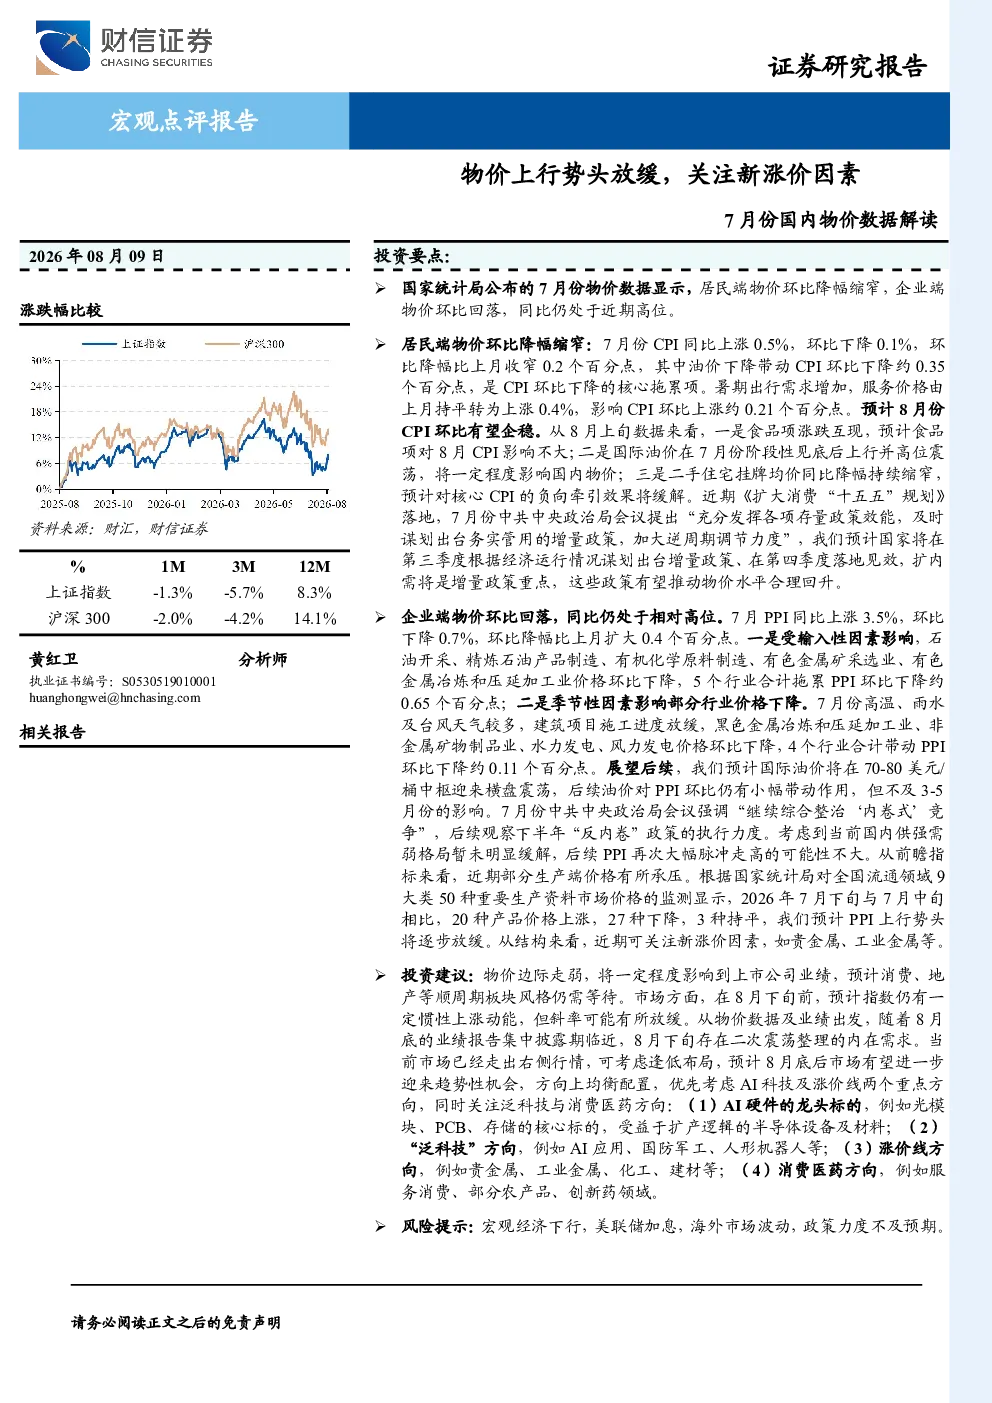
7月份国内物价数据显示CPI同比上涨0.5%,环比下降0.1%,环比降幅收窄0.2个百分点。主要受国际油价下降拖累CPI环比约0.35个百分点,暑期出行需求增加拉动CPI环比约0.21个百分点。PPI同比上涨3.5%,环比下降0.7%,环比降幅扩大0.4个百分点。主要受输入性因素拖累PPI环比约0.65个百分点和季节性因素影响PPI环比下降约0.11个百分点。预计8月CPI环比企稳,核心CPI与二手房价格走势相关,负向牵引效果将缓解。
物价上行势头放缓对行业有哪些影响?
物价上行势头放缓意味着CPI和PPI环比均呈现负增长,同比上行势头放缓,低于预期。物价边际走弱将影响上市公司业绩,特别是消费、地产等顺周期板块风格仍需等待。预计下半年物价温和复苏,趋势性走强仍待消费刺激政策出台及消费需求回升。PPI再次大幅脉冲走高的可能性不大,但需关注新涨价因素,如贵金属、工业金属等。
报告重点分析了哪些方向?
报告重点分析了居民端和企业端物价环比变化,CPI环比降幅收窄主要受国际油价下降和暑期出行需求增加影响,PPI环比回落主要受输入性因素和季节性因素影响。报告还分析了政策影响,中共中央政治局会议提出加大逆周期调节力度,预计国家将在第三季度出台增量政策,重点扩内需,推动物价水平合理回升。此外,报告关注了新涨价因素,如贵金属、工业金属等。
当前市场现状如何判断?
当前市场已走出右侧行情,物价边际走弱将影响上市公司业绩,消费、地产等顺周期板块风格仍需等待。预计8月底后市场有望迎来趋势性机会,方向上均衡配置,优先考虑AI科技及涨价线方向,同时关注泛科技与消费医药方向。但需注意宏观经济下行、美联储加息、海外市场波动、政策力度不及预期等风险因素。
研报提示了哪些风险?
研报提示的风险包括宏观经济下行可能导致的物价进一步走弱,美联储加息可能带来的外部环境变化,海外市场波动可能引发的输入性风险,以及政策力度不及预期可能导致的经济复苏不及预期。此外,新涨价因素如贵金属、工业金属等价格波动也可能带来不确定性。需密切关注这些风险因素对物价和市场的影响。