猜你想问
这份研报主要分析了什么内容?
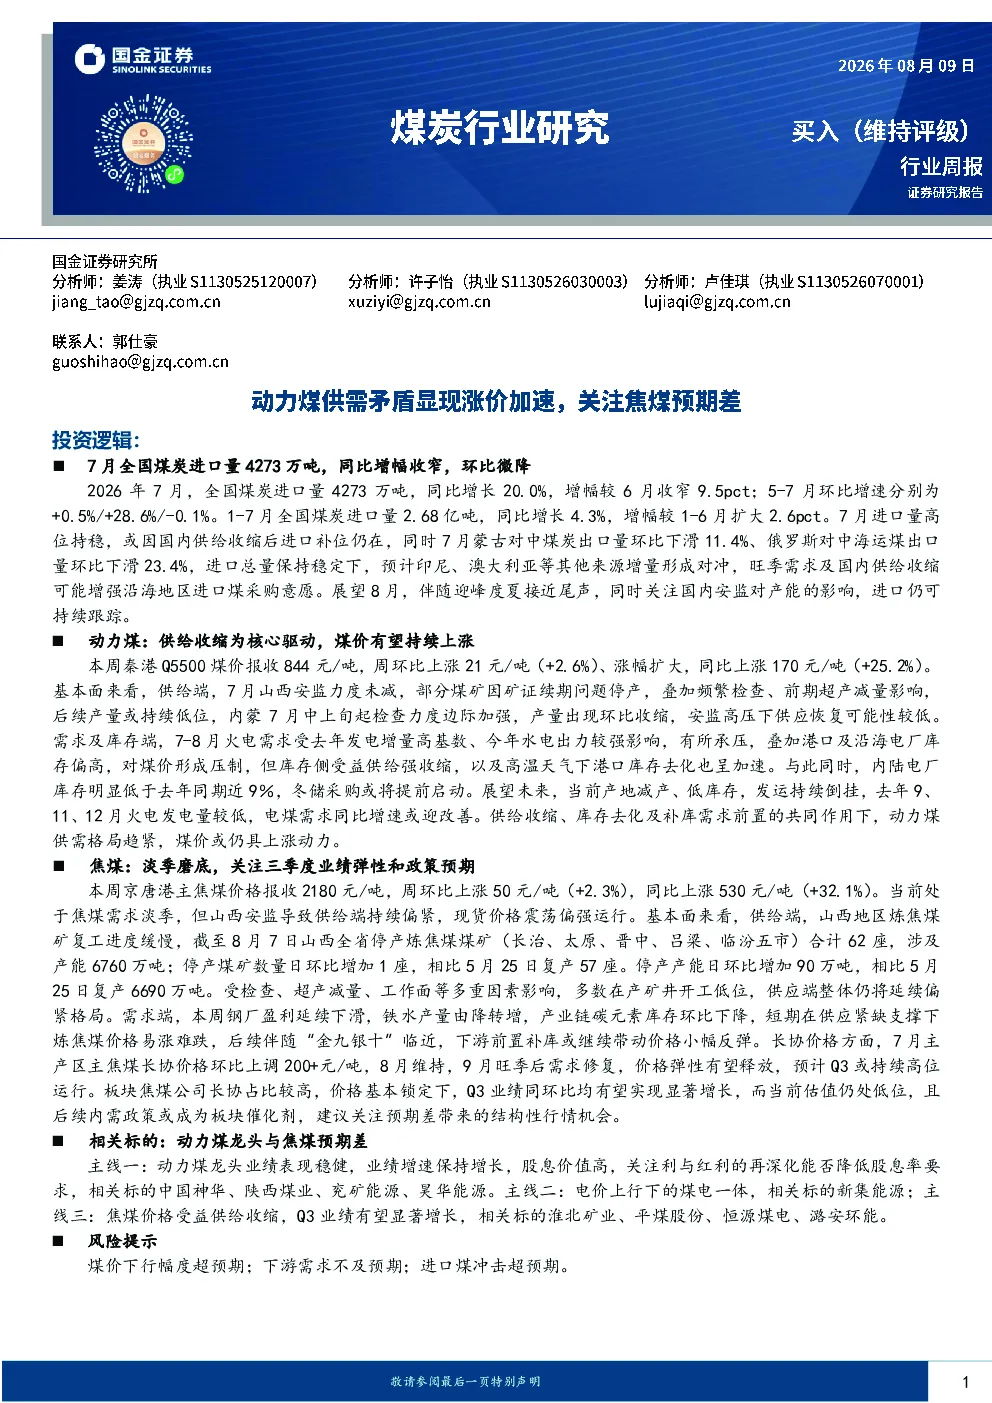
这份研报主要分析了煤炭行业的供需矛盾和价格趋势。报告指出,7月国内煤炭进口量环比微降,但整体仍保持高位,国内供给收缩导致进口煤补位。同时,旺季需求和国内供给不足可能推动沿海地区进口煤采购。报告还详细跟踪了动力煤和双焦的价格、生产、库存和需求情况,显示动力煤价格持续上涨,双焦价格也呈现上涨趋势。此外,报告评估了煤炭板块的估值和交易情况,指出板块估值处于近十年高位,且年初至今表现优异。最后,报告提示了煤价下行、下游需求不及预期和进口煤冲击等风险因素。
煤炭行业未来的发展趋势如何?
煤炭行业未来的发展趋势值得关注。从供需角度看,国内煤炭供给收缩可能持续,而需求端受季节性因素影响波动。进口煤方面,蒙古和俄罗斯对华出口量下滑,可能促使印尼、澳大利亚等其他来源增加供应。价格方面,动力煤和焦煤价格短期内可能继续受供需关系影响波动。估值方面,煤炭板块当前估值较高,需关注其未来表现。此外,国内安监政策对产能的影响、下游行业需求变化以及国际煤炭市场动态都可能对行业趋势产生重要影响。投资者需持续跟踪这些因素,以评估行业未来走向。
研报重点分析了动力煤和双焦的哪些方面?
研报重点分析了动力煤和双焦的价格、生产、库存和需求等方面。动力煤方面,报告显示产地及港口煤价涨幅扩大,秦皇岛港5500大卡动力末煤价格周环比上涨21元/吨。生产端,样本煤矿产量周环比小幅下降。库存端,环渤海库存延续去化,电厂库存下降。需求端,电厂日耗周环比继续攀升。双焦方面,焦煤价格上涨,焦炭价格经历三轮提降。生产端,样本煤矿产量周环比小幅恢复。库存端,产业链焦煤和焦炭库存均环比下降。需求端,铁水产量周环比回升,但钢铁企业盈利率环比下降。这些数据反映了动力煤和双焦市场的供需动态和价格趋势。
当前煤炭市场的现状如何判断?
当前煤炭市场的现状可以从多个维度判断。价格方面,动力煤和焦煤价格均呈现上涨趋势,显示供需关系紧张。生产方面,国内煤矿产量小幅下降,供给端存在收缩压力。库存方面,煤炭和焦煤库存均处于去化状态,表明市场供应相对紧张。需求方面,电厂日耗持续攀升,沿海地区需求旺盛。进口方面,7月进口量高位持稳,但蒙古和俄罗斯出口量下滑,可能影响未来进口格局。估值方面,煤炭板块市盈率和市净率均处于近十年高位,显示市场情绪较为乐观。综合来看,当前煤炭市场供需关系偏紧,价格趋势向上,但需关注国内外供需变化和安监政策等因素的潜在影响。
研报提示了哪些主要风险?
研报提示了煤炭行业的主要风险,包括煤价下行幅度超预期、下游需求不及预期和进口煤冲击超预期。煤价下行风险可能源于国内供给增加或需求疲软,以及国际煤炭价格波动传导。下游需求不及预期风险可能来自钢铁、电力等行业的需求疲软,影响煤炭消费。进口煤冲击超预期风险可能源于印尼、澳大利亚等供应国增加出口,或蒙古、俄罗斯出口量恢复,导致国内煤价承压。此外,国内安监政策收紧可能导致煤炭产能下降,进而影响市场供应。投资者需密切关注这些风险因素,以评估投资策略。