猜你想问
这份研报主要分析了什么内容?
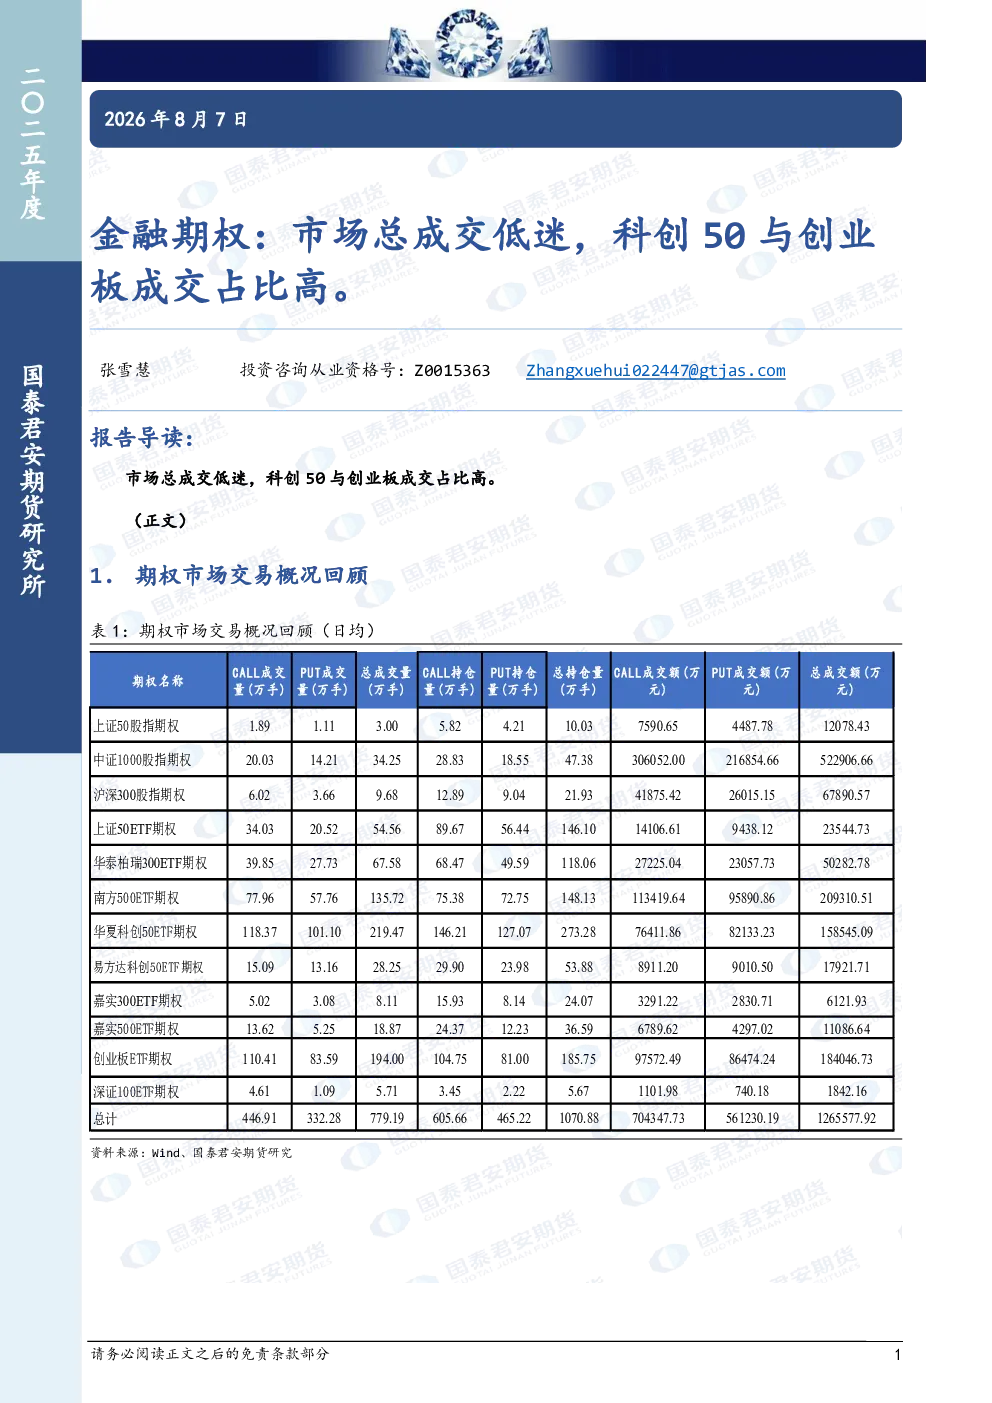
这份研报回顾了期权市场整体交易概况,指出市场成交低迷,但科创50与创业板期权的成交占比相对较高。报告分析了主要股指期权及ETF的成交持仓量,发现市场流动性整体不高,但部分标的如科创50ETF表现出较强的成交活跃度。此外,还探讨了平值隐波与历史波动率的关系,多数标的呈负相关,显示市场波动预期与实际波动存在背离。报告还提供了股指和ETF的关键支撑压力位信息。
期权市场未来的发展趋势如何?
报告指出期权市场整体流动性不高,但部分标的如科创50ETF成交活跃,显示市场内部存在结构性机会。多数标的平值隐波与历史波动率呈负相关,可能意味着市场预期波动与实际波动存在差异,投资者需关注市场情绪变化。报告未提供具体预测,但分析了市场多空情绪指标PCR的用途,提示投资者关注市场情绪动态。
研报重点分析了哪些方向?
研报重点分析了期权市场的流动性状况,对比了上证50、中证1000、沪深300等主要股指期权及上证50ETF、华泰300ETF等ETF的成交持仓数据,发现科创50ETF等部分标的成交活跃。此外,报告还深入探讨了平值隐波与历史波动率的关系,以及股指和ETF的关键支撑压力位,为投资者提供了量化分析视角。
当前期权市场现状如何判断?
根据报告,当前期权市场整体成交低迷,流动性不高,但科创50与创业板期权成交占比相对较高,显示市场内部存在结构性分化。多数标的平值隐波与历史波动率呈负相关,可能反映市场预期波动与实际波动存在背离。报告还提供了股指和ETF的关键支撑压力位,但未提供具体多空情绪数值,提示投资者需谨慎判断市场方向。
这份研报有哪些风险提示?
报告指出多数标的平值隐波与历史波动率呈负相关,可能意味着市场预期波动与实际波动存在差异,投资者需关注市场情绪变化可能带来的影响。此外,报告提供的支撑压力位信息仅供参考,实际市场走势可能受多种因素影响。由于报告未提供具体多空情绪数值,投资者需结合其他信息综合判断市场风险。