猜你想问
这份研报主要讲了什么内容?
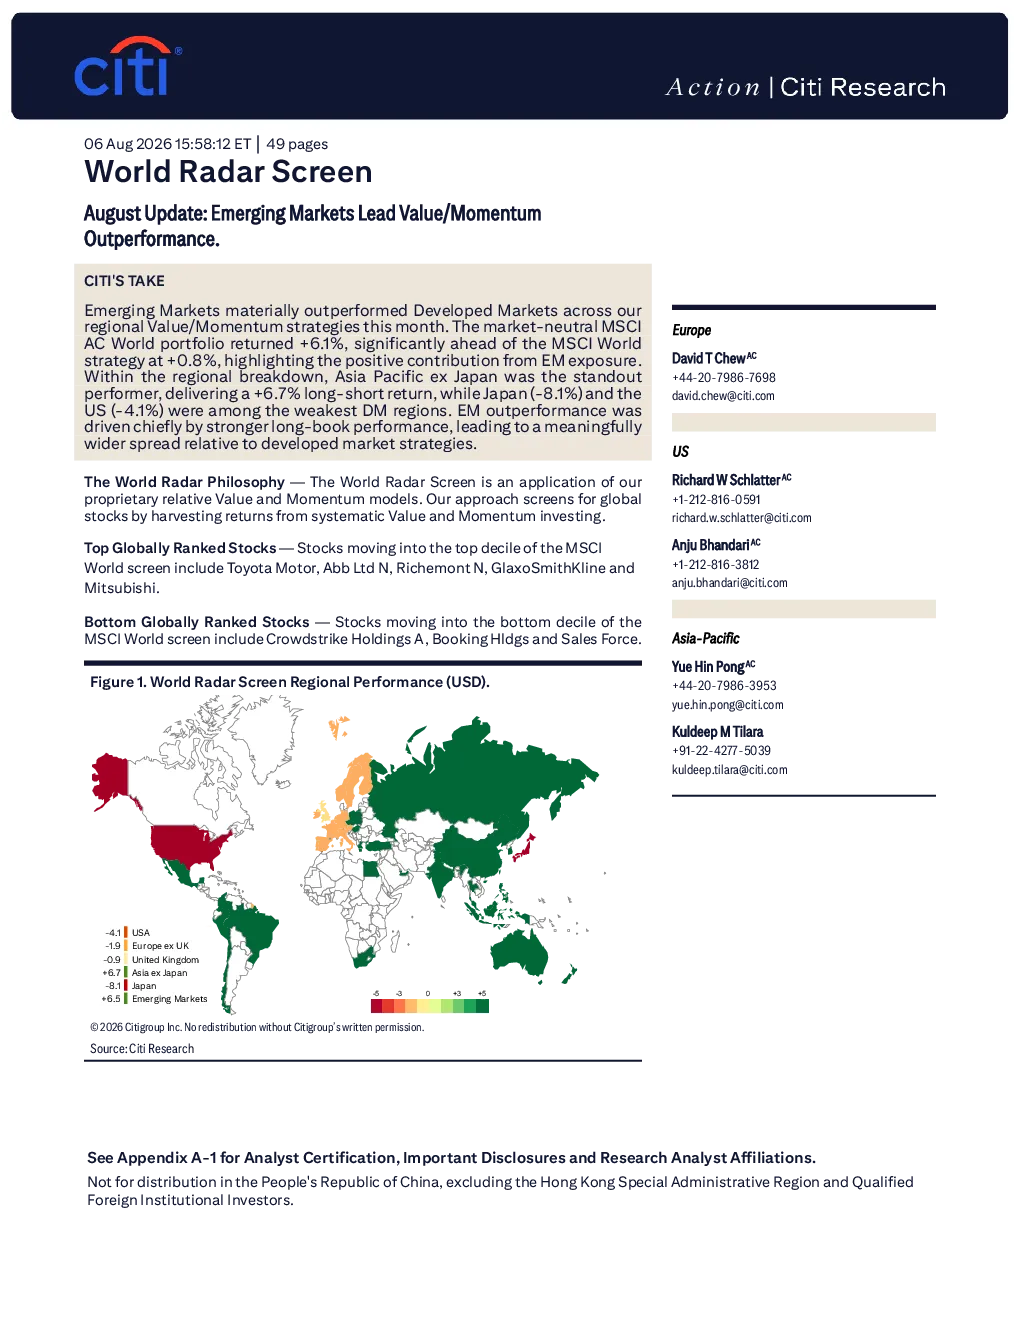
这份研报分析了8月份全球市场表现,核心观点是新兴市场在价值/动量策略中显著跑赢发达市场。市场中性MSCI AC世界组合回报率为+6.1%,远超MSCI世界策略的+0.8%,凸显了新兴市场敞口带来的积极贡献。区域方面,亚太地区(除日本)表现最为突出,回报率为+6.7%,而日本和美国的回报率分别为-8.1%和-4.1%。新兴市场跑赢主要得益于多头组合表现更强,导致其与发达市场策略的差距显著扩大。
当前市场价值动量策略的发展趋势如何?
根据研报,价值与动量策略相结合能够产生持续的、风险调整后的超额收益。新兴市场在当前环境下表现优于发达市场,这表明结合价值与动量策略在全球市场具有较强适应性。亚太地区(除日本)作为表现最突出的区域,进一步印证了该策略在特定市场环境下的有效性。同时,质量因素有助于降低价值策略的波动性,提示投资者在实施此类策略时需关注持仓质量,以实现更稳健的超额收益。
研报重点分析了哪些市场表现?
研报重点分析了新兴市场与发达市场的价值/动量策略表现对比。数据显示,市场中性MSCI AC世界组合回报率为+6.1%,显著高于MSCI世界策略的+0.8%,新兴市场组合表现更强。区域表现方面,亚太地区(除日本)回报率最高,达到+6.7%,而日本和美国的回报率分别为-8.1%和-4.1%。这些数据表明,新兴市场多头组合在价值/动量策略中贡献了主要超额收益,且区域差异对整体回报影响显著。
当前市场整体表现如何?
根据研报,当前市场整体表现为新兴市场在价值/动量策略中显著跑赢发达市场。MSCI AC世界组合回报率为+6.1%,远超MSCI世界策略的+0.8%,显示出新兴市场敞口的积极贡献。区域层面,亚太地区(除日本)表现最佳,回报率达+6.7%,而日本和美国则出现负回报,分别为-8.1%和-4.1%。这一表现主要源于新兴市场多头组合的更强表现,导致其与发达市场策略的差距扩大。整体来看,新兴市场在当前环境下展现出更强的策略有效性。
投资该策略需注意哪些风险?
投资价值/动量策略需关注市场波动性及区域差异风险。虽然研报显示该策略在新兴市场具有较强适应性,但日本和美国等市场的负回报表现提示投资者需警惕区域风险。此外,质量因素对价值策略波动性有显著影响,持仓质量不足可能导致策略回撤增大。新兴市场多头组合表现虽强,但仍需关注其与发达市场策略的差距可能受多种因素影响而变化的风险。投资者在实施此类策略时需进行充分的风险评估和资产配置管理。