猜你想问
这份研报的核心内容是什么?
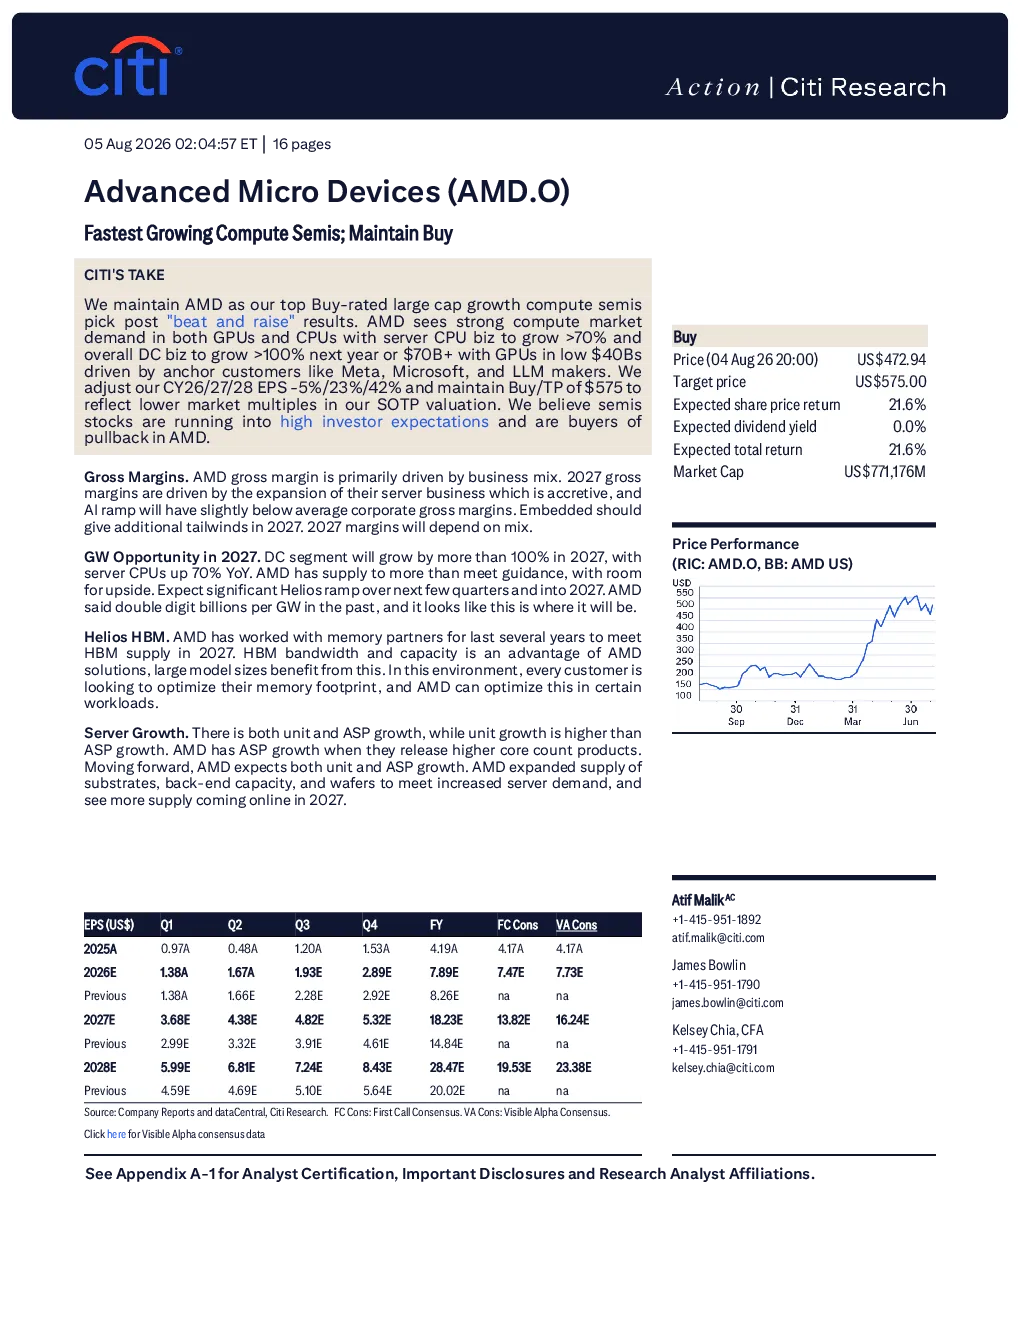
这份研报的核心内容是分析AMD在GPU和CPU市场的强劲需求及服务器CPU业务的增长预期。预计2026年服务器CPU业务将增长超过70%,整体数据中心业务增长超过100%,其中GPU业务预计达到70亿美元以上。分析师调整了AMD对2026至2028财年的每股收益预期,维持买入评级和目标价575美元,反映较低市场倍数。AMD的毛利率受业务组合驱动,Helios产品将在2027年大幅放量,HBM带宽和容量是AMD解决方案的优势。
计算半导体赛道的发展趋势如何?
计算半导体赛道的发展趋势显示,AMD在GPU和CPU市场表现强劲,服务器CPU业务增长迅速。数据中心业务预计将实现高速增长,其中GPU业务规模显著。AMD通过扩大产能满足需求,Helios产品将带来新的增长点。HBM带宽和容量成为AMD解决方案的优势,供应链限制将持续到2027年。AMD的芯片let技术有助于扩产,英伟达合作推动快速推理解决方案落地。
研报重点分析了哪些方向?
研报重点分析了AMD的服务器CPU业务增长预期、数据中心业务扩张、GPU业务规模以及Helios产品的放量。AMD的毛利率受业务组合影响,分析师调整了未来几年的每股收益预期。报告还关注了AMD的产能扩张、客户表现、供应链限制及英伟达合作等关键因素。AMD的芯片let技术有助于应对扩产需求,运营支出增长将推动经营杠杆。
当前市场对AMD的判断是怎样的?
当前市场对AMD的判断显示其服务器CPU业务增长强劲,数据中心业务预计高速扩张。AMD的GPU业务规模显著,Helios产品将带来新的增长动力。分析师维持买入评级和目标价575美元,反映较低市场倍数。AMD的毛利率受业务组合驱动,供应链限制将持续到2027年。AMD通过芯片let技术应对扩产需求,英伟达合作推动快速推理解决方案落地。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争、个人电脑终端市场波动、估值问题以及潜在的要约收购。供应链限制将持续到2027年,AMD需关注组件成本。分析师调整了每股收益预期,反映了对市场倍数的考量。AMD的运营支出将持续增长,但增幅将小于营收增长,推动经营杠杆。Helios产品的放量及HBM带宽和容量的优势将有助于提升竞争力。