猜你想问
摩根先进材料上半年业绩增长主要来自哪些因素?
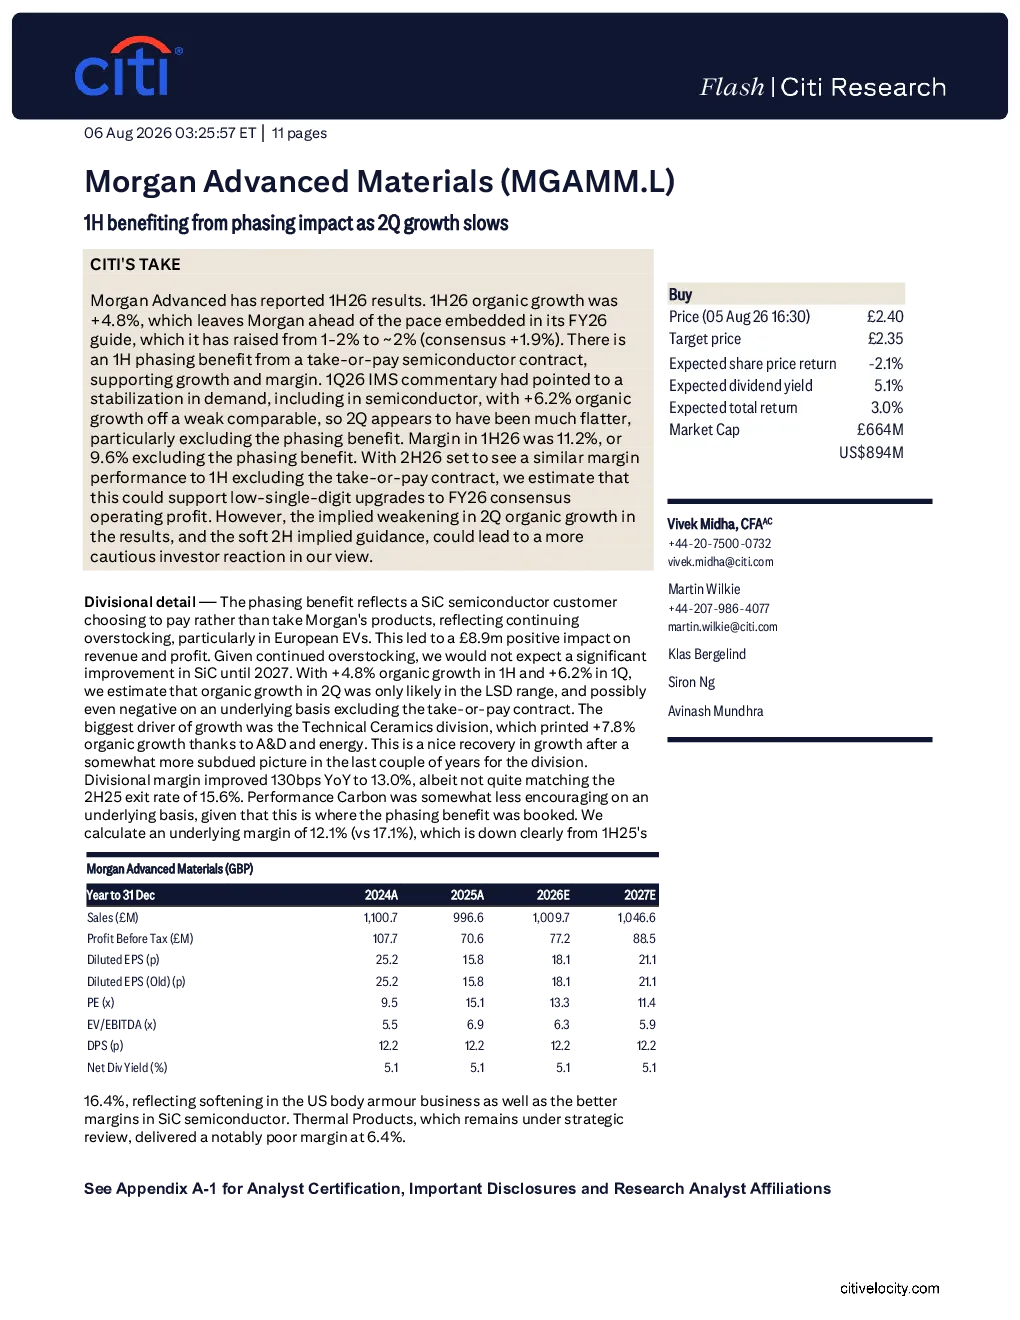
摩根先进材料2026年上半年实现+4.8%有机增长,主要得益于半导体合同中的“取或付”条款带来的阶段性利好,该条款对收入和利润产生了890万英镑的积极影响。技术陶瓷部门是主要增长动力,A&D和能源领域推动其有机增长+7.8%。但第二季度增长预计放缓至低个位数,甚至可能出现负增长,主要受欧洲电动汽车库存过剩影响,碳化硅业务在2027年前不会有显著改善。
技术陶瓷和性能碳部门的具体表现如何?
技术陶瓷部门表现突出,有机增长+7.8%,毛利率同比提升130个基点至13.0%,但未达2025年下半年15.6%的目标。性能碳部门相对疲软,由于“取或付”条款影响,underlying毛利率降至12.1%(2025年上半年为17.1%)。公司全年有机增长指引约为2%,下半年毛利率预计持平于上半年underlying毛利率9.6%,全年调整后经营利润指引约为1.02-1.03亿英镑。
半导体行业发展趋势如何影响摩根先进材料?
半导体行业中的“取或付”条款是摩根先进材料上半年增长的主要驱动力,但该条款的持续性存在不确定性。欧洲电动汽车库存过剩导致碳化硅业务短期内难以改善,显示半导体和电动汽车行业受周期性影响较大。未来行业增长仍需依赖技术创新和需求回暖,摩根先进材料需关注合同结构变化和市场需求波动。
研报对摩根先进材料的市场现状有何判断?
研报指出摩根先进材料上半年超出市场预期,但二季度增长放缓,下半年指引偏软,可能引发投资者谨慎。技术陶瓷部门是核心增长引擎,但整体毛利率提升缓慢。公司全年有机增长指引约为2%,调整后经营利润预计低个位数提升。市场需关注其业务结构对利润率的长期影响,以及半导体和电动汽车行业的周期性波动。
摩根先进材料面临哪些主要风险?
主要风险包括竞争加剧、剥离业务对利润率的潜在负面影响以及成本风险。技术陶瓷和性能碳部门的毛利率提升不及预期,显示业务盈利能力仍面临挑战。此外,宏观经济和周期性风险也需关注,特别是欧洲电动汽车库存过剩对碳化硅业务的持续拖累。公司需加强成本控制和业务组合优化以应对不确定性。