猜你想问
这份研报主要分析了哪些行业和公司?
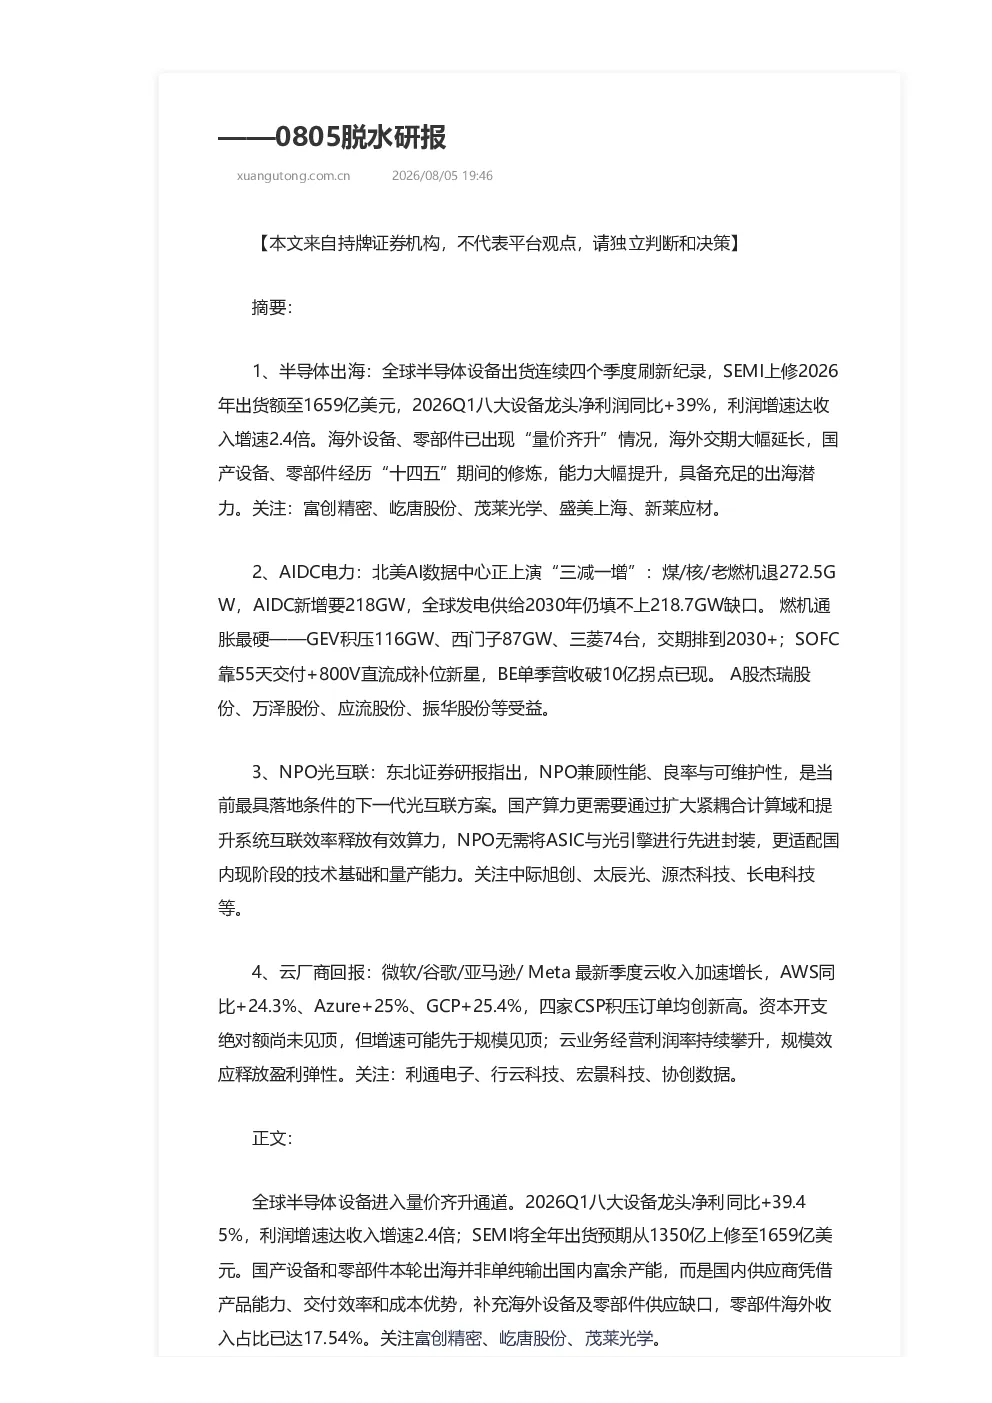
本研报聚焦半导体出海、AIDC电力、NPO光互联和云厂商回报四大领域。半导体出海方面,关注富创精密、屹唐股份、茂莱光学等;AIDC电力关注杰瑞股份、万泽股份、应流股份、振华股份等;NPO光互联关注中际旭创、太辰光、源杰科技、长电科技等;云厂商方面关注利通电子、行云科技、宏景科技、协创数据等。
半导体设备行业未来的发展趋势如何?
全球半导体设备市场进入“量价齐升”通道,国产设备零部件出海提速。2026年全球市场预期1659亿美元,2028年有望达2295亿美元。海外设备零部件已现“量价齐升”,交期延长;国产能力提升,具备出海潜力。关键数据显示,2026年全球市场预期1659亿美元,2028年有望达2295亿美元。国产设备零部件海外收入占比已达17.54%。
AIDC电力领域有哪些关键技术和补位方案?
北美AI数据中心上演“三减一增”,煤/核/老燃机退出272.5GW,AIDC新增218GW,全球发电供给2030年仍存在218.7GW缺口。SOFC凭借55天交付+800V直流成为补位新星,BE单季营收破10亿拐点已现。关键数据:2024-2030年北美AIDC新增电力设备需求约6.1-57.5GW,累计218GW;全球发电设备供给缺口218.7GW。
NPO光互联技术有哪些优势和应用场景?
NPO光互联兼顾性能、良率与可维护性,是当前最具落地条件的下一代光互联方案。国产算力通过扩大紧耦合计算域和提升系统互联效率释放有效算力,NPO适配国内现阶段技术基础。关键数据:NPO无需先进封装,复用国内光通信产业基础,关注中际旭创、太辰光、源杰科技、长电科技等。
研报中提示了哪些潜在风险?
报告未明确提示具体风险,但可关注行业周期性波动、技术路线快速迭代、市场竞争加剧等因素可能带来的不确定性。半导体设备国产化进程虽加速,但核心技术和关键零部件仍依赖进口;AIDC电力领域燃机通胀加剧,交期排至2030年以上;云厂商资本开支绝对额尚未见顶,需警惕潜在财务压力。