猜你想问
这份研报主要分析了什么内容?
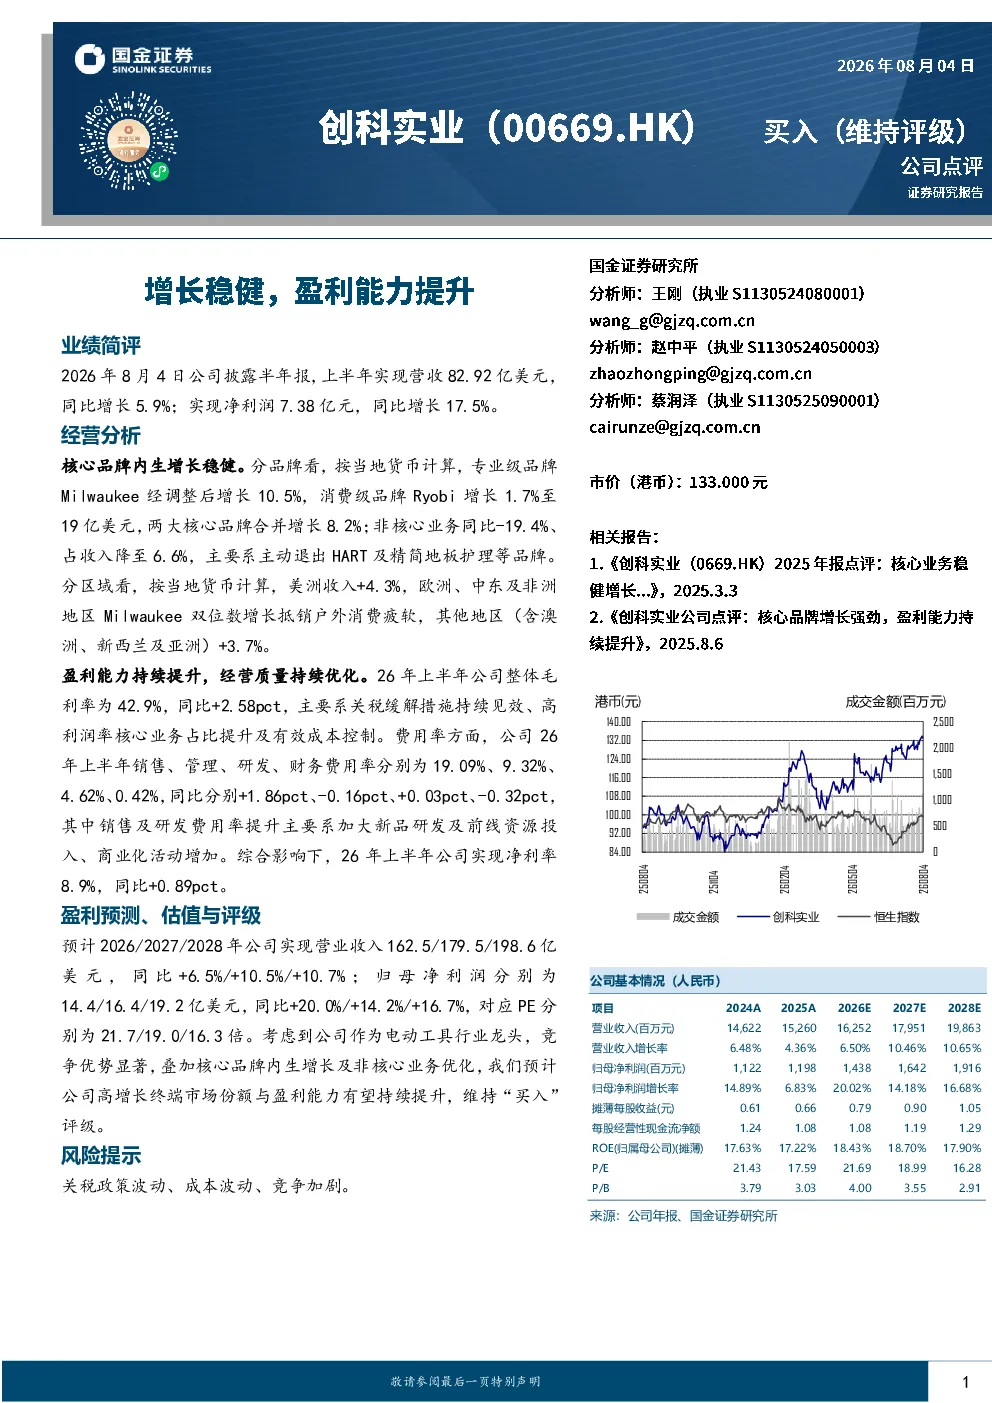
这份研报主要分析了00669创科实业2026年上半年的业绩表现,包括营收和净利润的同比增长情况,核心品牌Milwaukee和Ryobi的内生增长情况,以及公司整体的毛利率、费用率和净利率变化。报告还分析了公司在美洲、欧洲等地区的收入表现,并预测了未来几年的营业收入和净利润增长情况,维持‘买入’评级。
电动工具行业的发展趋势如何?
电动工具行业的发展趋势主要体现在核心品牌内生增长和行业集中度提升上。根据报告,Milwaukee和Ryobi两大核心品牌分别实现了10.5%和1.7%的增长,非核心业务占比持续下降。行业集中度提升有助于龙头企业持续扩大市场份额,提升盈利能力。
研报重点分析了哪些方面?
研报重点分析了00669创科实业的内生增长能力、区域市场表现和盈利能力变化。报告指出,公司核心品牌内生增长稳健,美洲收入增长4.3%,欧洲、中东及非洲地区Milwaukee双位数增长。同时,公司毛利率提升至42.9%,净利率达到8.9%,显示出经营质量持续优化。
当前电动工具市场的现状如何?
当前电动工具市场呈现龙头企业竞争优势显著的特点。根据报告,00669创科实业作为行业龙头,其核心品牌Milwaukee和Ryobi表现强劲,内生增长稳健。同时,公司通过优化非核心业务、提升高利润率核心业务占比等措施,持续提升市场份额和盈利能力。市场竞争格局有利于头部企业。
研报提到了哪些风险提示?
研报提示了关税政策波动、成本波动和竞争加剧等风险因素。关税政策变化可能影响公司进口原材料成本,成本波动则可能影响毛利率水平。此外,电动工具行业竞争激烈,新进入者和技术变革可能带来竞争压力,这些因素都需要关注。
你可能感兴趣
营收、利润稳健增长,精细化运营持续带动盈利能力提升
医药生物中邮证券2025-04-29
高基数下稳健增长,盈利能力持续提升
医药生物国盛证券2023-04-27
营业收入稳健增长,盈利能力显著提升
安信证券2023-07-10
业绩稳健增长,盈利能力提升
医药生物西南证券2024-04-26
2023年发光业务稳健增长,盈利能力稳步提升
医药生物华安证券2024-04-22
营收稳健增长,盈利能力显著提升
电子设备山西证券2023-08-24
Q3恢复态势良好,业绩稳健增长,盈利能力持续提升
太平洋证券2022-10-25
业绩稳健增长,集团整合推进盈利能力提升
信息技术国金证券2022-03-09
食品饮料行业2024年中期业绩综述报告:整体业绩稳健增长,大部分子板块盈利能力有所提升
食品饮料万联证券2024-09-13
空调主业增长稳健,盈利能力持续提升
家用电器中邮证券2024-09-02